БДР: что такое бюджет доходов и расходов и как его составить
Руслан Шарипов
2026-09-28 Статья
БДР — бюджет доходов и расходов. Он показывает, какие доходы и расходы компания планирует за период и какую прибыль рассчитывает получить. В этой статье БДР строится по методу начисления: показатели относятся к периоду, в котором возникли доходы и соответствующие расходы, а не к дате оплаты. Вопрос о деньгах на дату платежа решает другой бюджет — БДДС.
Руководителю важно не только увидеть итоговую прибыль. Рабочий БДР позволяет объяснить, из каких объёмов, цен и затрат она получена, а затем сравнить план с фактом. Разберём структуру на условном месяце и посмотрим, как снижение одного показателя меняет результат.
Руководителю важно не только увидеть итоговую прибыль. Рабочий БДР позволяет объяснить, из каких объёмов, цен и затрат она получена, а затем сравнить план с фактом. Разберём структуру на условном месяце и посмотрим, как снижение одного показателя меняет результат.
В этой статье
Зачем БДР руководителю
Чем БДР отличается от БДДС
Какие строки включить в БДР и как они связаны
Как составить первый БДР
Как читать план-факт и искать причину отклонения
Что закрепить в методике и когда автоматизировать БДР
Зачем БДР руководителю
Чем БДР отличается от БДДС
Какие строки включить в БДР и как они связаны
Как составить первый БДР
Как читать план-факт и искать причину отклонения
Что закрепить в методике и когда автоматизировать БДР
Зачем БДР руководителю
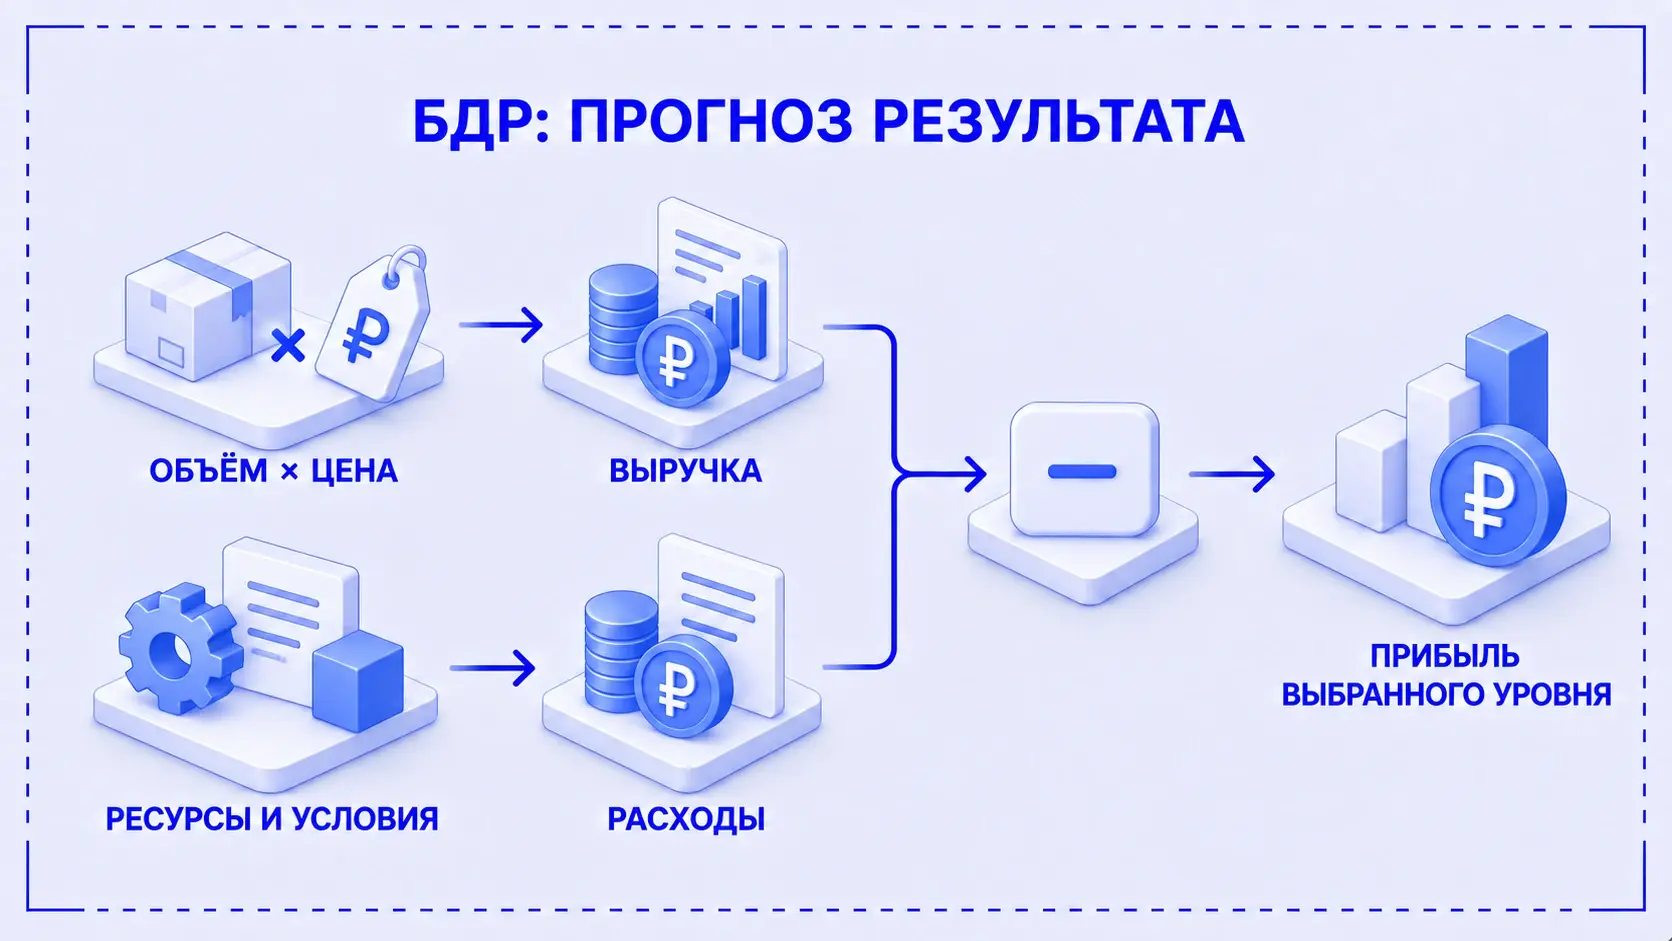
БДР связывает планы продаж и расходов с ожидаемым финансовым результатом. Если компания хочет увеличить прибыль, в бюджете должно быть видно, за счёт чего это произойдёт: большего объёма, другой цены, изменения ассортимента, себестоимости или расходов на работу бизнеса.
Сумма желаемой прибыли ещё не является планом её получения. Когда в бюджет просто вписывают нужный итог, не проверяя исходные предположения, руководитель не видит, выполнима ли цель. Расчёт по понятным факторам позволяет обсуждать конкретные решения: какую цену сохранить, какие затраты обоснованы и какие продажи необходимо обеспечить.
БДР полезен в трёх ситуациях:
- До начала периода — проверить, какой результат даёт выбранный план работы.
- При согласовании изменения — оценить влияние скидки, найма, нового расхода или пересмотра объёма продаж.
- После получения факта — найти строки, из-за которых прибыль отличается от ожидаемой, и определить дальнейшее действие.
БДР не обещает, что прогноз исполнится. Он сохраняет логику ожиданий, которую можно проверить. Чем яснее предположения, тем проще отличить ошибку плана от изменения условий или исполнения.
Чем БДР отличается от БДДС
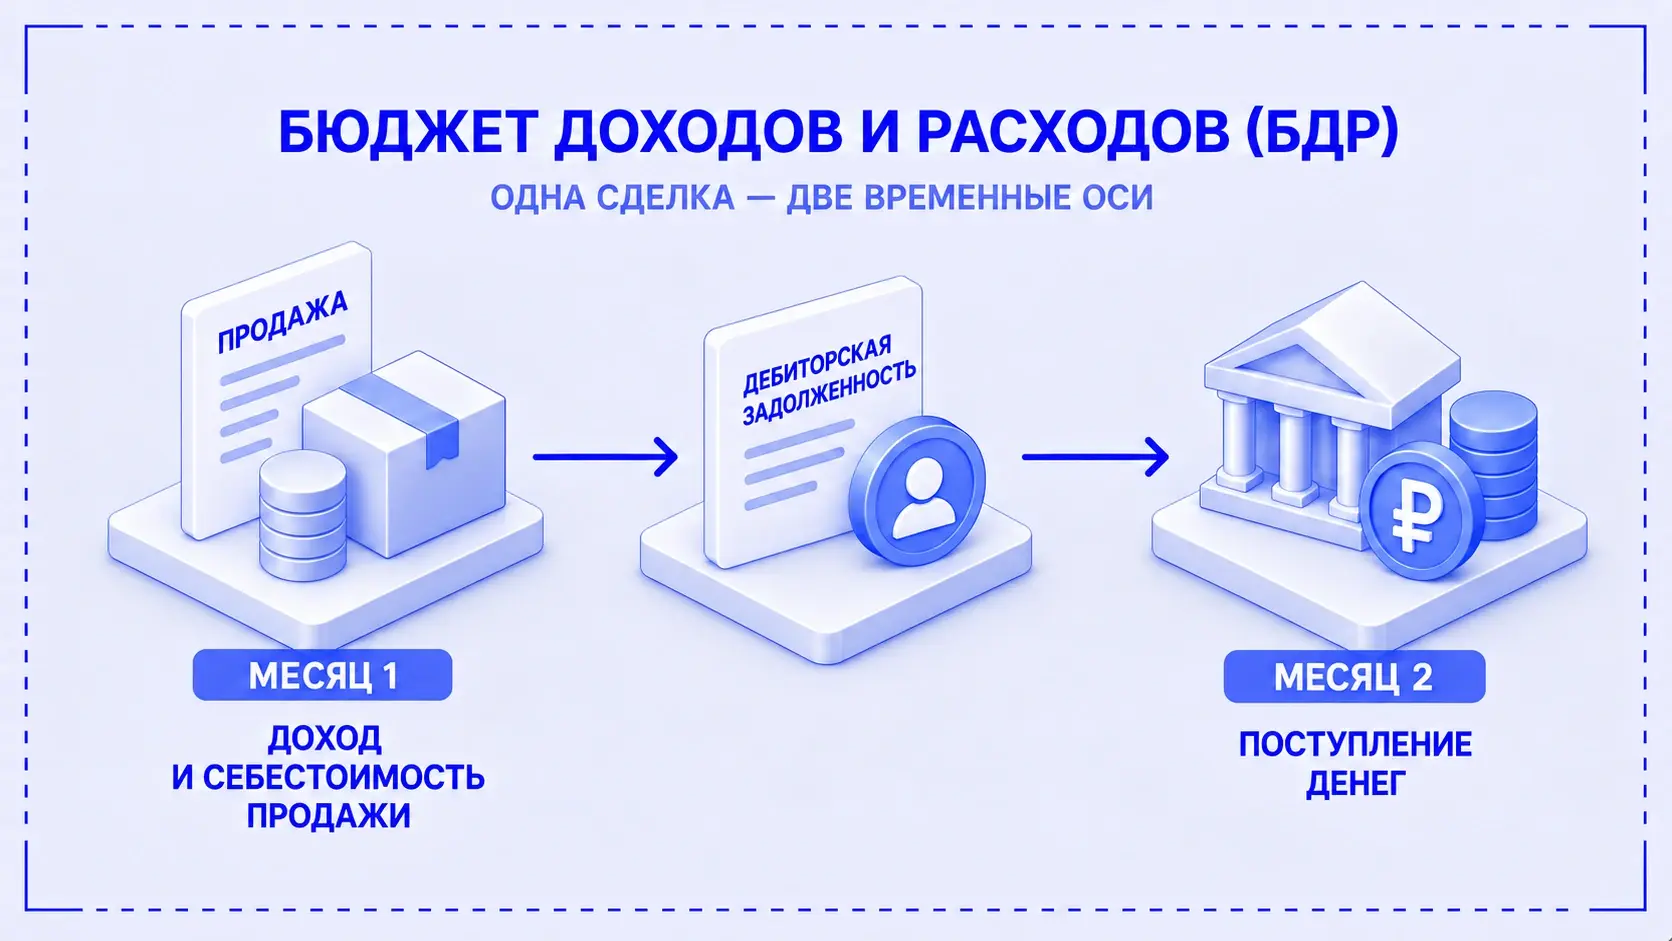
БДР отвечает на вопрос о прибыли, БДДС — о движении денег. Один и тот же договор влияет на оба бюджета, но суммы могут попасть в разные периоды и по разным статьям.
Предположим, продукцию передали покупателю в первом месяце и в этом же месяце признали выручку и себестоимость продажи. Покупатель должен заплатить во втором. В нашей модели БДР отражает доход и расход в первом месяце, а БДДС — поступление во втором. Прибыль от сделки возникает раньше денег от покупателя.
Обратная ситуация — предоплата поставщику. Деньги уже ушли, но выплата ещё не означает расход того же периода. Для признания расхода важен характер операции: например, материалы могут сначала оставаться запасом, а затем использоваться в производстве. Нельзя просто перенести все выплаты из БДДС в БДР.
Руслан Шарипов в разборе ошибок управленческого учёта отдельно указывает на проблему смешивания начислений и оплат в одном P&L. Он разделяет отчёт о прибыли, ДДС и баланс, связывающий модель. Для сопоставимого плана и факта это разделение нужно сохранить: нельзя планировать начисленные расходы, а исполнение оценивать только по выписке банка.
Какие строки включить в БДР и как они связаны
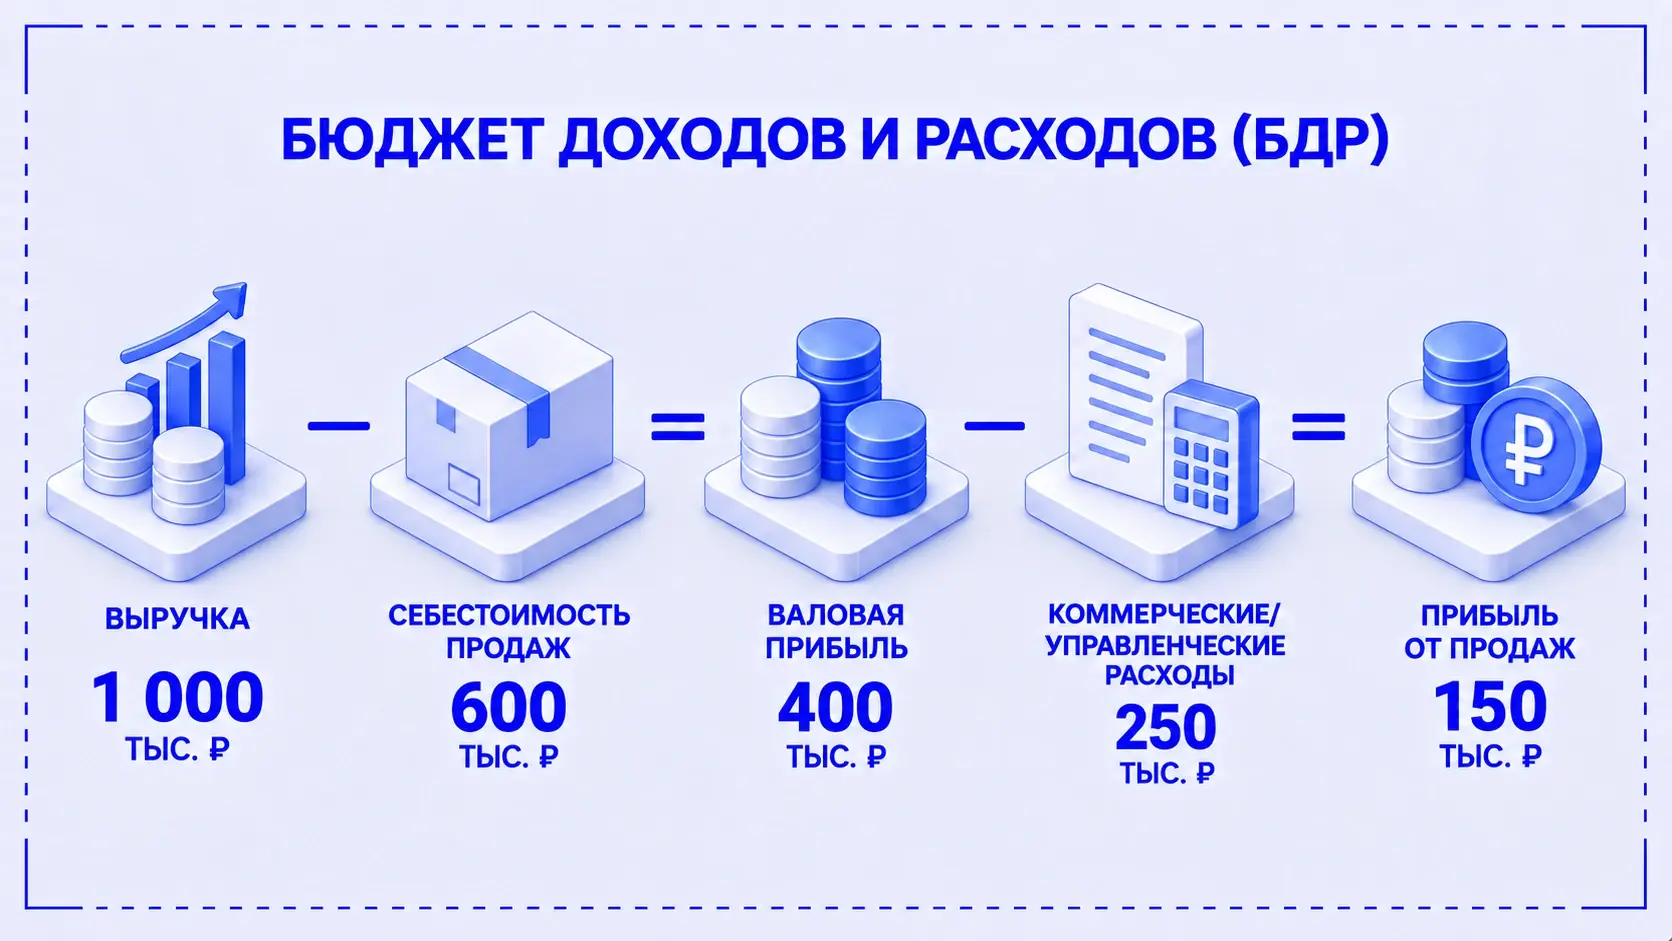
Структуру БДР удобно строить от выручки к последовательным уровням прибыли. Тогда руководитель видит, где меняется результат, а не только итоговое отклонение. В выбранной модели отдельно покажем себестоимость продаж, коммерческие и управленческие расходы.
Рассмотрим условный план на один месяц. Компания рассчитывает продать 100 одинаковых изделий по 10 тыс. ₽ без НДС. Производственная себестоимость именно этих проданных изделий — 600 тыс. ₽, коммерческие и управленческие расходы за месяц — 250 тыс. ₽. Начальных остатков готовой продукции нет; все 100 изделий планируется выпустить и продать в этом месяце. Расчёт заканчивается прибылью от продаж — до прочих доходов и расходов и налога на прибыль.
150 тыс. ₽ — прибыль от продаж, а не чистая прибыль. Если задача БДР — прогнозировать чистый результат, ниже нужно добавить относящиеся к компании прочие доходы и расходы, проценты и налог на прибыль. Нельзя остановить расчёт раньше и назвать полученную сумму чистой прибылью.
Себестоимость продаж тоже требует внимательного определения. В нашем примере весь выпуск продан, поэтому стоимость выпуска и себестоимость продаж совпадают. Если часть продукции останется на складе, автоматически списывать в БДР стоимость всего выпуска нельзя: нужно отделить затраты на проданное от стоимости оставшихся запасов. Такая связь запасов и себестоимости продаж показана в учебнике OpenStax.
Для работы с отдельными направлениями строки можно раскрыть по продуктам, проектам или центрам финансовой ответственности — ЦФО. Но детализация должна помогать решению: если невозможно получить достоверный факт по выбранному разрезу, красивый подробный план не получится проверить.
Как составить первый БДР
Для первого БДР достаточно выбрать понятный период и несколько существенных статей. Например, годовой план с помесячной разбивкой или план ближайшего квартала. Важнее пройти всю цепочку от предположений до проверки факта, чем сразу заполнить множество строк.
- Зафиксируйте период, версию и итоговый показатель. До какого уровня прибыли считаете? Кто утверждает план? Когда ожидается факт? Эти ответы определяют состав формы и правила сравнения.
- Соберите план продаж. Объём, цена, скидки, ассортимент и период признания выручки должны иметь основания. В нашем примере источник 1 млн ₽ — 100 изделий по 10 тыс. ₽, а не произвольная сумма.
- Рассчитайте себестоимость продаж. Используйте план выпуска, нормы ресурсов, цены и правила отнесения затрат. Учитывайте остатки и состав продукции, которую планируете продать, чтобы не подменить продажу выпуском.
- Подготовьте коммерческие и управленческие расходы. Для каждой существенной статьи укажите основание суммы и ответственного: договор, штатное расписание, план работ или расчёт потребности. Проверьте, не включён ли расход повторно в себестоимость.
- Сведите результат и согласуйте предположения. Если прибыль не соответствует цели, вернитесь к объёму, цене и затратам. Не исправляйте итог вручную. Зафиксируйте утверждённую версию и порядок её изменения.
План по строке готовит тот, кто может объяснить её основания. Руководитель продаж подтверждает объёмы и цены, производственный руководитель и экономист — ресурсную часть, руководители ЦФО — свои расходы. Финансовый специалист проверяет связи и собирает общий БДР. Конкретное распределение ролей зависит от компании, но ответственность нельзя оставить за формулировкой «финансы разберутся».
Оценивать будущие суммы можно по-разному: от прошлого факта с обоснованными поправками либо через расчёт потребности заново. Для продаж полезно сохранять объём и цену, для ресурсов — количество и стоимость, для регулярного договора — период и условие начисления. Тогда изменение предположения можно проследить до прибыли.
Проверьте первую версию на одной операции. Где она создаёт выручку, какая себестоимость с ней связана, в каком периоде отражается, кто подтверждает исходные данные? После этой проверки имеет смысл расширять форму и добавлять сценарии, например снижение цены или изменение структуры продаж.
Как читать план-факт и искать причину отклонения
План-факт показывает, насколько результат отличается от ожидания. Он ещё не объясняет причину: её нужно установить по факторам расчёта и первичным данным. Начните с сохранённой версии плана и факта, собранного по тем же правилам.
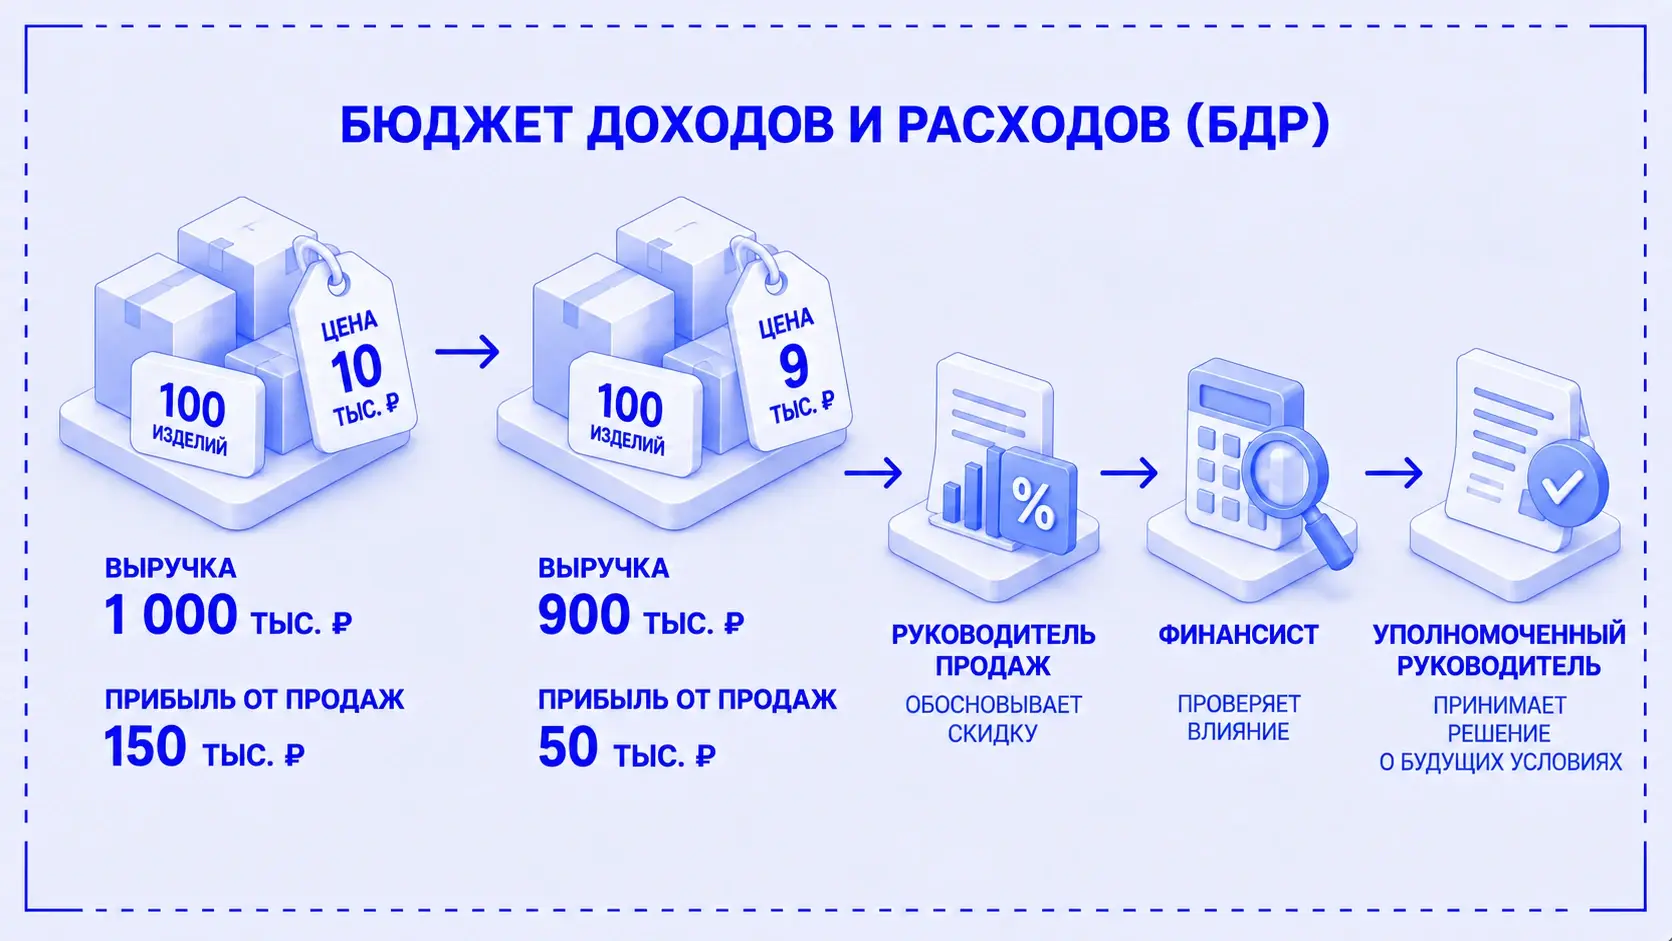
Продолжим условный пример. Компания продала те же 100 изделий, но фактическая цена без НДС составила 9 тыс. ₽ вместо 10 тыс. ₽. Для этого сценария зададим одну причину: по всем изделиям предоставлена дополнительная скидка. Себестоимость проданных изделий осталась 600 тыс. ₽, коммерческие и управленческие расходы — 250 тыс. ₽. Все прочие условия расчёта неизменны.
Проверка: 100 × 9 = 900 тыс. ₽ выручки; 900 − 600 = 300 тыс. ₽ валовой прибыли; 300 − 250 = 50 тыс. ₽ прибыли от продаж. Снижение цены на 1 тыс. ₽ при объёме 100 изделий уменьшило прибыль на 100 тыс. ₽, потому что в этом примере другие показатели не изменились.
В такой ситуации руководитель продаж должен объяснить основание скидки и её согласование. Финансовый специалист проверяет влияние на результат, а уполномоченный руководитель решает, сохранять ли условия для следующих продаж. Нельзя из одной таблицы заключить, что скидка была ошибкой: без неё объём продаж мог оказаться другим, но такого сценария наши данные не показывают.
Для другого отклонения цепочка может быть иной. Рост себестоимости требует проверки цен ресурсов, расхода на изделие, состава продаж и распределения затрат. Рост управленческих расходов — расшифровки статей. Если разница появилась из-за поздно отражённого документа, сначала нужно исправить полноту данных, а не искать бизнес-причину.
Меньший расход не всегда означает экономию. Он может возникнуть из-за меньшего объёма работы или переноса расхода в другой период. Поэтому результат разбора лучше фиксировать в виде четырёх пунктов: какая строка изменилась, чем это подтверждено, кто отвечает за дальнейшее действие и к какому сроку оно должно быть выполнено.
Что закрепить в методике и когда автоматизировать БДР
Для регулярного БДР нужно договориться не только о форме, но и о правилах её заполнения. Иначе у руководителей появятся разные варианты одной и той же прибыли.
Минимум, который стоит закрепить:
- Состав статей и уровни результата. Где заканчивается себестоимость, какие расходы показаны отдельно, до какой прибыли доводится расчёт.
- Правила признания и источники факта. К какому периоду относится операция, как отражаются корректировки, кто проверяет полноту данных.
- Объекты и ответственность. По каким ЦФО, проектам и продуктам нужен разбор; кто обосновывает план и объясняет отклонение.
- Версии и сроки. Какой бюджет утверждён, когда готовится план-факт, кто вправе менять будущий прогноз.
- Правила распределения общих затрат. Какие суммы распределяются, между какими объектами и по какой базе; одинаково ли это сделано в плане и факте.
Утверждённый план не стоит переписывать под исполнение. Для новых обстоятельств сохраняйте отдельный прогноз или официально утверждённую новую версию с причиной изменения. Иначе не останется основания оценить качество первоначальных решений.
В публикации о подготовке к автоматизации Руслан описывает ситуацию, когда компания хотела внедрять бюджетирование при несогласованных центрах ответственности. Это важная граница и для БДР: система может ускорить сбор, но не решит вместо руководства, кто отвечает за предположения и расходы.
Таблицы подходят для начала, если их можно контролировать. Автоматизация становится предметной задачей, когда версии расходятся, данные приходится многократно переносить вручную, а согласование и сверки задерживают план-факт. Тогда полезно прийти с утверждённой структурой БДР, правилами признания, перечнем источников и одним сверенным примером.
На странице автоматизации бюджетирования Smart Process предусмотрены анализ текущей модели, проектирование состава бюджетов и правил согласования, затем настройка и пилот. Для обсуждения такого проекта достаточно показать, какие решения должен поддерживать БДР и где сейчас теряются время или согласованность данных.