Бюджетирование на предприятии: как связать планы, деньги и ответственность
Руслан Шарипов
2026-09-28 Статья
Бюджетирование — это повторяющийся процесс, в котором компания переводит цели в планы доходов, расходов и движения денег, согласует их, контролирует исполнение и принимает решения по отклонениям. Бюджет фиксирует план, а бюджетный процесс определяет, кто его готовит, кто утверждает и что происходит, когда факт отличается от ожиданий.
Работа не заканчивается утверждением цифр. Если план продаж не связан с ресурсами, сроками оплаты и ответственностью руководителей, он мало помогает управлять компанией. Ниже разберём, какие бюджеты нужны для первого цикла, как распределить роли и как довести план-факт до конкретного действия.
Работа не заканчивается утверждением цифр. Если план продаж не связан с ресурсами, сроками оплаты и ответственностью руководителей, он мало помогает управлять компанией. Ниже разберём, какие бюджеты нужны для первого цикла, как распределить роли и как довести план-факт до конкретного действия.
В этой статье
Зачем компании бюджетирование
Какие бюджеты нужно связать между собой
Как организовать первый бюджетный цикл
Кто отвечает за данные и согласование бюджета
Как разбирать план-факт и корректировать прогноз
Когда таблиц недостаточно и как подготовить автоматизацию
Зачем компании бюджетирование
Какие бюджеты нужно связать между собой
Как организовать первый бюджетный цикл
Кто отвечает за данные и согласование бюджета
Как разбирать план-факт и корректировать прогноз
Когда таблиц недостаточно и как подготовить автоматизацию
Зачем компании бюджетирование
Бюджетирование помогает заранее проверить, обеспечены ли цели ресурсами. Рост продаж требует товаров, материалов или времени сотрудников. Новое оборудование — денег на покупку и расходов на дальнейшую работу. Отсрочка клиентам влияет на поступления, даже если ожидаемая прибыль выглядит привлекательно.
В рабочем бюджетном процессе руководитель получает ответы на три вопроса:
- Что потребуется для выполнения плана? Люди, закупки, мощности, деньги — и в какие сроки.
- Сходятся ли планы отделов? Можно ли выполнить обещанные продажи при предусмотренных закупках и загрузке.
- Что изменить при отклонении? Уточнить объём, расходы, сроки платежей или само решение о проекте.
Бюджет не устраняет неопределённость. Он делает видимыми предположения, на которых компания собирается работать. Если продажи зависят от одного крупного договора, это должно быть отдельным условием плана, а не неявной надеждой внутри итоговой суммы.
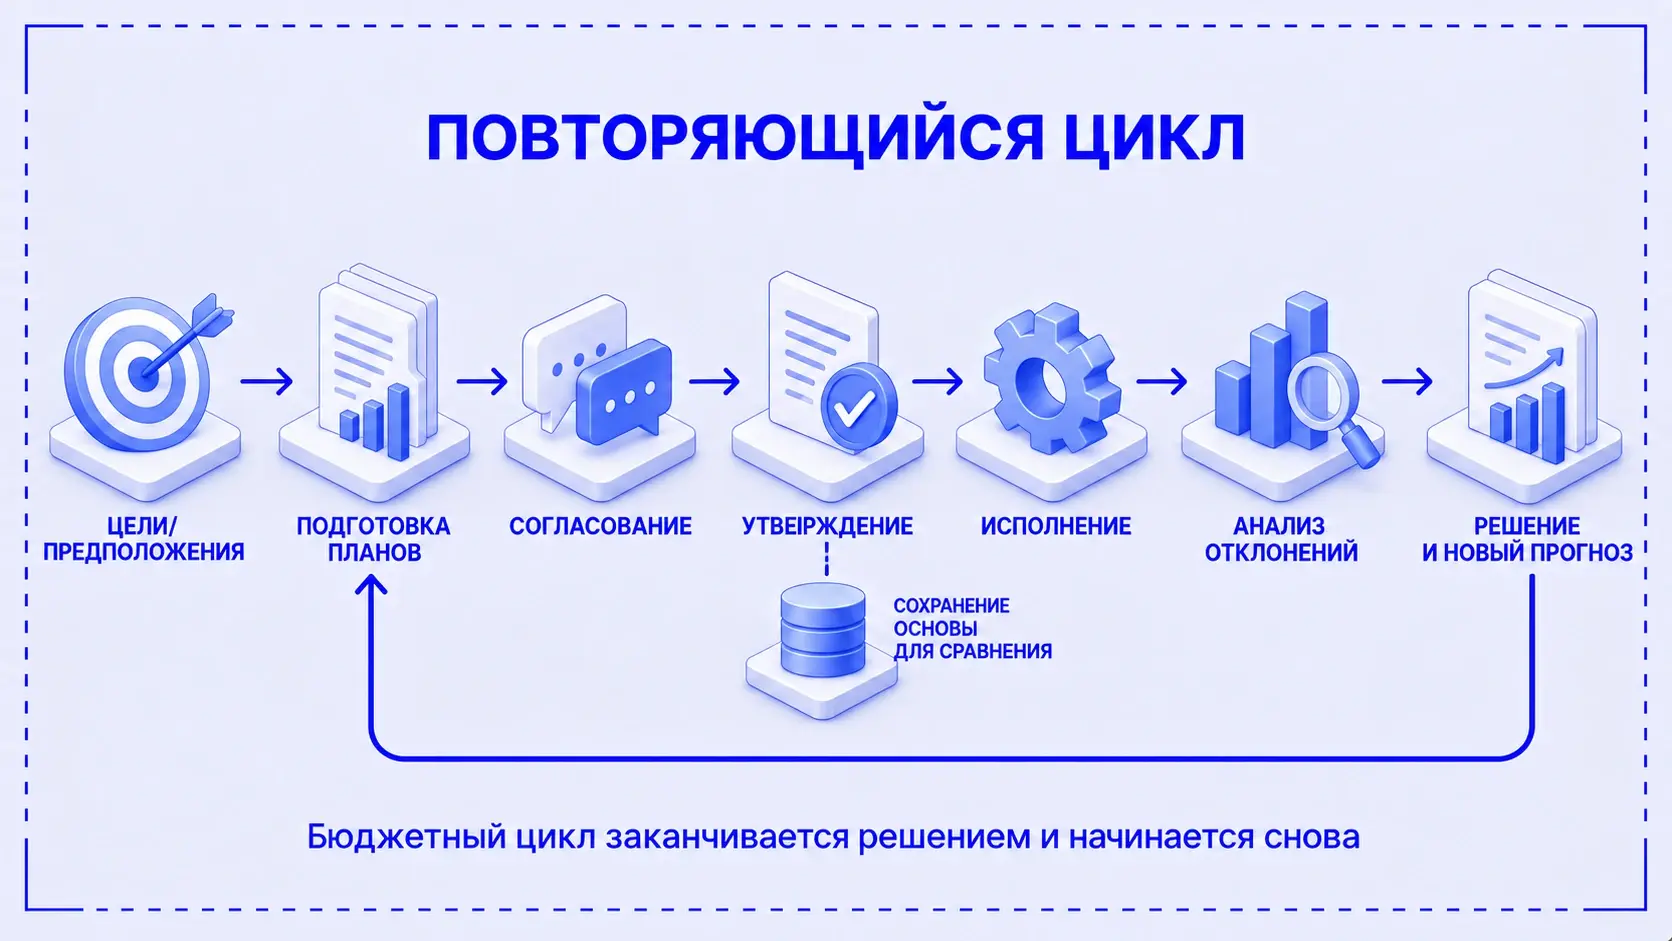
План нужен до решения, а не только после месяца. Если нехватку ресурсов обнаружили при согласовании, ещё можно изменить сроки запуска или объём работ. Если её увидели только в отчёте о факте, компания уже столкнулась с последствиями.
Какие бюджеты нужно связать между собой
Начинать лучше с понятной цепочки: что компания собирается продать, что для этого потребуется, какую прибыль она ожидает и когда придут и уйдут деньги. Функциональные бюджеты описывают отдельные части этой цепочки, а сводные формы показывают общий результат.
БДР и БДДС нужны для разных решений. Продажа с отсрочкой может дать выручку и прибыль сейчас, а поступление денег — в следующем месяце. Покупка оборудования, наоборот, требует выплаты, которая не становится целиком расходом того же месяца. Поэтому прибыль нельзя использовать вместо планового остатка денег.
Руслан Шарипов в разборе ошибок управленческого учёта разделяет P&L по начислению, ДДС по движению денег и баланс, который связывает их. Для бюджетирования действует та же логика: плановые формы должны описывать одни и те же операции с учётом разных моментов признания.
Рассмотрим условный фрагмент бюджета на месяц. План выручки — 1 млн ₽, относящихся к ней текущих расходов — 800 тыс. ₽. Ожидаемая прибыль — 200 тыс. ₽. Все эти расходы планируется оплатить в этом месяце, а всю выручку — получить от покупателей. На начало месяца есть 200 тыс. ₽ денег; начальной дебиторской задолженности нет. НДС, налог на прибыль, инвестиции и финансирование в примере не рассматриваем, других операций нет.
По БДР: 1 000 − 800 = 200 тыс. ₽ прибыли. По БДДС: 200 + 1 000 − 800 = 400 тыс. ₽ денег на конец месяца. Прибыль и остаток денег уже различаются из-за начального остатка. Дальше посмотрим, что произойдёт, если часть покупателей заплатит позже.
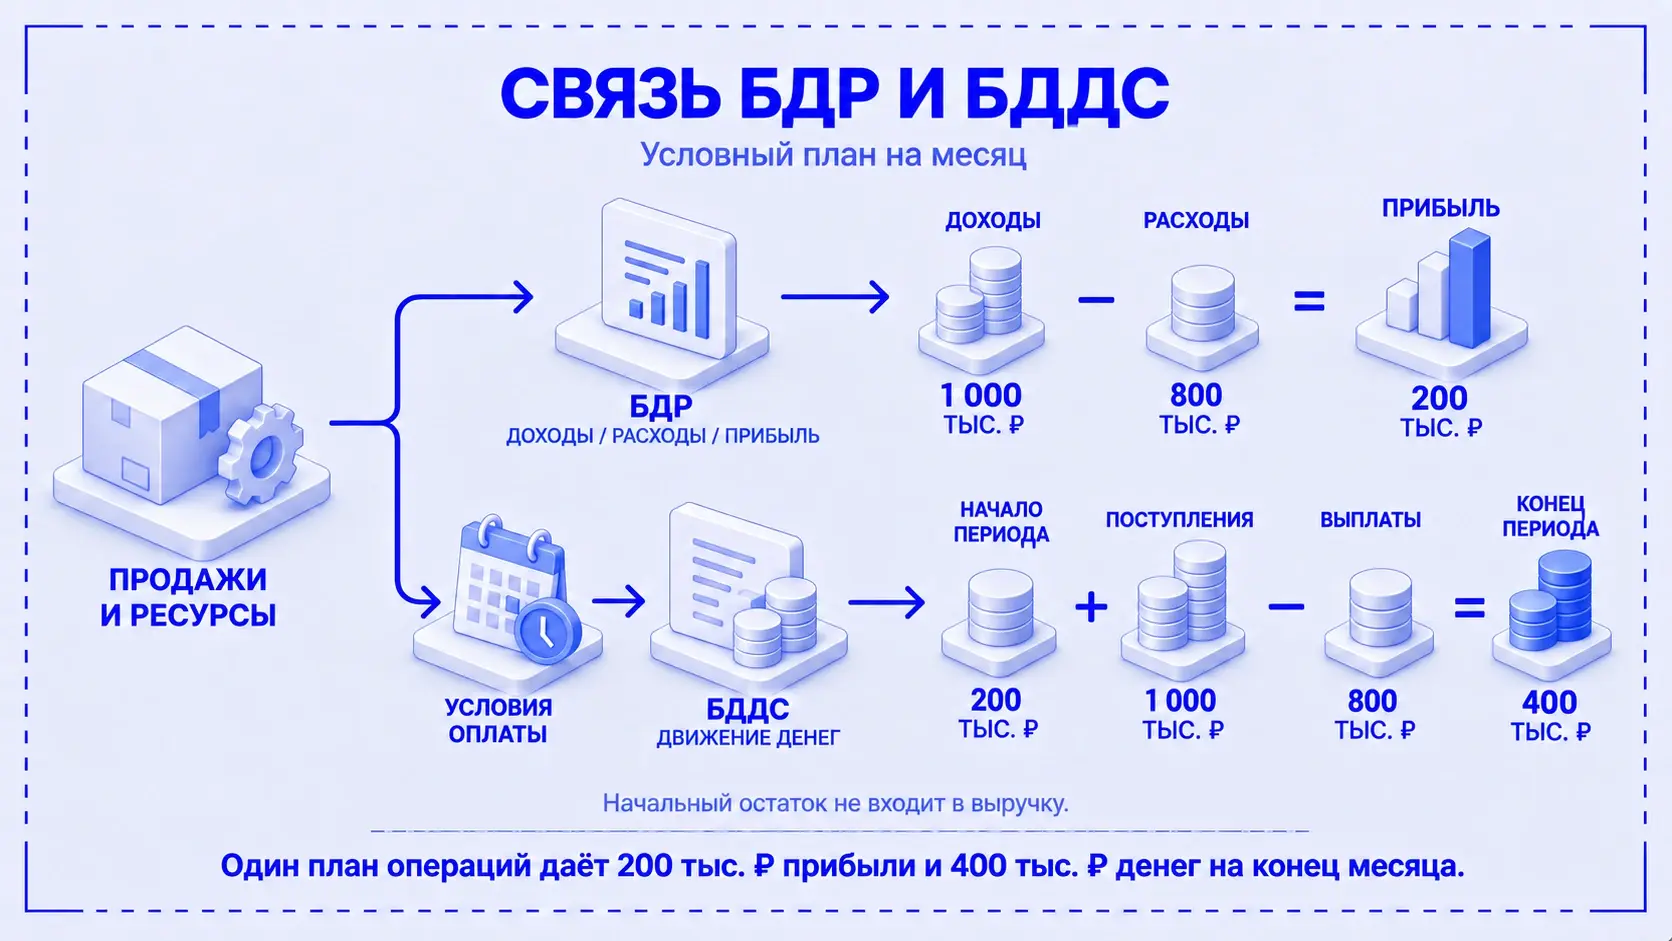
Прогнозный баланс помогает проверить согласованность модели: неоплаченная продажа должна отразиться в задолженности покупателя, а не исчезнуть между двумя формами. Подробность модели зависит от бизнеса, но логика связей нужна уже в первом расчёте.
Как организовать первый бюджетный цикл
Для начала выберите управленческую задачу и ограниченный состав модели. Например, проверить, хватит ли ресурсов и денег на план продаж ближайшего квартала. Необязательно сразу строить детальный бюджет по каждой мелкой статье: сначала полезно пройти весь цикл и увидеть, где данные расходятся.
- Определите цель и горизонт. Зафиксируйте, какое решение должен поддержать бюджет, на какой срок он составляется и с какой детализацией. Годовой план можно разбить по месяцам; конкретный горизонт зависит от сроков заказов, закупок и обязательств.
- Согласуйте исходные предположения. Объём продаж, цены, сроки оплаты, нормы затрат и загрузка — это драйверы, то есть факторы, из которых рассчитываются суммы. Для существенной неопределённости подготовьте отдельный сценарий, например с более поздними поступлениями.
- Соберите планы от ответственных. Установите единые статьи, разрезы, единицы измерения и срок подачи данных. Крупные суммы должны иметь понятное основание: договор, расчёт объёма, норму или обоснованную оценку.
- Проверьте связи и ограничения. Сопоставьте продажи с ресурсами, БДР с планами отделов, БДДС со сроками оплаты. Если денег не хватает, вопрос нужно решить до утверждения, а не оставить отрицательную строку без объяснения.
- Согласуйте и утвердите версию. Зафиксируйте итоговые цифры, предположения, ответственных и правила пересмотра. Участники должны понимать, какой план действует и кто вправе его менять.
- Организуйте исполнение и разбор. Определите, откуда поступит факт, когда он будет готов и кто объяснит существенные отклонения. Результатом встречи должно быть решение с ответственным и сроком.
Планы можно собирать сверху вниз, когда руководство задаёт показатели и ограничения, или снизу вверх, когда отделы обосновывают потребности и возможности. Комбинированный подход связывает цели руководства с расчётами исполнителей. Эти варианты описаны в учебнике OpenStax по бюджетированию. Для первого цикла важно, чтобы заданная сверху цель прошла проверку ресурсами и сроками снизу.
Есть и разные способы расчёта сумм. Приростный метод берёт прошлый план или факт за основу и корректирует его под новые условия. Бюджетирование с нуля требует заново обосновать расходы. Как отмечает ACCA, первый подход может переносить старые неэффективные расходы, а второй требует больше времени и работы с данными. Метод стоит выбирать по задаче статьи расходов, а не объявлять один обязательным для всей компании.
Полезная первая проверка — провести одну плановую продажу через всю модель: объём и цена, нужные ресурсы, признание доходов и расходов, поступление денег. Если связи нельзя объяснить на одном заказе, увеличение числа строк проблему не решит.
Кто отвечает за данные и согласование бюджета
Финансовый отдел не может придумать план за всех. Он организует методику, собирает формы, проверяет связи и готовит общий результат. Но предположения о продажах, потребности производства или сроках закупки должны подтверждать руководители, которые знают эти процессы и могут на них влиять.
Для этого определяют центры финансовой ответственности — ЦФО. Это части бизнеса, за результаты которых закреплены руководители: например, доходы, затраты или прибыль направления. ЦФО не обязательно совпадает с отделом в организационной схеме. Важнее, чтобы у ответственного были полномочия влиять на показатель.
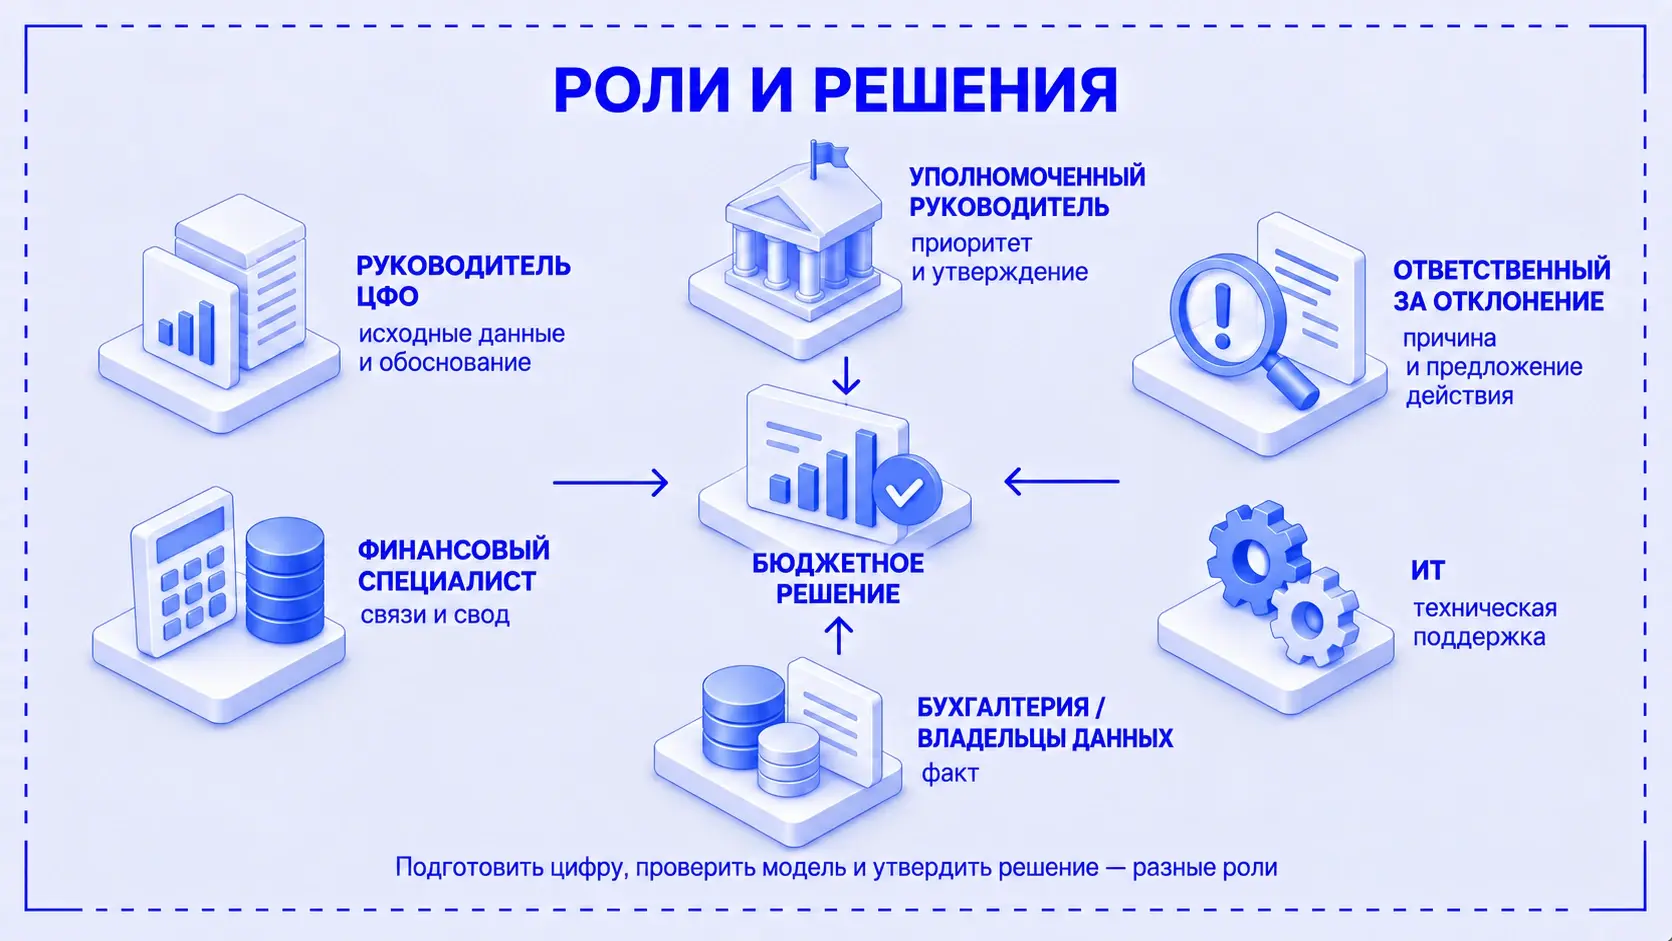
Роли в первом цикле можно распределить так:
- Собственник или генеральный директор задаёт цели и ограничения, разрешает спорные приоритеты и утверждает бюджет либо делегирует это право.
- Руководитель ЦФО обосновывает исходные данные, подтверждает исполнимость плана и предлагает решение по отклонению в своей зоне.
- Финансовый руководитель, экономист или аналитик поддерживает модель, проверяет согласованность и собирает план-факт. Казначей уточняет денежную часть и сроки расчётов.
- Бухгалтерия и владельцы учётных данных обеспечивают факт в согласованном составе и к установленному сроку.
- ИТ-специалисты обеспечивают технический сбор, доступ и обмен данными по согласованным требованиям. Они не определяют бизнес-цели вместо руководителей.
В небольшой компании несколько ролей может выполнять один человек. Но у каждой существенной строки всё равно должны быть понятны источник данных, ответственный за предположение и тот, кто принимает решение. Формулировка «за всё отвечает финансист» лишь скрывает пробелы.
Руслан в публикации о предпроектной подготовке описывает случай: компания собиралась внедрять бюджетирование, хотя список центров ответственности ещё не был согласован. Его вывод относится именно к порядку действий — сначала устранить организационное противоречие, затем автоматизировать. Программа не распределит полномочия за собственника.
Как разбирать план-факт и корректировать прогноз
План-факт имеет смысл, когда плановые и фактические показатели собраны по одинаковым правилам. Если в плане отражены начисленные расходы, а в факте — только оплаты, разница может объясняться методом учёта, а не работой компании.
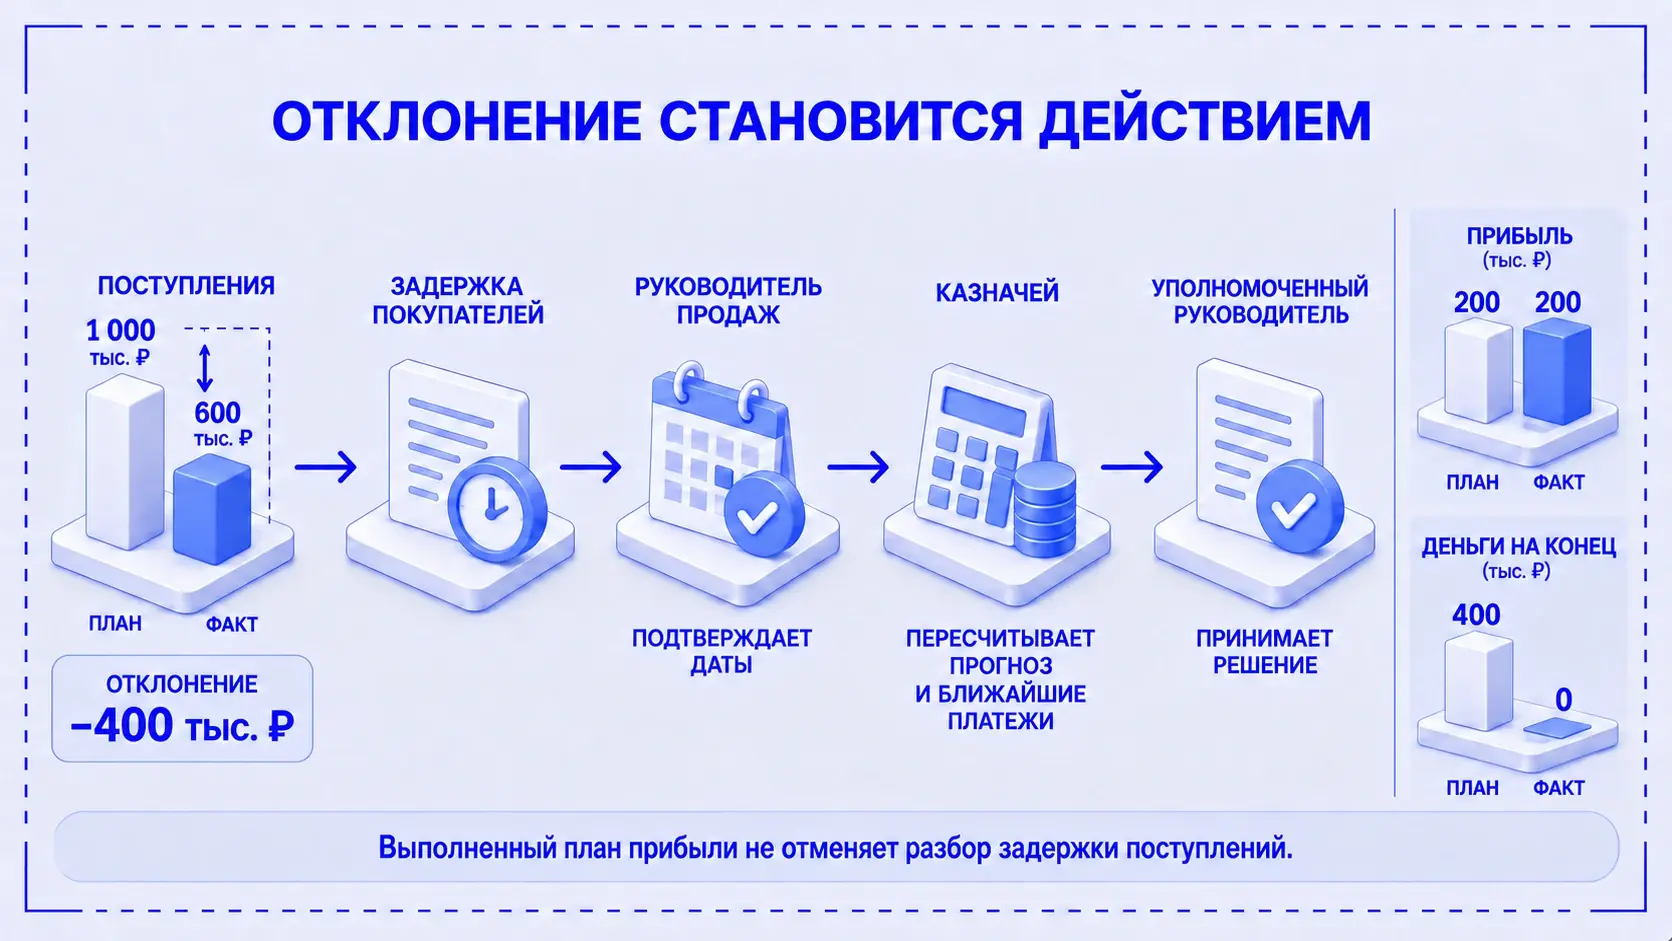
Вернёмся к условному месяцу. Продажи и расходы выполнены точно по плану: выручка 1 млн ₽, расходы 800 тыс. ₽, прибыль 200 тыс. ₽. Расходы полностью оплачены. Но из 1 млн ₽ ожидаемых поступлений покупатели перечислили 600 тыс. ₽; оплату оставшихся 400 тыс. ₽ задержали. Начальный остаток денег — те же 200 тыс. ₽. Ниже все суммы в тысячах рублей, отклонение считается как факт минус план.
Прибыль по этому расчёту есть, а денег на конец месяца нет. Причина — задержка поступлений, а не превышение расходов. Неоплаченные 400 тыс. ₽ остаются дебиторской задолженностью. Она объясняет расхождение планового и фактического остатка; нового дохода при последующей оплате этой продажи не возникает.
Следующее решение — уточнить реальные даты оплаты и проверить ближайшие обязательства по дням. Для этого нужен платёжный календарь: месячный БДДС может показывать положительный остаток на конец периода, но не раскрывать нехватку денег внутри него. Перенос платежа поставщику или финансирование — отдельные решения с условиями и согласованием, а не автоматическое следствие таблицы.
Для других отклонений важно отделить изменение объёма от цены и нормы расхода. Если компания выпустила больше продукции, рост общей суммы материалов ещё не доказывает перерасход. Сначала сравните фактический расход с тем, сколько материалов требовалось на фактический выпуск по принятой норме. Такой пересчёт помогает не смешивать изменение масштаба работы с эффективностью.
Утверждённый бюджет и обновлённый прогноз лучше хранить отдельно. Первый позволяет оценить первоначальные ожидания и решения, второй — действовать с учётом новых обстоятельств. Исправить старый план под факт и убрать отклонение — значит потерять материал для анализа. Если бюджет официально пересматривается, сохраняйте предыдущую версию, причину изменения и того, кто его утвердил.
Когда таблиц недостаточно и как подготовить автоматизацию
Для первого цикла может хватить таблиц, если участников немного, формы согласованы, источники понятны и изменения контролируются. Проблема начинается, когда поддержание самого расчёта отнимает время, нужное для анализа.
Переход к автоматизации стоит обсуждать, если:
- версии планов расходятся и участники не знают, какая утверждена;
- фактические данные приходится многократно переносить и сверять вручную;
- изменение одного предположения требует правок во множестве файлов;
- согласование задерживается, а ответственность и история изменений теряются;
- план-факт приходит настолько поздно, что решение по отклонению уже принято без него.
До выбора программы полезно зафиксировать работающую модель. Для подготовки нужны состав бюджетов, ЦФО и их полномочия, статьи и аналитика, правила расчёта, источники факта, этапы согласования и контрольный пример. Если в этих вопросах есть спор, его надо вынести на решение, а не спрятать в техническом задании.
Программные средства могут поддерживать этот порядок. Например, официальное описание бюджетирования в 1С:ERP предусматривает сравнение плановых сценариев с фактом, этапы бюджетного процесса и задачи ответственным исполнителям. Это пример возможностей конкретного продукта; соответствие вашей модели и необходимый объём настройки нужно проверять отдельно.
На странице автоматизации бюджетирования Smart Process работа начинается с анализа текущей модели и проектирования целевой: состава бюджетов, финансовой структуры и правил согласования. Затем идут настройка, тестирование и пилот. С таким запросом имеет смысл приходить вместе с текущими формами и перечнем решений, которые они должны поддерживать.