Дебиторская задолженность: что это, виды и примеры
2026-09-28 Статья
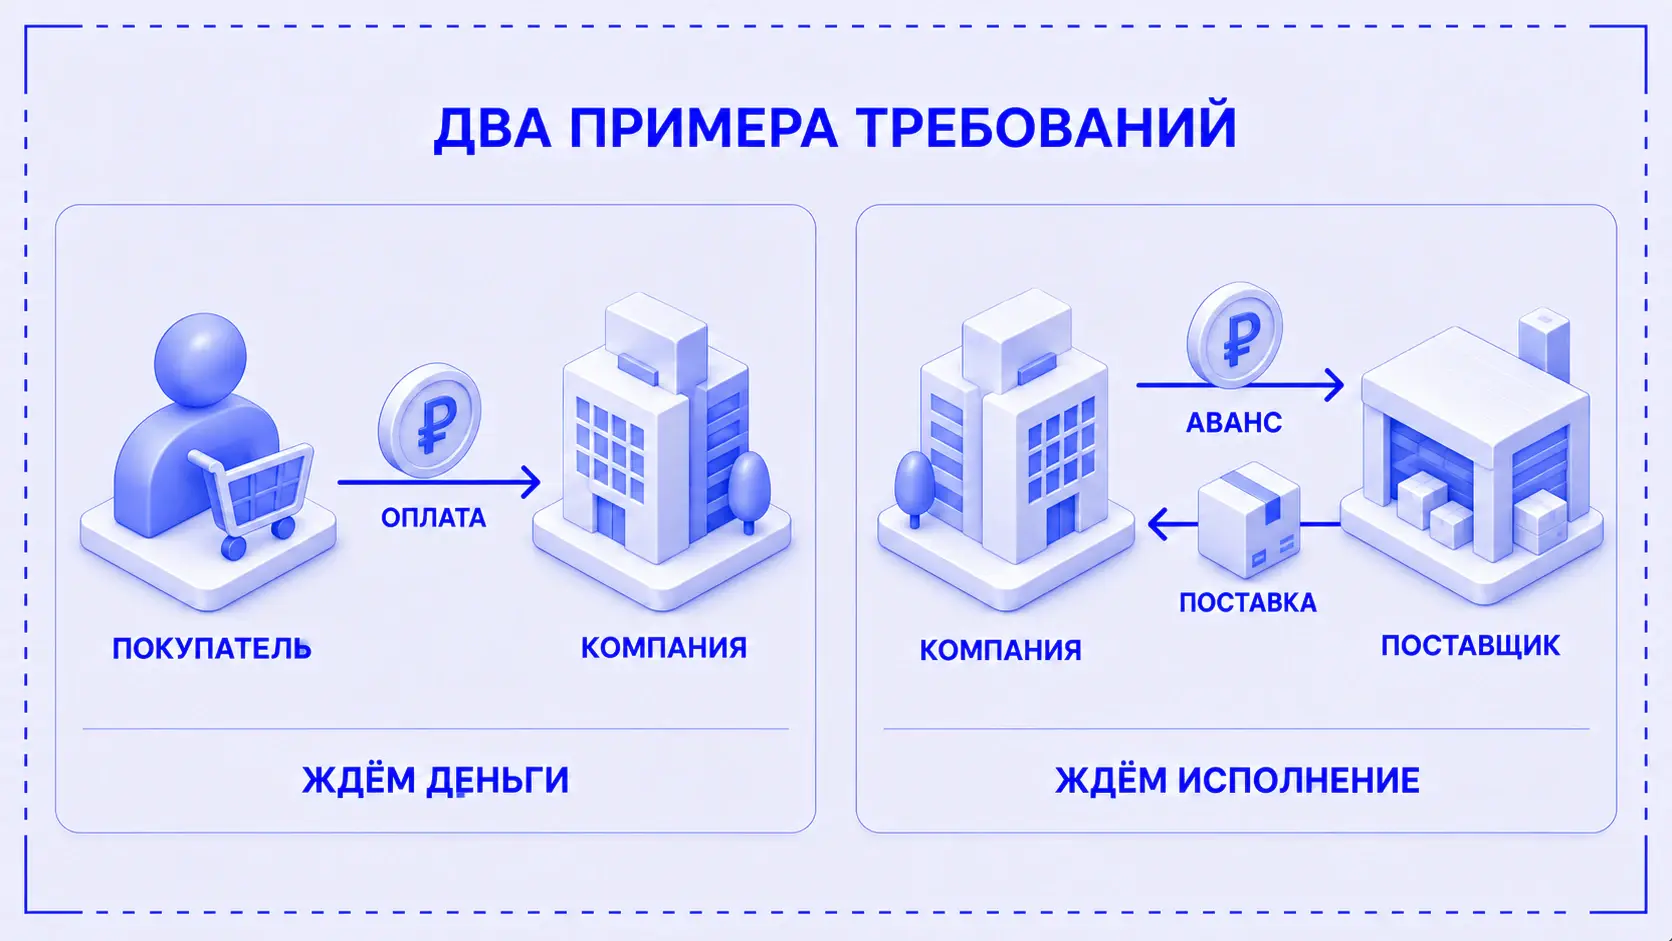
Дебиторская задолженность — это то, что должны компании другие лица: например, покупатель ещё не оплатил поставку или поставщик получил аванс, но не передал товар. Простыми словами: дебиторка — должны нам, кредиторка — должны мы. Того, кто должен компании, называют дебитором.
В учёте дебиторка — актив, однако её появление не означает поступления денег на счёт. Поэтому продажи и прибыль могут расти одновременно с нехваткой денег. Разберём, из чего состоит задолженность, какие у неё виды и как по сумме, срокам и движению долга понять, нужны ли бизнесу изменения.
В учёте дебиторка — актив, однако её появление не означает поступления денег на счёт. Поэтому продажи и прибыль могут расти одновременно с нехваткой денег. Разберём, из чего состоит задолженность, какие у неё виды и как по сумме, срокам и движению долга понять, нужны ли бизнесу изменения.
В статье:
Что такое дебиторская задолженность простыми словами
Как возникает дебиторка и что входит в её состав
Виды дебиторской задолженности
Чем опасна дебиторская задолженность
Как рассчитать остаток и оценить сроки оплаты
Почему дебиторка растёт
Как управлять дебиторкой: первые действия
Как возникает дебиторка и что входит в её состав
Виды дебиторской задолженности
Чем опасна дебиторская задолженность
Как рассчитать остаток и оценить сроки оплаты
Почему дебиторка растёт
Как управлять дебиторкой: первые действия
Что такое дебиторская задолженность простыми словами
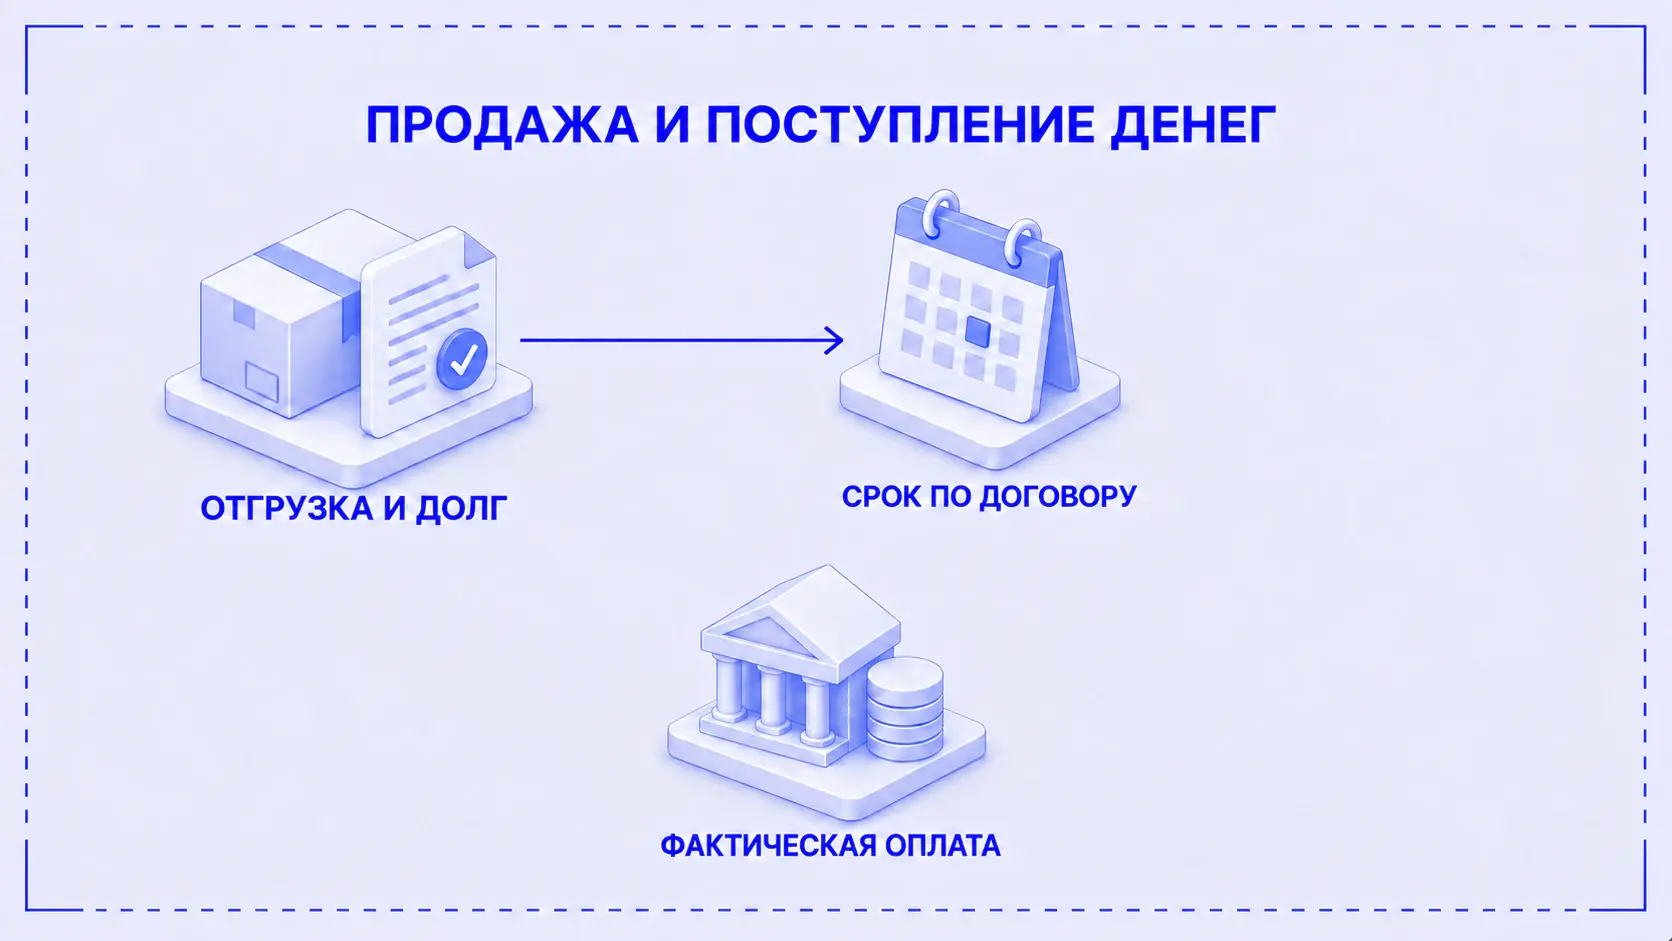
Компания передала покупателю товар, а по договору он заплатит через месяц. Пока оплаты нет, у продавца есть право требования к покупателю — дебиторская задолженность. Она возникла из согласованной отсрочки: сам факт долга ещё не означает нарушения. Проблема с оплатой появится, если договорный срок пройдёт, а покупатель не рассчитается.
Чем дебиторская задолженность отличается от кредиторской
Различие зависит от того, с чьей стороны смотреть на расчёты. В одной неоплаченной поставке у продавца возникает дебиторская задолженность, а у покупателя — кредиторская.
Разница между дебиторкой и кредиторкой не равна свободным деньгам. Даже если покупатели должны больше, чем компания поставщикам, это не гарантирует платёжеспособности: деньги могут поступить позже, чем потребуется платить. Сравнивать нужно не только суммы, но и сроки, характер обязательств и вероятность исполнения.
Дебиторка в балансе: актив, доход или деньги
Дебиторская задолженность относится к активам. Сам её остаток — не показатель дохода или прибыли. Он также не рассказывает, сколько денег поступит завтра. Более того, не всякое требование предполагает денежную оплату: по выданному авансу компания обычно ждёт поставку.
Три отчёта показывают разные стороны операции. Когда выручка признана, она участвует в отчёте о прибылях и убытках (P&L); неполученная оплата остаётся в дебиторской задолженности на дату баланса; поступление денег видно в отчёте о движении денежных средств (ДДС). Руслан Шарипов подчёркивает необходимость разделять эти подходы: P&L строится по начислению, ДДС — по движению денег, а баланс связывает их в единую систему.
В бухгалтерском балансе важен и характер требования. Например, долг покупателей, связанный с обычным операционным циклом, относится к оборотным активам; аванс на приобретение или создание внеоборотного актива — к внеоборотным. Поэтому правило «вся дебиторка находится в одной строке оборотных активов» неточно. Это различие установлено пунктами 14 и 16 ФСБУ 4/2023. Для управленческого решения попросите расшифровку суммы по её составляющим.
Как возникает дебиторка и что входит в её состав
Отсрочка покупателю — частый, но не единственный источник. Требования могут возникать к поставщикам, сотрудникам, учредителям и бюджету. Такой состав перечислен в материале ФНС о дебиторской задолженности.
Эти суммы нельзя одинаково включать в прогноз денежных поступлений. Долг покупателя предполагает оплату, аванс поставщику — прежде всего исполнение заказа. По остальным требованиям тоже нужно установить способ погашения. Иначе рост авансов легко принять за ухудшение оплаты покупателей, а всю сумму в балансе — за будущую выручку.
Минимальная расшифровка для анализа: кто должен, за что, сколько, к какому сроку и каким способом погашается требование. Общий остаток без этих полей мало помогает выбрать действие.
Виды дебиторской задолженности
Один долг можно отнести сразу к нескольким видам. Например, покупательская задолженность бывает краткосрочной, уже просроченной и обеспеченной поручительством. Это разные характеристики, их не нужно складывать в один перечень взаимоисключающих категорий.
Просроченная, сомнительная и безнадёжная — не синонимы. Просрочка говорит о нарушении даты. Сомнения в возврате требуют отдельной оценки, а для признания долга безнадёжным нужны предусмотренные законом основания.
Например, статья 266 НК РФ для налогового учёта связывает сомнительный долг по реализации с просрочкой и отсутствием перечисленного в ней обеспечения; для безнадёжных долгов устанавливает отдельные основания. Эти налоговые условия нельзя автоматически переносить на каждое управленческое обозначение риска. По одной задержке нельзя решить, что долг подлежит списанию: бухгалтеру нужно проверить применимые правила и документы.
Чем опасна дебиторская задолженность
Согласованная отсрочка сама по себе не плоха: она позволяет заключать сделки с покупателями, которым важно платить позже. Для бизнеса вопрос в том, сколько средств он может отвлечь до оплаты и насколько уверен в исполнении обязательства.
Основные риски возникают, когда сроки и качество долга перестают соответствовать потребностям компании:
- Кассовый разрыв. Зарплату, налоги и поставщиков нужно оплатить раньше, чем поступят деньги покупателей. Прибыль в отчёте не закрывает этот разрыв.
- Дополнительная стоимость финансирования. Если собственных денег не хватает и приходится занимать, отсрочка покупателю может обойтись дороже ожидаемой выгоды от продажи.
- Потери при непогашении. Чем больше зависимость от одного крупного должника, тем сильнее его неоплата может повлиять на бизнес. Сумма требования и вероятность его получения — разные вещи.
Для авансов поставщикам риск может проявиться иначе: компания не получит материалы или оборудование к нужному сроку. Поэтому контроль дебиторки — это не только напоминания покупателям об оплате, но и проверка ожидаемого исполнения по каждому виду требований.
Как рассчитать остаток и оценить сроки оплаты
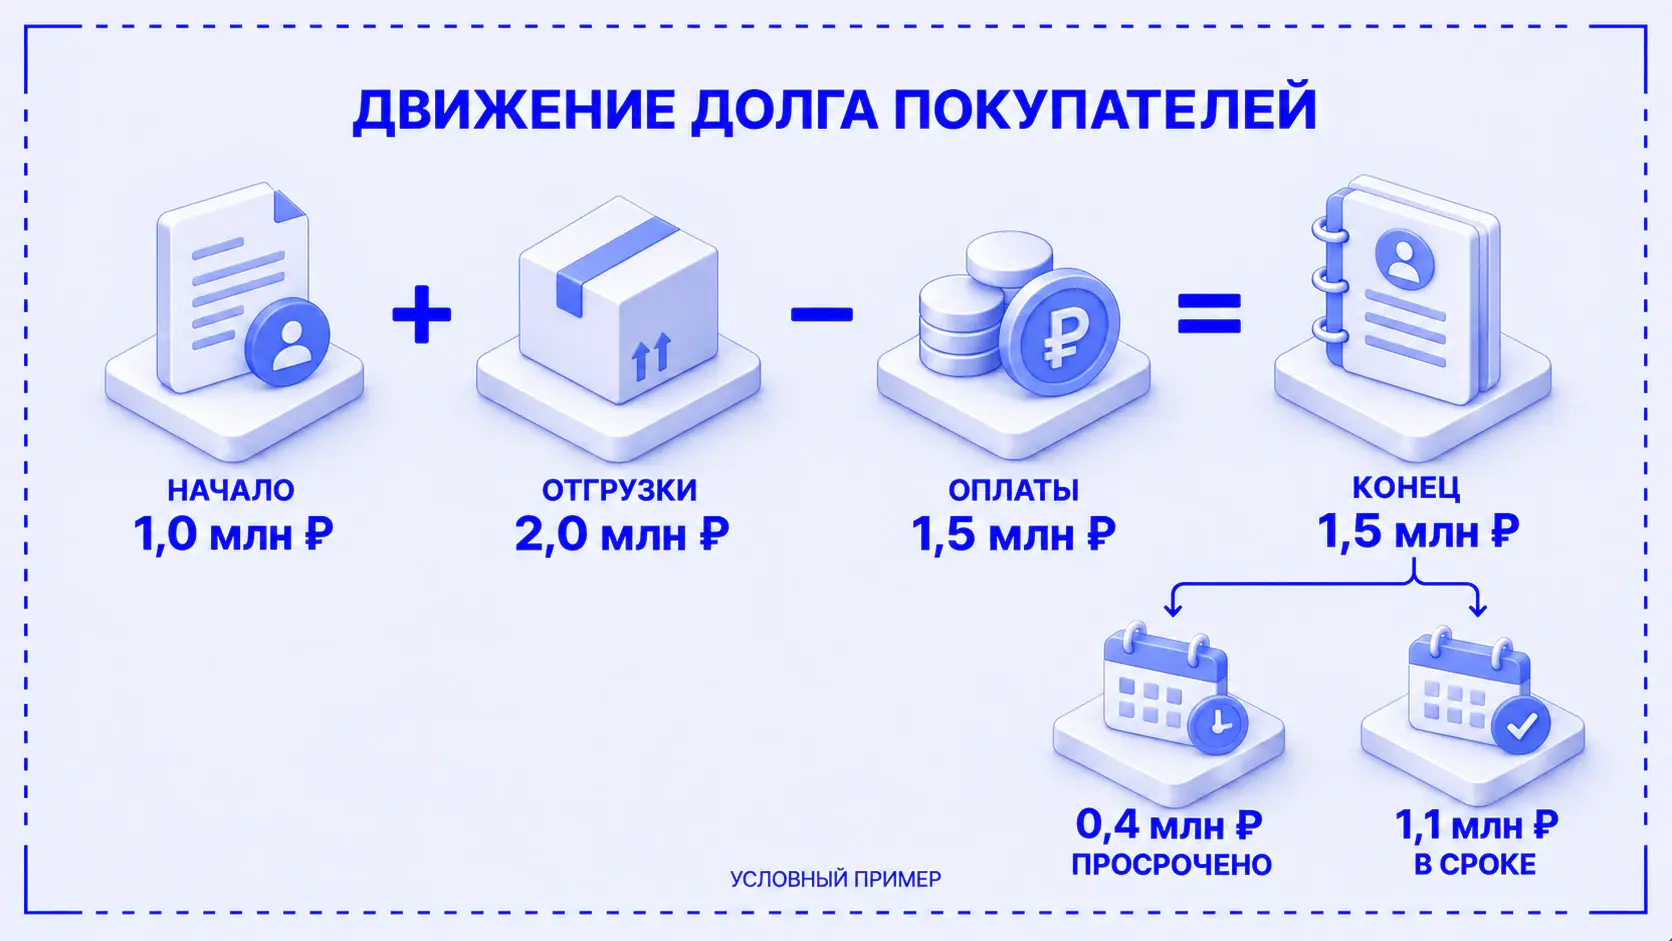
Остаток на дату — снимок, а не рассказ о движении за месяц. Для условного примера только по покупателям, без возвратов, авансов, списаний и корректировок, расчёт простой:
Долг на конец = долг на начало + новые отгрузки с отсрочкой − полученные оплаты.
В начале месяца покупатели должны 1,0 млн ₽. За месяц компания отгрузила с отсрочкой ещё на 2,0 млн ₽ и получила в погашение долга 1,5 млн ₽.
Долг вырос на 0,5 млн ₽, но это само по себе не доказывает, что покупатели стали платить хуже. Из конечных 1,5 млн ₽ просрочено 0,4 млн ₽, а 1,1 млн ₽ находится в согласованном сроке. Это разные управленческие ситуации. Просрочку нужно разложить по контрагентам и давности задержки, затем сравнить с предыдущей отчётной датой. Однодневная задержка и долг, который не платят несколько месяцев, требуют разного разбора.
В реальном учёте движение может включать возвраты, зачёты, корректировки и списания. Их отражают отдельно при сверке. Упрощённая формула выше объясняет пример, но не заменяет расшифровку всех операций компании.
Какие показатели смотреть вместе с общей суммой
- Доля просрочки: просроченный долг покупателей / весь долг покупателей × 100%. В примере это 0,4 / 1,5 × 100% ≈ 26,7%. Сам процент ещё не определяет качество долга: нужны возраст, контрагенты и динамика.
- Концентрация: какая часть суммы приходится на крупнейших должников. Она показывает, насколько компания зависит от отдельных платежей.
- Скорость оплаты: как меняется фактический срок получения денег при сопоставимых продажах и договорных условиях. При расчёте оборачиваемости и DSO важно брать согласованные данные о покупательском долге и соответствующих продажах; смешивать их с авансами поставщикам нельзя.
Просрочка определяется относительно согласованной даты оплаты. Если в отчёте нет даты или условия отсрочки, разделение на долг «в сроке» и «просрочено» нельзя проверить. Для ещё не просроченного долга договорная дата помогает составить календарь поступлений, но не гарантирует оплату. По просроченному эта дата уже прошла: нужен подтверждённый новый срок или осторожный прогноз. Если их нет, поступление остаётся неопределённым.
Почему дебиторка растёт
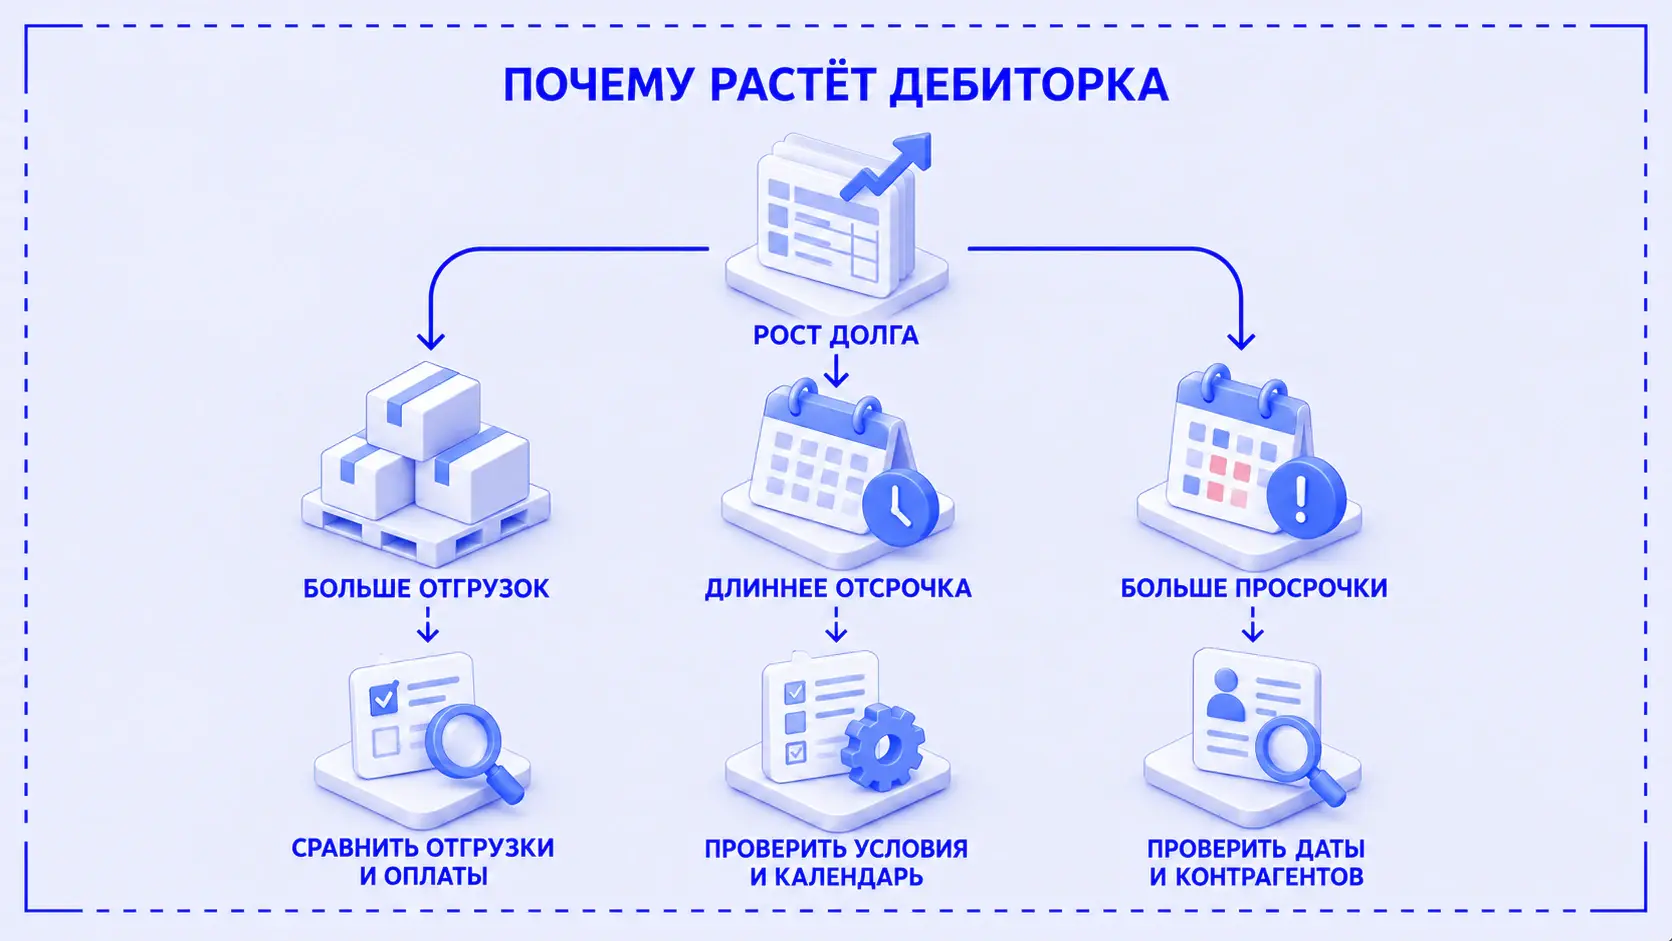
Если вырос именно долг покупателей, у него всё равно нет одного объяснения. Сначала проверьте, что изменилось в сделках и оплатах; причины могут сочетаться.
- Стало больше отгрузок с отсрочкой. Долг может расти вместе с продажами, даже если клиенты соблюдают прежние сроки. Сопоставьте новые отгрузки, поступления и просрочку за сравнимые периоды.
- Удлинились сроки оплаты. При прежнем объёме продаж большая отсрочка может увеличить остаток на отчётную дату. Проверьте условия договоров и календарь ожидаемых поступлений.
- Растёт просроченная часть. Здесь согласованные даты уже прошли, а денег нет. Посмотрите, у каких контрагентов и по каким обязательствам возникло изменение.
Один остаток не различает эти причины. Рост с 1,0 до 1,5 млн ₽ в нашем примере мог сопровождать увеличение отгрузок, более длинную отсрочку или накопление просрочки. Сравните одинаковые периоды: отгрузки и оплаты, договорные сроки, сумму и возраст просрочки. Без такого сравнения ни одну из причин нельзя назначить основной.
Руслан пишет о значении динамики показателей: цифра в моменте без изменения во времени может ввести в заблуждение. Для дебиторки этот принцип означает, что универсального «хорошего процента» из одного баланса не получить. Даже уменьшение остатка нужно объяснить: оно может сопровождать как получение оплаты, так и падение продаж.
Как управлять дебиторкой: первые действия
Начать можно с пяти шагов. Они помогут выбрать, что менять: данные, условия новых сделок или работу с уже возникшей задолженностью.
- Соберите проверяемый реестр. По каждому требованию укажите контрагента, договор или документ-основание, сумму, срок исполнения и ответственного сотрудника. Разделите покупателей, выданные авансы и прочие требования; спорные суммы сверьте с документами и контрагентом.
- Настройте правила новых отсрочек. До сделки оценивайте возможность покупателя платить и определяйте допустимую сумму долга и срок. Фиксируйте условия в договоре. Лимит должен учитывать и потребность компании в деньгах, а не только желание увеличить продажи.
- Контролируйте приближающиеся даты и задержки. Назначьте, кто напоминает об оплате, выясняет причину просрочки и фиксирует следующий шаг. По авансам проверяйте срок поставки. Если есть спор по качеству или документам, одной рассылки напоминаний недостаточно.
- Обновляйте прогноз поступлений. Отдельно показывайте договорные даты по долгу в сроке и подтверждённый срок либо осторожную оценку по просроченному. Сопоставляйте поступления с ближайшими платежами компании; неизвестный платёж не считайте обеспеченным.
- Разбирайте проблемные требования по основаниям. При устойчивой задержке привлекайте ответственных за договор, бухгалтерию и при необходимости юриста. Переговоры, изменение условий, претензии и взыскание выбирают с учётом ситуации. Сомнения в получении денег также требуют проверки их отражения в учёте.
Что запросить руководителю на ближайшую встречу: кто и за что должен; сколько просрочено и как давно; какие поступления ожидаются; чем объясняется изменение остатка. Эти четыре ответа связывают реестр с решением — например, пересмотреть отсрочку крупному покупателю или разобраться с задержавшим поставку подрядчиком.
Если продажи, оплаты и задолженность учитываются в разных местах и не сходятся, сначала нужно определить единые основания расчёта и необходимые данные. Автоматический отчёт не восстановит отсутствующие договорные даты сам по себе. Со Smart Process можно обсудить автоматизацию управленческого учёта: как связать данные и отчёты, которые нужны руководителю для контроля денег и обязательств.
Подробная политика дебиторки — лимиты, регламенты согласования отсрочек и порядок работы с просрочкой — следующий уровень этой задачи. Базовый контроль начинается с понятного состава долга, проверяемых сроков и назначенного ответственного.