Кассовый разрыв: как увидеть заранее и что делать, если денег не хватает
Руслан Шарипов
2026-09-28 Статья
Кассовый разрыв — ситуация, когда доступных денег не хватает для обязательных выплат к конкретному сроку. При этом у компании могут быть продажи, прибыль и ожидаемые поступления. Проблема в том, что заплатить нужно раньше, чем деньги станут доступны.
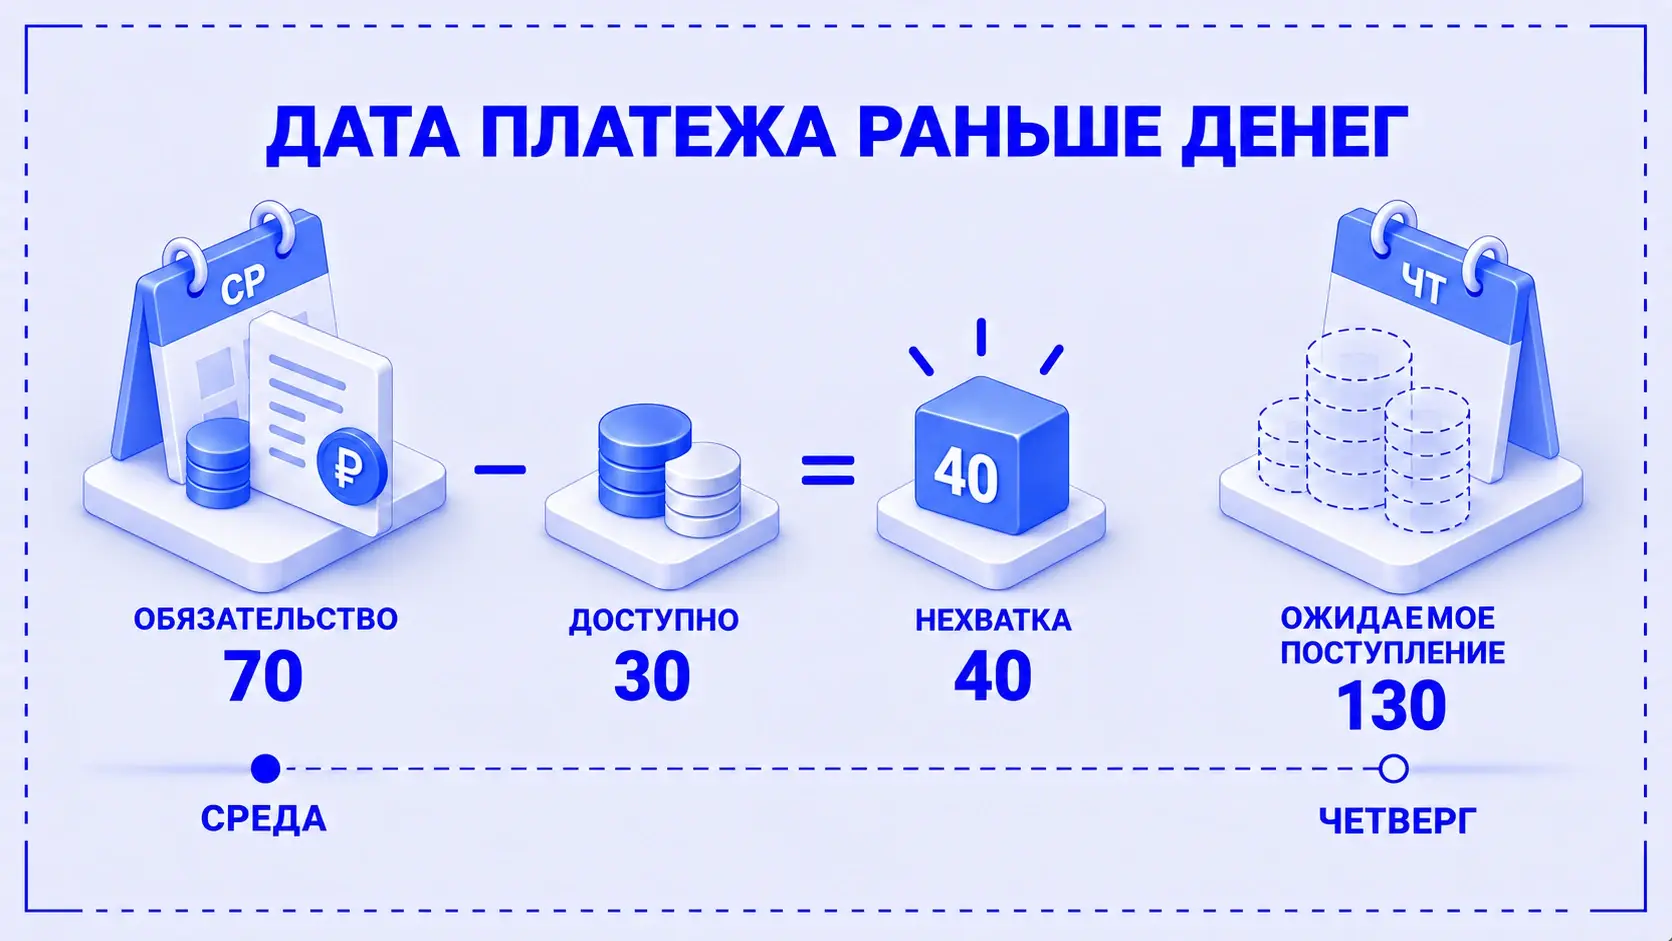
Допустим, к среде на счёте останется 30 тыс. ₽, а заплатить нужно 70 тыс. ₽. Покупатель обещает перечислить 130 тыс. ₽ в четверг. На всю неделю денег вроде бы достаточно, но в среду не хватает 40 тыс. ₽. Именно эту дату нужно увидеть в прогнозе и найти решение до наступления срока.
Допустим, к среде на счёте останется 30 тыс. ₽, а заплатить нужно 70 тыс. ₽. Покупатель обещает перечислить 130 тыс. ₽ в четверг. На всю неделю денег вроде бы достаточно, но в среду не хватает 40 тыс. ₽. Именно эту дату нужно увидеть в прогнозе и найти решение до наступления срока.
В этой статье
Что такое кассовый разрыв и почему он бывает при прибыли
Почему возникает кассовый разрыв
Как заранее увидеть кассовый разрыв
Что делать, если денег к сроку не хватает
Как снизить риск нового разрыва
Что такое кассовый разрыв и почему он бывает при прибыли
Почему возникает кассовый разрыв
Как заранее увидеть кассовый разрыв
Что делать, если денег к сроку не хватает
Как снизить риск нового разрыва
Что такое кассовый разрыв и почему он бывает при прибыли
Кассовый разрыв относится к движению денег, а прибыль — к финансовому результату за период. Выручка в отчёте ещё не означает, что покупатель оплатил поставку. Пока оплата не поступила, вместо денег у компании есть требование к покупателю — дебиторская задолженность. Рассчитаться ею по ближайшему платежу автоматически не получится.
В разборе ошибок автоматизации управленческого учёта Руслан Шарипов разделяет три связанных отчёта: P&L по начислению, ДДС по движению денег и баланс. Это важная граница: каждый отчёт отвечает на свой вопрос. Подменять расчёт будущей платёжеспособности показателем прибыли нельзя.
Сам по себе дефицит на одну дату не доказывает убыточность бизнеса. Но и наличие прибыли не делает разрыв безопасным. Если не найти решение, компания не исполнит часть обязательств вовремя: например, не оплатит поставку, от которой зависит следующая отгрузка. Могут возникнуть и дополнительные затраты на срочное привлечение денег. При обсуждении следующих поставок контрагент может предложить менее удобные условия — например, меньшую отсрочку или предоплату. Это возможные последствия, которые зависят от ситуации и договорённостей.
Разовый разрыв и постоянно недостающие деньги требуют разного разбора. В первом случае нужно проверить несовпадение сроков. Во втором — ещё и условия продаж и закупок, расходы, запасы и обслуживание долга. Когда каждый следующий период приходится закрывать новым заимствованием, переноса одной даты уже недостаточно.
Почему возникает кассовый разрыв
В прогнозе нужно искать изменения сумм и сроков: поступления оказались меньше или пришли позже, выплаты стали больше или потребовались раньше. Но за каждой строкой стоит свой процесс. Чтобы предупредить повторение, нужно найти, какая дата или сумма перестала соответствовать реальности.
Это возможные механизмы, а не признаки, обязательные для каждой компании. Например, большой запас не создаёт разрыв сам по себе: значение имеют уже оплаченная сумма, сроки будущих продаж и остальные обязательства.
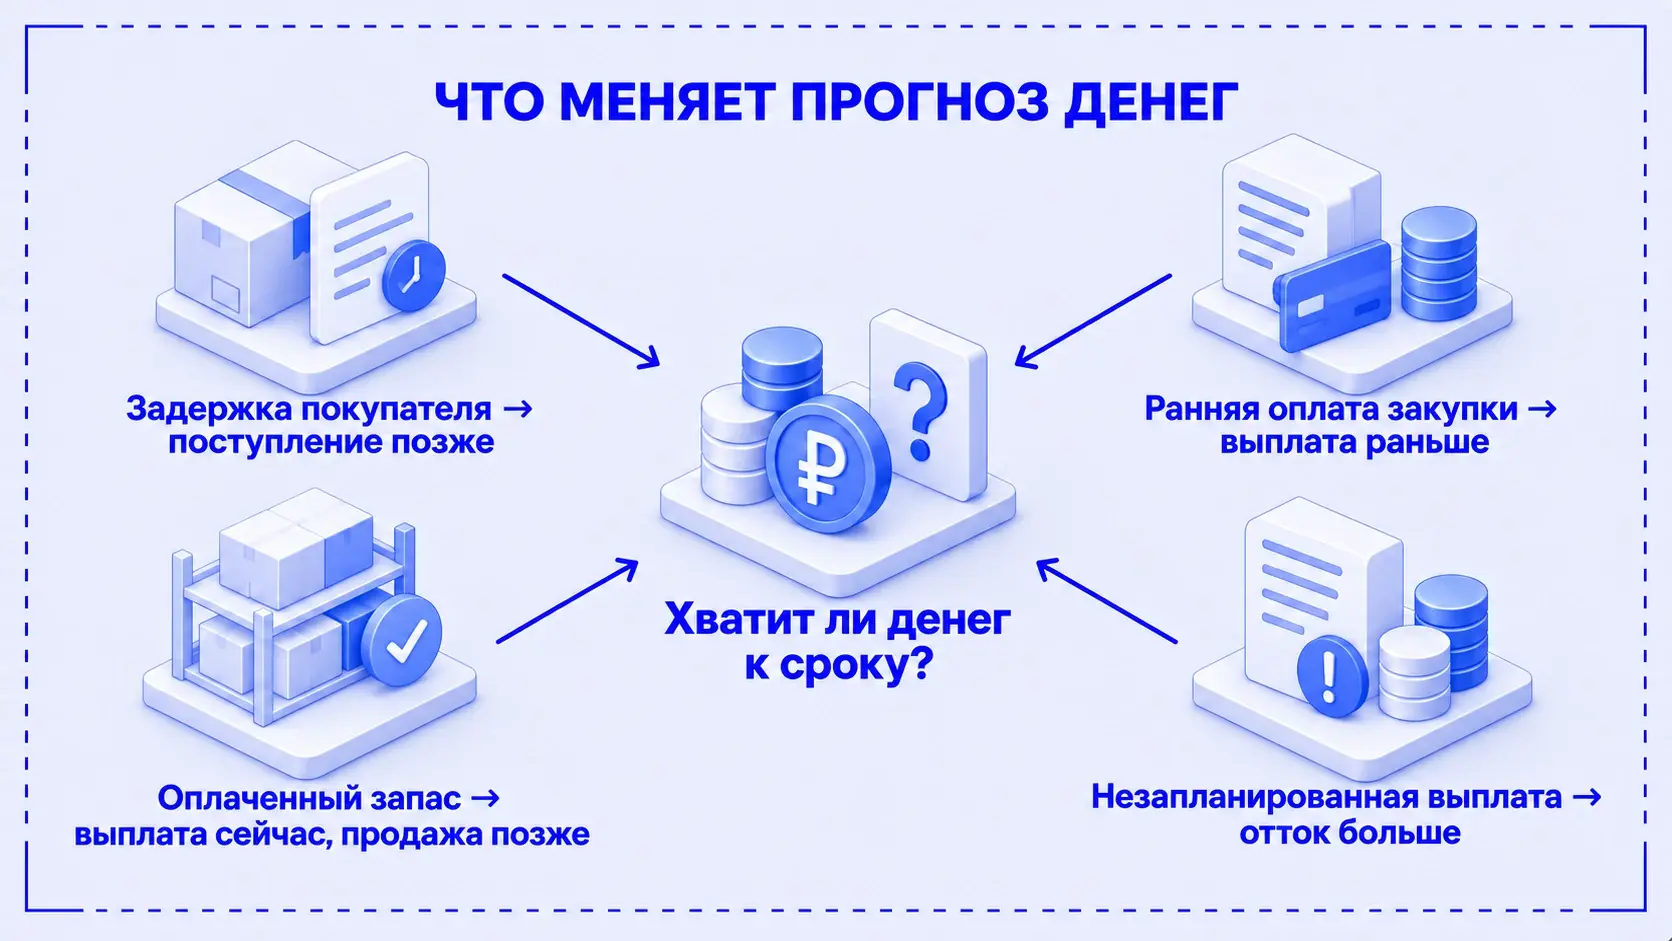
Отдельная причина позднего обнаружения — ошибка самого прогноза. В план могли включить неподтверждённую оплату, забыть выплату или дважды посчитать один источник денег. Поэтому начинать нужно с проверки исходных строк, а не с поиска любой суммы, которой можно закрыть минус.
Как заранее увидеть кассовый разрыв
Нужен прогноз поступлений и выплат по датам — платёжный календарь. Фактический отчёт ДДС объясняет уже состоявшееся движение денег. Чтобы увидеть будущую нехватку, к доступному остатку добавляют ожидаемые поступления и вычитают предстоящие выплаты в том порядке, в котором они должны произойти.
Прогнозный остаток = доступные деньги на начало расчёта + накопленные поступления − накопленные выплаты.
Считайте его на каждую значимую дату, а не только на конец месяца. Первая отрицательная величина показывает момент нехватки. Её модуль — сумма, которой недостаёт на эту дату при принятых предположениях. Если дальше прогноз опускается ещё ниже, для всего горизонта потребуется большее покрытие или изменение графика.
Перед расчётом проверьте три составляющие:
- Доступный остаток. Возьмите подтверждённые суммы на определённый момент. Деньги на другом счёте или в другой компании нельзя автоматически считать доступными для нужного платежа: проверьте возможность и время их использования. Не прибавляйте весь кредитный лимит к остатку на счёте — возможное финансирование учитывают отдельным поступлением с датой и условиями.
- Поступления. Для каждого укажите сумму, ожидаемую дату и основание: условия договора, график и последнее подтверждение покупателя. Обещание оплаты и уже зачисленные деньги — разные состояния.
- Выплаты. Включите обязательства с фактическими сроками, в том числе разовые и регулярные. Платёж, который уже прошёл и учтён в начальном остатке, не нужно вычитать повторно.
Вернёмся к условной компании из начала статьи. На начало вторника ей доступно 120 тыс. ₽. Во вторник нужно выплатить 90 тыс. ₽, в среду — ещё 70 тыс. ₽. До четверга поступлений не ожидается; в четверг покупатель должен перечислить 130 тыс. ₽. Других движений в примере нет.
В среду не хватает 40 тыс. ₽. Строка −40 — расчётная нехватка, а не фактический отрицательный банковский остаток и не доказательство, что платёж на 70 тыс. ₽ выполнен. Четверговые 90 тыс. ₽ тоже условны: это результат модели, в которой учтены все предусмотренные выплаты. Как именно будет исполнено обязательство среды, ещё нужно решить.
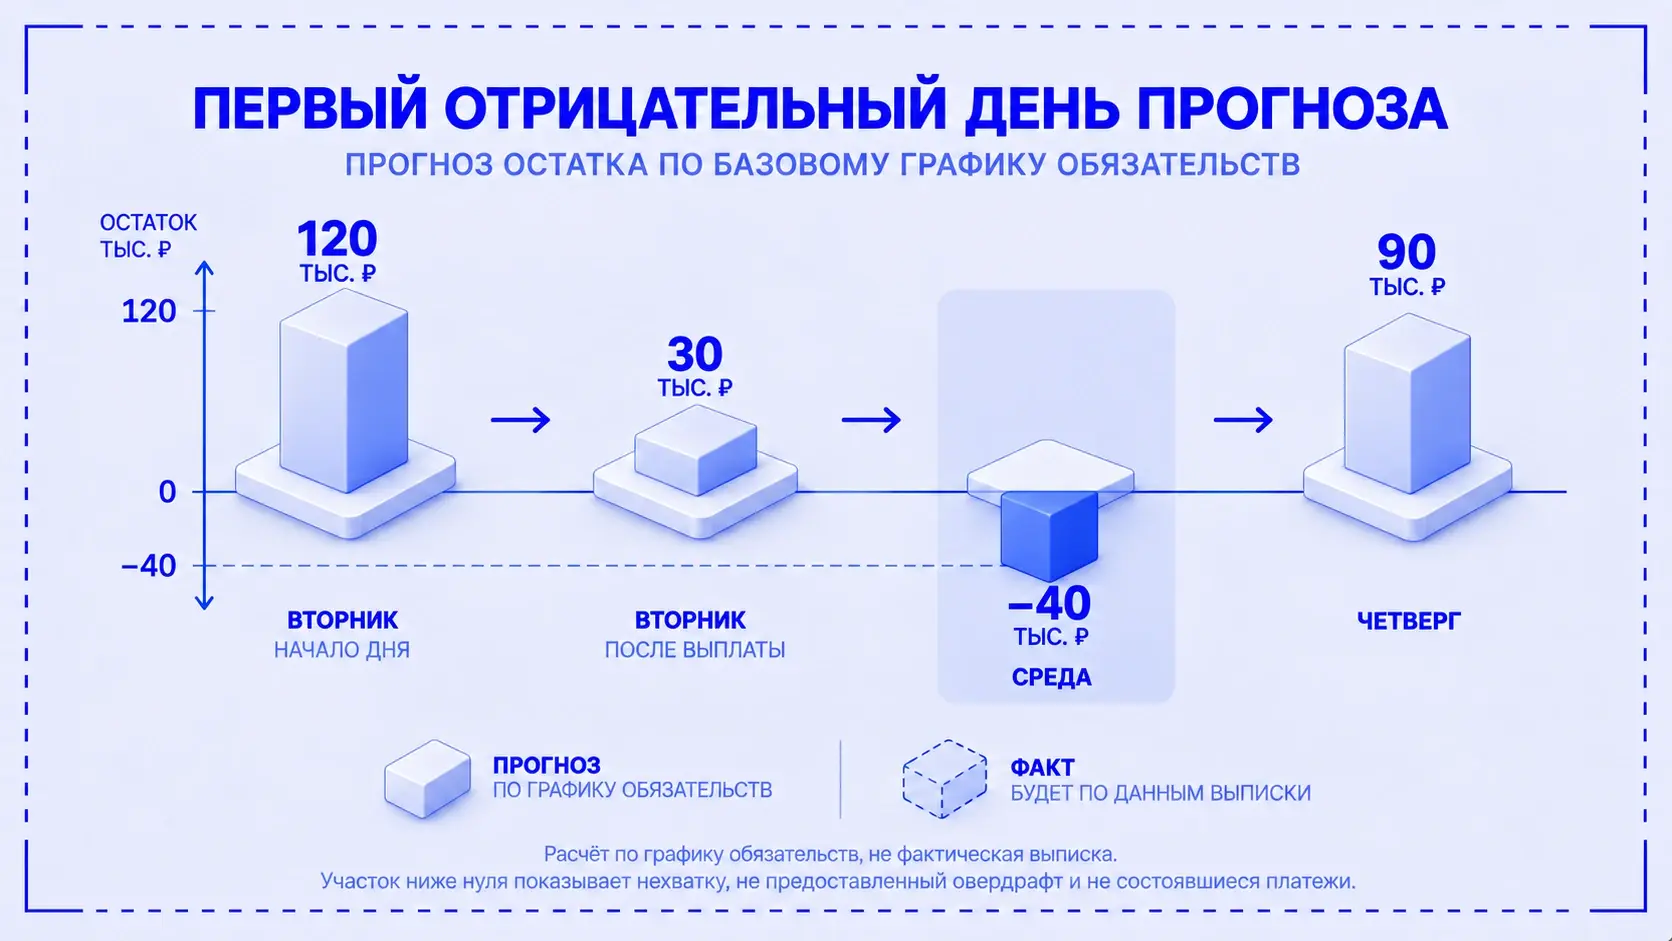
Сводная проверка даёт положительный результат: 120 + 130 − 90 − 70 = 90 тыс. ₽. Но она скрывает среду. Положительный итог периода не означает, что денег хватает внутри периода. Если крупное поступление ожидается вечером, а платить нужно утром того же дня, проверьте и порядок операций внутри дня.
Для уязвимых поступлений полезен отдельный сценарий задержки. Например, если 130 тыс. ₽ придут только в пятницу, расчётная нехватка сохранится и на четверг. Это не прогноз поведения клиента, а проверка того, выдержит ли план сдвиг даты. Так видно, на какое поступление компания полагается и до какого момента нужно иметь запасное решение.
Что делать, если денег к сроку не хватает
Если кассовый разрыв уже виден в прогнозе, сначала зафиксируйте дату, сумму нехватки и обязательства, которые она затрагивает. В нашем примере задача звучит конкретно: к сроку среды обеспечить недостающие 40 тыс. ₽ либо согласовать изменение части выплат. Разговор «нам нужны деньги на оборотку» без даты не помогает выбрать действие.
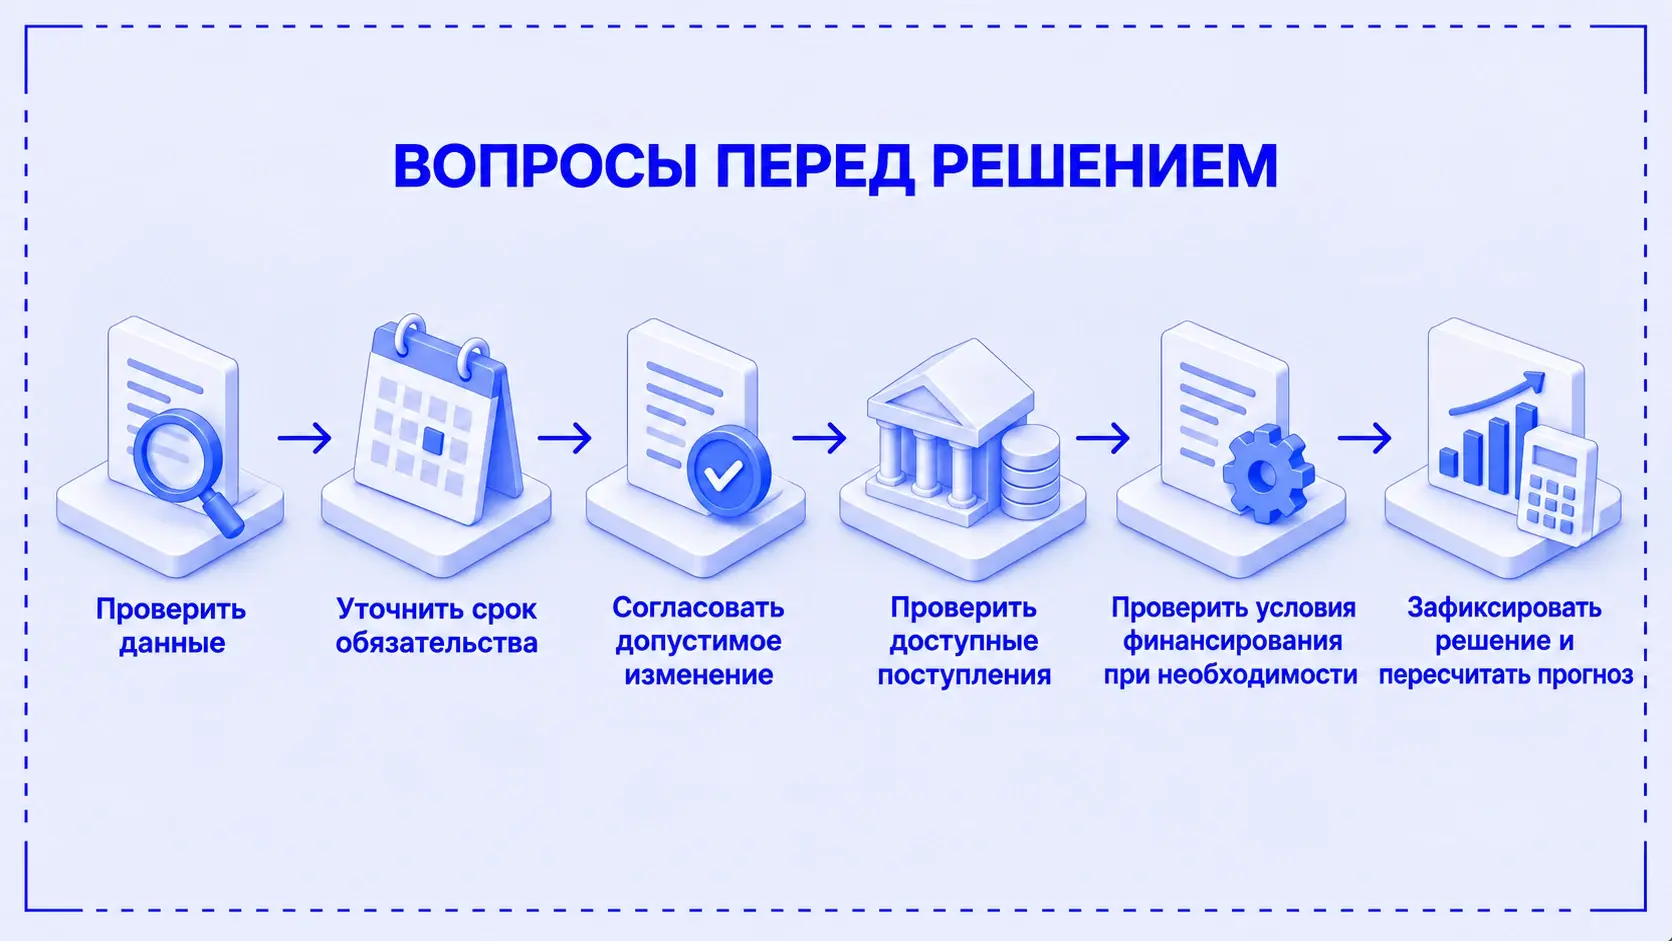
Дальше проверьте варианты в следующем порядке:
- Подтвердите данные. Уточните доступный остаток, состав выплат и реальность поступлений. Если обнаружен дубль или пропущенная сумма, пересчитайте прогноз. Исправление ошибки не должно маскировать настоящее обязательство.
- Разделите выплаты по возможности изменения. Какие сроки уже обязательны, а какие расходы ещё можно не принимать? По действующим обязательствам выясните допустимость изменения, последствия и необходимые согласования. Просто перенести строку в таблице — не значит получить отсрочку.
- Уточните ожидаемые оплаты. Свяжитесь с ответственным за поступление: подтверждена ли дата, можно ли согласовать раннюю или частичную оплату, какие условия для этого потребуются? Не включайте ускорение в основной сценарий до договорённости.
- Оцените финансирование, если оно всё ещё нужно. Проверьте не только размер суммы, но и доступность к нужному сроку, полную стоимость, условия возврата и источник погашения. Затем внесите в прогноз и получение денег, и связанные с ним будущие выплаты.
- Зафиксируйте решение и проверьте новый минимум. У каждого действия должны быть ответственный и срок подтверждения. Пересчитайте весь горизонт: снятие минуса среды не должно незаметно переносить проблему на следующую неделю.
В условном примере можно проверить такой вариант: если согласован перенос 40 тыс. ₽ из выплаты среды на четверг, в среду остаётся заплатить 30 тыс. ₽. Тогда прогноз на среду — 30 − 30 = 0, на четверг — 0 + 130 − 40 = 90 тыс. ₽. Дефицит исчезает только при соблюдении двух условий: перенос действительно согласован, а четверговое поступление доступно до перенесённого платежа. Это проверка сценария, а не рекомендация самостоятельно менять срок любого обязательства.
Если срок уже наступил, не продолжайте показывать пропущенный платёж как исполненный. Разведите факт и неисполненные обязательства: какой остаток есть сейчас, что не оплачено, что согласовано с получателем и когда потребуется повторное решение. Без этого следующий прогноз будет строиться на вымышленном прошлом.
Не стоит закрывать вопрос только новым займом или надеждой на продажи. Заём добавляет будущие выплаты, а продажа с отсрочкой не даёт деньги немедленно. Любое решение нужно проверить на следующем минимальном остатке, а затем вернуться к причине разрыва.
Как снизить риск нового разрыва
Предупреждение разрыва начинается с того, как компания узнаёт об изменившихся датах. Если клиент перенёс оплату, а финансовый отдел узнал об этом после наступления срока, даже правильно настроенная таблица или программа покажет устаревший прогноз.
Для регулярной работы закрепите несколько правил:
- У поступлений и выплат есть ответственные за дату. Они подтверждают изменения и основания, а сотрудник, собирающий общий прогноз, видит их вовремя.
- Факт закрывает исполненную часть плана. После получения банковских данных оплаченные суммы больше не должны числиться будущими; неоплаченный остаток обязательства остаётся видимым с актуальным статусом.
- Ближайшие даты проверяются чаще дальних. Частоту обновления выбирают под темп платежей и возможность повлиять на них. В период дефицита или нестабильных поступлений ждать закрытия месяца нельзя.
- Закупки и отсрочки проверяются на денежный эффект. Перед увеличением оплаченного запаса или предоставлением клиенту новых условий нужно увидеть, что произойдёт с прогнозным остатком.
- Резерв и порог обращения к руководителю определены заранее. Сумму резерва выбирают по обязательным выплатам, неопределённости поступлений и времени на запасное решение. Универсального процента выручки здесь недостаточно. Сигналом может быть не только минус, но и снижение прогноза ниже принятого минимального остатка.
Платёжный календарь можно вести в таблице или системе учёта. Например, официальный материал 1С описывает планирование поступлений и выплат по дням и неделям в 1С:УНФ и 1С:Рознице. Это пример конкретных решений, а не свойство любой программы 1С и не гарантия отсутствия кассовых разрывов.
Программа не подтверждает обещание покупателя вместо ответственного сотрудника. Ей нужны согласованные правила, актуальные даты и проверенные остатки. Если эти данные собираются с опозданием, автоматизация без изменения процесса лишь быстрее пересчитает неверный план.
Когда сведение данных и согласование изменений регулярно задерживают решения, можно обсудить автоматизацию бюджетирования со Smart Process. Для начала пригодятся текущий прогноз денег, список его источников и несколько случаев, когда дата изменилась, а план — нет. Это поможет определить, какие данные и правила нужно связать в системе, чтобы руководитель видел нехватку до срока платежа.