Казначейство в 1С: что контролировать и какую систему выбрать
Руслан Шарипов
2026-09-05 Статья
Во многих компаниях казначейством называют место, где создают платёжные поручения и загружают банковскую выписку. Это слишком поздняя точка контроля. Когда платёж уже ушёл в банк, можно только отразить факт. Управлять нужно раньше — в момент, когда у подразделения появляется потребность в деньгах.
Рабочее казначейство отвечает на пять вопросов: что нужно оплатить, на каком основании, когда, из какого источника и можно ли проводить платёж сейчас. Для этого недостаточно банковского учёта. Нужны заявки, согласование, лимиты, прогноз поступлений, платёжный календарь, очередь платежей и сверка исполнения.
Выбор программы начинается не со сравнения кнопок. Сначала компания описывает этот процесс и степень централизации. Затем становится понятно, достаточно ли 1С:Комплексной автоматизации, нужен ли контур 1С:ERP, требуется ли 1С:Управление холдингом или отдельная казначейская система.
В этой статье вы узнаете
Что такое казначейство в 1С и где заканчивается учёт денег
Как проходит платёж от потребности до банковской выписки
Что именно должно контролировать казначейство
Почему платёжный календарь не работает при оплатах вне заявок
Какие роли и исключения нужно определить
Когда выбирать КА, ERP, 1С:Управление холдингом, 1С:ERP. Управление холдингом или отдельный контур
Как запускать казначейство поэтапно
Что такое казначейство в 1С и где заканчивается учёт денег
Казначейство в 1С — это контур управления денежными средствами, который связывает планирование поступлений и выплат, заявки, лимиты, согласование, платёжный календарь и исполнение. Он нужен, чтобы принять решение до движения денег: хватит ли средств, нужно ли переносить платёж, не превышен ли лимит, кто согласовал расход и как он повлияет на обязательства ближайших дней.
Учёт отвечает на вопрос, что уже произошло с деньгами. Казначейство добавляет контроль будущих потребностей и решений до оплаты.
Поэтому загрузка выписки и остаток на банковском счёте — только часть контура. Остаток показывает деньги сейчас. Платёжный календарь должен учитывать будущие поступления и выплаты. Заявка должна показывать потребность. Лимит — разрешённую границу. Маршрут согласования — кто принял решение.
Без этой связи система может аккуратно отразить уже совершённый кассовый разрыв.
Минимальный результат казначейства для руководителя — достоверный прогноз ликвидности и понятная очередь платежей. Для финансового директора — управляемые правила приоритета, лимитов и исключений. Для инициатора — прозрачный статус заявки. Для бухгалтера — согласованное основание платежа и корректные данные для исполнения.
Как проходит платёж от потребности до банка
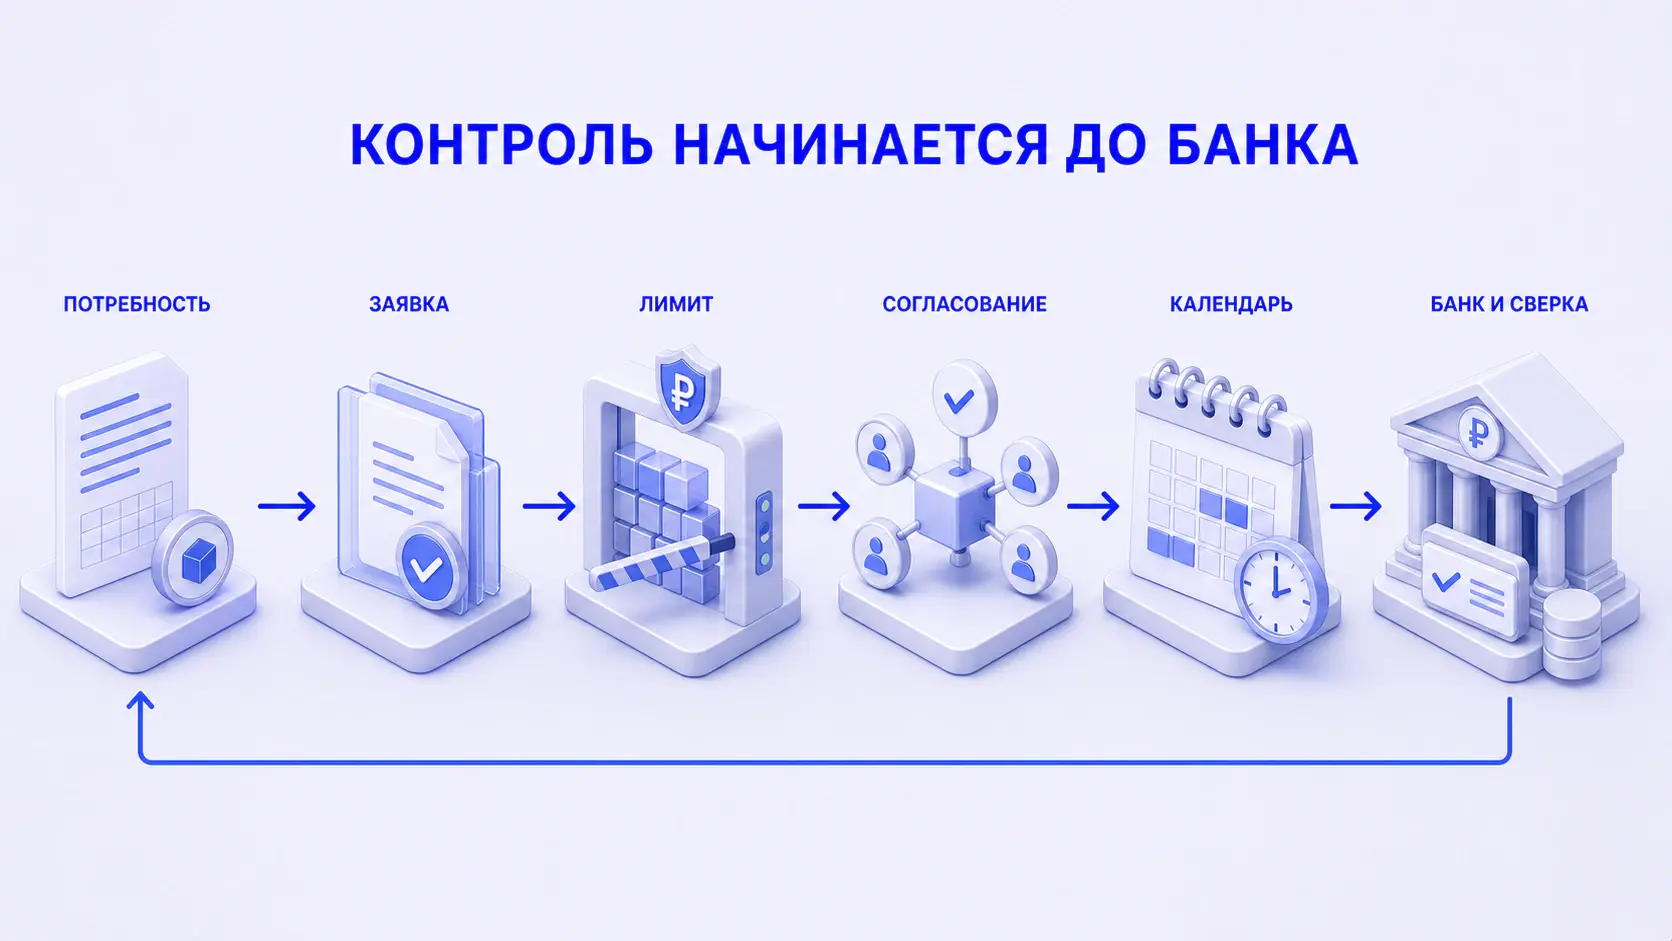
Сквозной процесс расхода выглядит так:
1. У подразделения возникает потребность оплатить товар, услугу, налог, зарплату, кредит или другой расход
2. Инициатор создаёт заявку и указывает основание, сумму, срок, статью движения денег, договор, проект или другой нужный разрез
3. Система и ответственные проверяют реквизиты, наличие документов, полномочия и соответствие лимиту
4. Заявка проходит согласование по правилам компании
5. Согласованные потребности попадают в платёжный календарь вместе с ожидаемыми поступлениями
6. Казначей распределяет платежи по датам и счетам, учитывая приоритеты и доступные деньги
7. Из утверждённой очереди формируются платёжные документы и передаются в банк
8. Банковская выписка подтверждает исполнение, система связывает факт с заявкой и обновляет прогноз
Даже согласованная заявка не гарантирует оплату в исходную дату: перед включением в реестр казначей повторно проверяет доступную ликвидность, приоритет и новые обязательства.
Поступления тоже нужно планировать. Если календарь содержит только расходные заявки, он предполагает, что клиенты заплатят вовремя и в полном объёме. Такая модель скрывает риск. Плановое поступление должно иметь источник, ожидаемую дату, вероятность или статус и ответственного, который уточняет прогноз.
Официальное описание казначейства в 1С:ERP включает планирование поступлений и расходов, контроль наличия и целевого использования денежных средств, операции по счетам и кассам, взаиморасчёты, кредиты, депозиты и займы. Конкретный периметр компании может быть уже. Важно выбрать то, чем действительно нужно управлять, а не включить все доступные возможности сразу.
Что должно контролировать казначейство
Казначейский контур удобно проектировать не по документам программы, а по управленческим вопросам.
Для группы компаний добавляются вопросы централизации: можно ли перераспределять деньги между организациями, кто управляет общим пулом ликвидности, как устроена фабрика платежей, где ведутся договоры и как казначейский центр получает данные из разных учётных систем.
Лимит и наличие денег отвечают на разные вопросы. Расход может укладываться в бюджет, но на выбранную дату средств не хватит. И наоборот: деньги на счёте есть, однако платёж не предусмотрен бюджетом или не согласован. Казначейство должно проверять оба условия, а не заменять одно другим.
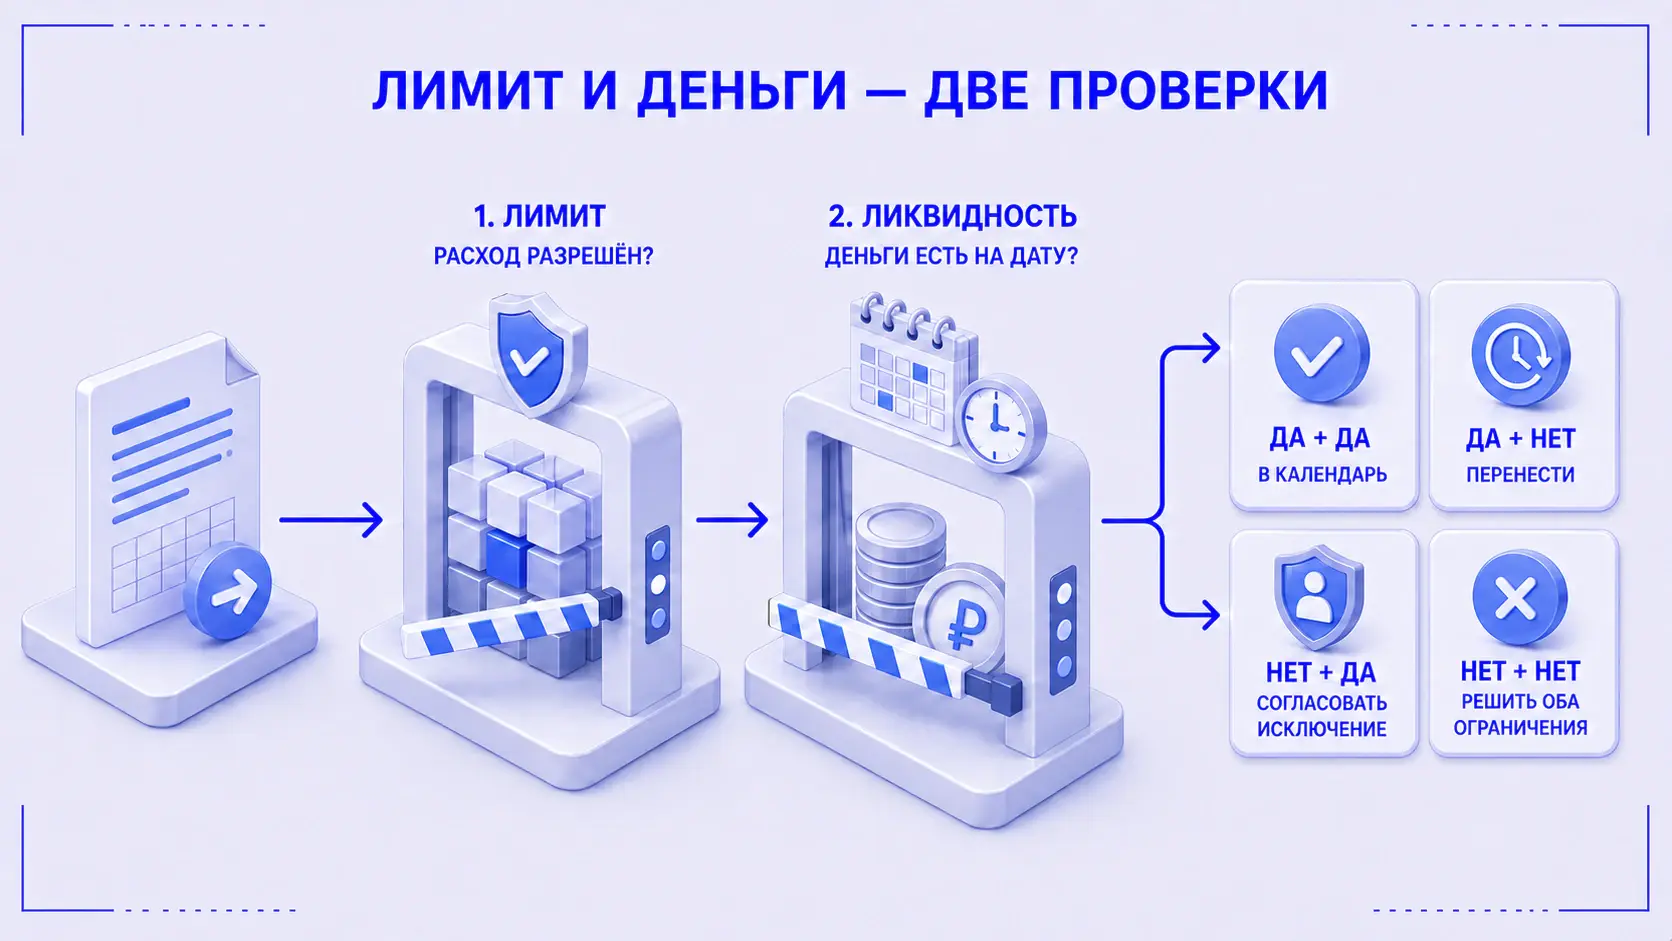
Кредиты, депозиты, валютные операции и финансовые риски нужны не всем. Их стоит включать, если компания действительно управляет такими инструментами в казначействе. Большой функциональный периметр без владельцев и регулярных операций только усложняет запуск.
Почему календарь не работает, если можно платить вне заявки
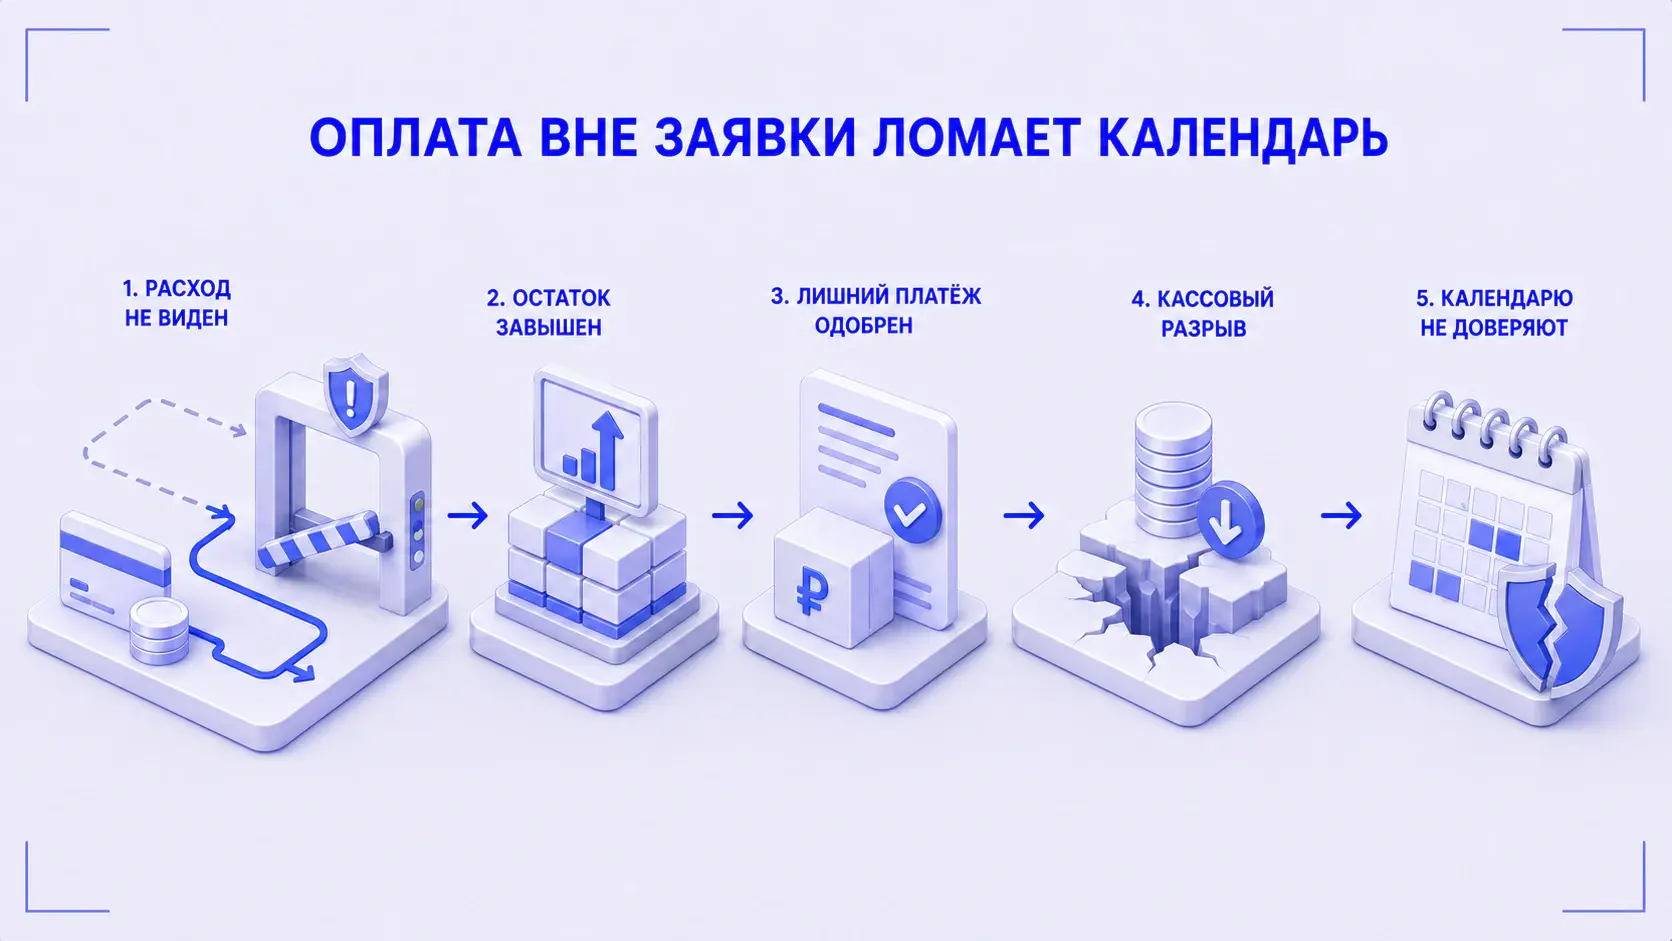
Частая картина: заявки внедрены, согласование настроено, но бухгалтер или казначей всё ещё может создать списание напрямую. Формально новый процесс существует. Фактически часть денег проходит мимо него.
Последствия появляются по цепочке:
• Календарь не видит будущий расход
• Свободный остаток завышен
• Другой платёж согласуется на деньги, которых уже не будет
• Лимит уменьшается только после факта или не связывается с исходной потребностью
• Руководитель узнаёт об исключении из банковской выписки
• Подразделения перестают доверять очереди и возвращаются к ручным спискам
В официальной документации 1С:ERP казначейство описано как отдельный набор сценариев планирования, лимитирования и движения денег. Но сама настройка не отвечает на организационный вопрос: какие платежи обязаны идти через заявку, кто может создать исключение и как оно будет видно в календаре.
Запрет тоже не должен быть слепым. Налоги, зарплата, аварийный ремонт или срочное исполнение обязательства могут потребовать особого маршрута. Исключение работает, если у него есть основание, полномочный согласующий и последующий контроль. Кнопка «сверх лимита» без регламента превращает лимит в декоративную надпись.
Как распределить роли и ответственность
Программа не заменяет решение о полномочиях. До настройки нужно определить хотя бы шесть ролей.
Инициатор описывает потребность и прикладывает основание. Он не должен выбирать любой удобный вид платежа, если от этого зависит лимит и аналитика.
Владелец бюджета или руководитель ЦФО подтверждает, что расход нужен подразделению и соответствует его приоритетам.
Финансовый контролёр проверяет статью, бюджет, лимит, договорные условия и влияние на финансовый план.
Казначей управляет датой, очередью, счётом списания и ликвидностью. Его задача — не повторно согласовать смысл покупки, а исполнить утверждённую потребность в доступном денежном контуре.
Утверждающий руководитель принимает решения по крупным суммам, исключениям и конфликтующим приоритетам.
Бухгалтерия и банковский контур формируют или проверяют платёжные документы, загружают исполнение и обеспечивают корректное отражение факта.
Нужен и владелец процесса, который следит за маршрутом целиком. Иначе инициатор отвечает за заявку, казначей — за платёж, бухгалтерия — за выписку, а за достоверность календаря не отвечает никто.
В какой системе реализовать казначейство
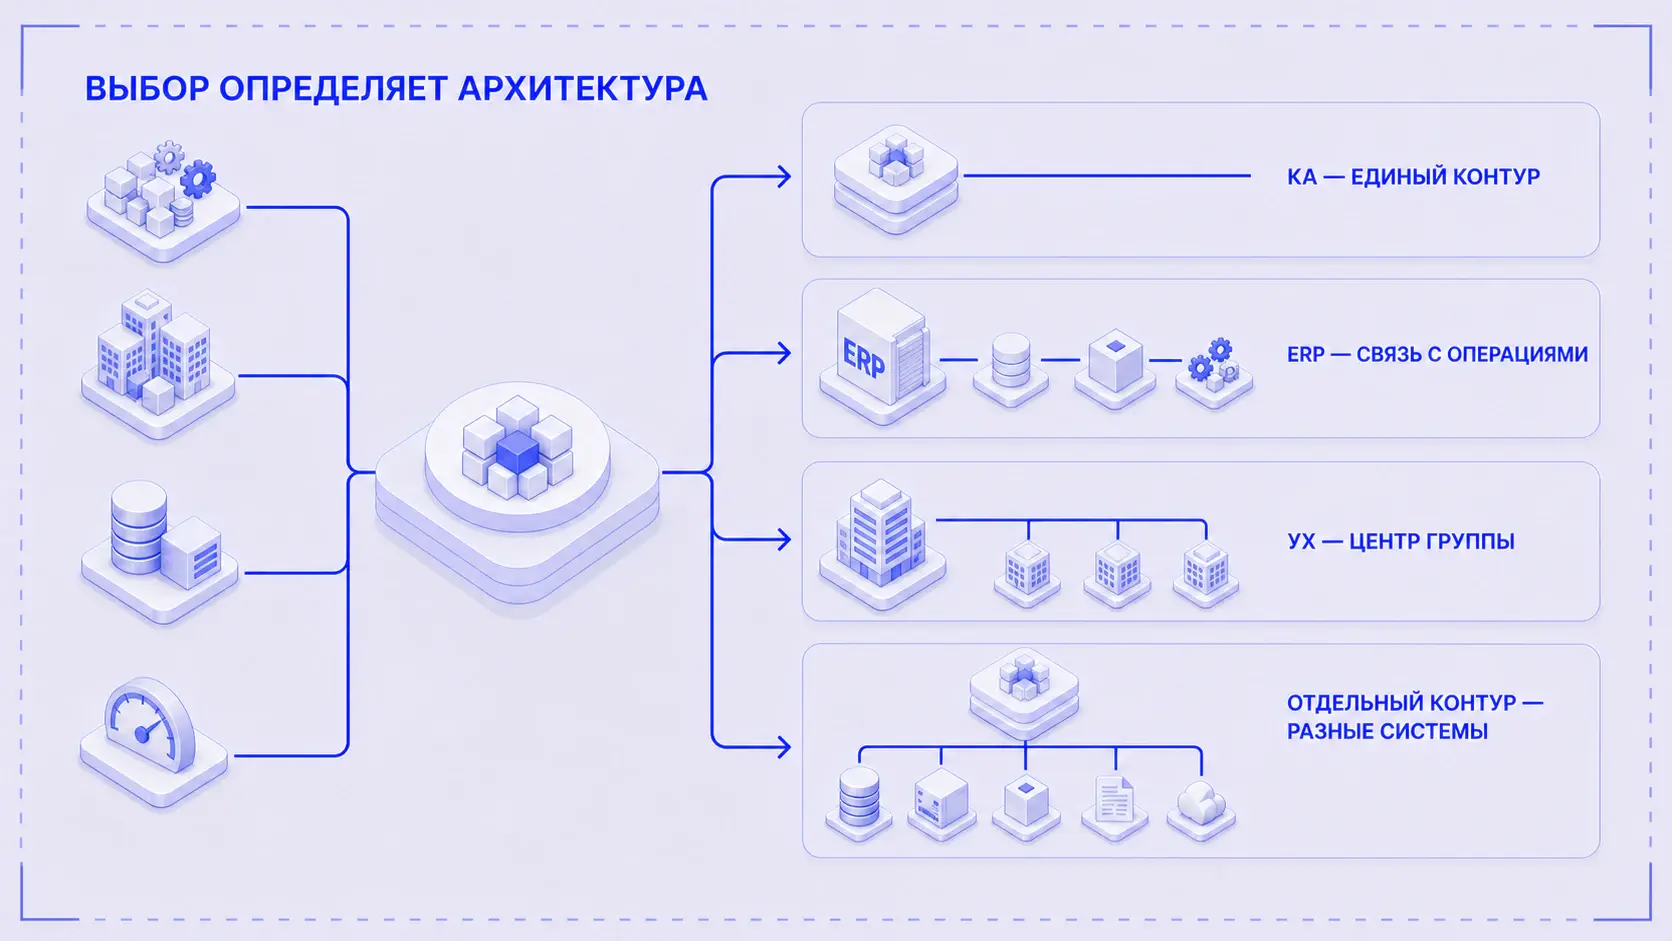
Универсально лучшей конфигурации нет. Один и тот же список функций может быть реализован в разных продуктах, но цена архитектуры и организационные требования будут отличаться.
Таблица формирует короткий список, а не заменяет выбор. Каждый вариант нужно проверить на сквозных сценариях компании, актуальной редакции продукта, составе лицензий, интеграциях и ограничениях обмена.
1С:Бухгалтерия поддерживает учёт наличных и безналичных денежных средств, банковские выписки, кассу, расчёты и обмен с банками. Это важный учётный контур, но само наличие платёжных документов и выписки ещё не создаёт процесс заявок, бюджетных лимитов, приоритетов и управления будущей ликвидностью. Если компании нужен именно такой контроль до оплаты, его границы нужно проектировать отдельно.
Фирма 1С позиционирует 1С:Комплексную автоматизацию как решение для единой информационной системы, охватывающей основные задачи управления и учёта, и относит её прежде всего к малому и среднему бизнесу. В продукте есть подсистема казначейства с планированием денежных потоков, календарём и контролем платежей.
1С:ERP подходит, когда казначейское решение должно быть частью более широкого оперативного контура. Важное преимущество здесь не в названии продукта, а в возможности получать основание платежа из связанных процессов. Но если данные о договорах, заказах и ожидаемых поступлениях заполняются несвоевременно, единая база не сделает календарь достоверным.
1С:Управление холдингом и 1С:ERP. Управление холдингом поддерживают корпоративный сценарий: централизованное казначейство, фабрику платежей, управление ликвидностью и работу группы компаний. Разница архитектурная. 1С:Управление холдингом может стать корпоративным финансовым контуром поверх нескольких учётных систем. 1С:ERP. Управление холдингом объединяет корпоративные функции со сложным операционным ERP-контуром. Такой масштаб нужен при реальной централизации; для одной организации с простым маршрутом он может добавить больше проектной сложности, чем пользы.
Отдельный контур не следует выбирать только потому, что так проще начать. Он создаёт границу данных: заявки и лимиты находятся в одной системе, основания и фактические операции — в других. Эта граница оправданна, если компания понимает, что получает взамен: независимый запуск, единый центр для разных систем или особые корпоративные функции.
Восемь вопросов перед выбором архитектуры
Чтобы сравнение продуктов не превратилось в спор вкусов, зафиксируйте ответы:
1. Сколько юридических лиц, банков и счетов входит в первый контур?
2. Платежи управляются каждой организацией отдельно или единым центром?
3. Где появляются основания — договоры, заказы, закупки, начисления, инвестиционные проекты?
4. Какие бюджеты и лимиты должны проверяться до согласования?
5. Насколько сложны маршруты — суммы, статьи, ЦФО, проекты, замещение, коллегиальные решения?
6. Как планируются поступления и кто отвечает за обновление дат?
7. Нужны ли фабрика платежей, централизованная ликвидность, кредиты, депозиты и валютные риски?
8. Какие системы останутся источниками данных и как будет контролироваться обмен?
После этого можно подготовить несколько сквозных сценариев и проверить их в кандидатах. Например: обычная закупка, платёж сверх лимита, срочное исключение, перенос ожидаемого поступления, недостаток денег на одном счёте, оплата по нескольким организациям и возврат банковского платежа. Демонстрация общего интерфейса не заменяет такой проверки.
Как запускать казначейство поэтапно
Попытка одновременно внедрить заявки, сложные лимиты, все банки, кредиты, валютные операции и корпоративную централизацию повышает риск формального запуска. Надёжнее вводить контроль слоями.
1. Зафиксировать регламент и данные
Определите виды платежей, обязательные реквизиты заявки, статьи ДДС, владельцев справочников, приоритеты, контрольные сроки и правила исключений. Уберите дубли и неоднозначные статьи до автоматизации.
2. Сделать заявки обязательным источником расхода
Запустите понятный маршрут для основного потока. Проверьте, что инициатор видит статус, согласующие получают достаточно данных, а платёж вне заявки либо запрещён, либо явно помечен как контролируемое исключение.
3. Подключить календарь и ожидаемые поступления
Добавьте прогноз приходов, распределение по счетам и правила приоритета. Добейтесь, чтобы календарь совпадал с реальной очередью, прежде чем усложнять модель.
4. Включить лимиты
Лимитирование имеет смысл, когда статьи и ЦФО уже стабильны, а заявки проходят через систему. Решите, что происходит при превышении: запрет, дополнительное согласование или осознанное изменение бюджета.
5. Связать исполнение с банком и сверкой
Организуйте формирование платежей, передачу в банк, загрузку выписки и закрытие заявки. Контролируйте отклонения по сумме, дате, счёту и статусу.
6. Масштабировать корпоративные функции
После устойчивой работы основного потока добавляйте централизованное казначейство, фабрику платежей, управление внутригрупповой ликвидностью и сложные финансовые инструменты.
Поэтапность не означает отсутствие целевой архитектуры. Наоборот, границы систем и мастер-данных нужно определить заранее, чтобы первый этап не пришлось выбрасывать при переходе ко второму.
Чек-лист готовности
Перед настройкой проверьте:
• Описан ли путь платежа от потребности до выписки
• Определены ли обязательные и исключительные платежи
• Есть ли единые статьи ДДС и владельцы справочников
• Назначены ли роли инициатора, контролёра, казначея и утверждающего
• Понятно ли, откуда берутся ожидаемые поступления
• Установлены ли правила приоритета и переноса платежа
• Решено ли, что делает система при превышении лимита
• Предусмотрен ли ускоренный маршрут аварийного платежа с полномочным согласованием и обязательной последующей проверкой
• Можно ли связать банковский факт с исходной заявкой
• Определена ли система-источник для договоров, контрагентов, проектов и счетов
• Подготовлены ли сквозные сценарии приёмки
Если ответы ещё обсуждаются, выбирать конфигурацию по презентации рано. Сначала нужно спроектировать процесс и данные.
Казначейство начинается до платёжного поручения
Смысл казначейства не в том, чтобы быстрее отправить платёж в банк. Оно должно дать компании время принять решение до списания денег: подтвердить потребность, проверить лимит, увидеть будущий остаток, расставить приоритеты и зафиксировать ответственность.
1С:Комплексная автоматизация, 1С:ERP, 1С:Управление холдингом и отдельная система могут поддерживать этот процесс в разном масштабе. Выбор определяется тем, где рождаются данные, сколько организаций участвует, насколько централизовано управление и какие исключения действительно нужны.
Если заявки, лимиты и платёжный календарь существуют отдельно друг от друга, начинать стоит не с доработки формы. Smart Process помогает связать финансовый регламент, роли, данные и систему в проектах автоматизации бюджетирования и казначейства. Первый результат такого обследования — понятная граница контура и последовательность запуска.