Постоянные и переменные затраты: как разделить и посчитать при другой загрузке
2026-09-28 Статья
Компания сократила выпуск на треть. Можно ли ожидать, что затраты уменьшатся так же? Материалов понадобится меньше, а аренда цеха может остаться прежней. Именно эту разницу показывает деление затрат на постоянные и переменные.
Постоянные затраты сохраняют общую сумму при изменении объёма работы в выбранном периоде и диапазоне мощности. Переменные меняются вместе с объёмом. Разделение помогает пересчитать результат при другой загрузке, оценить, сколько продаж нужно для покрытия расходов, и проверить решение о закрытии направления. Последняя задача особенно важна: убыток в отчёте ещё не означает, что отказ от направления улучшит результат компании.
Постоянные затраты сохраняют общую сумму при изменении объёма работы в выбранном периоде и диапазоне мощности. Переменные меняются вместе с объёмом. Разделение помогает пересчитать результат при другой загрузке, оценить, сколько продаж нужно для покрытия расходов, и проверить решение о закрытии направления. Последняя задача особенно важна: убыток в отчёте ещё не означает, что отказ от направления улучшит результат компании.
В этой статье
Чем отличаются постоянные и переменные затраты
Какие затраты к чему относить: примеры и спорные статьи
Как посчитать общие и удельные затраты
Как затраты влияют на прибыль и безубыточность
Почему убыточное направление не всегда стоит закрывать
Как закрепить классификацию в управленческом учёте
Какие затраты к чему относить: примеры и спорные статьи
Как посчитать общие и удельные затраты
Как затраты влияют на прибыль и безубыточность
Почему убыточное направление не всегда стоит закрывать
Как закрепить классификацию в управленческом учёте
Чем отличаются постоянные и переменные затраты
Главный вопрос — что произойдёт с суммой затрат, если объём работы изменится. Для производства таким объёмом может быть выпуск изделий, для доставки — число рейсов, для услуг — оплачиваемые часы подрядчиков. Показатель, от которого зависит расход, называют драйвером затрат.
Допустим, на каждое изделие нужны материалы по одной и той же норме и цене. Больше изделий — больше материалов: это переменная часть. Аренда помещения по фиксированной месячной ставке от количества изделий не меняется: это постоянная часть. При этом арендная нагрузка на одно изделие будет снижаться по мере роста выпуска.
Слово «постоянные» не означает «навсегда неизменные». Арендодатель может поднять ставку, а компании может понадобиться дополнительное помещение. Поэтому классификация имеет смысл только с тремя уточнениями:
- Период. Рассчитываем следующий месяц, квартал или год? Возможности пересмотреть договоры на этих горизонтах различаются.
- База объёма. Считаем изделия, заказы, рейсы или часы? Рост выручки из-за повышения цены сам по себе не означает, что материалов понадобится больше.
- Диапазон мощности. Сможем ли выполнить новый объём теми же ресурсами? Если для него нужен ещё один цех, прежняя постоянная сумма уже не подходит.
Именно поэтому встречается термин «условно-постоянные затраты»: в пределах выбранной модели их считают постоянными, хотя за её границами сумма может измениться. Этот принцип подробно разобран в материале «Альт-Инвест» о переменных и постоянных затратах.
Какие затраты к чему относить: примеры и спорные статьи
Название статьи само по себе не даёт ответа. «Зарплата», «электроэнергия» или «транспорт» могут объединять расходы с разным поведением. Разделять их нужно по условиям оплаты и реальной работе компании.
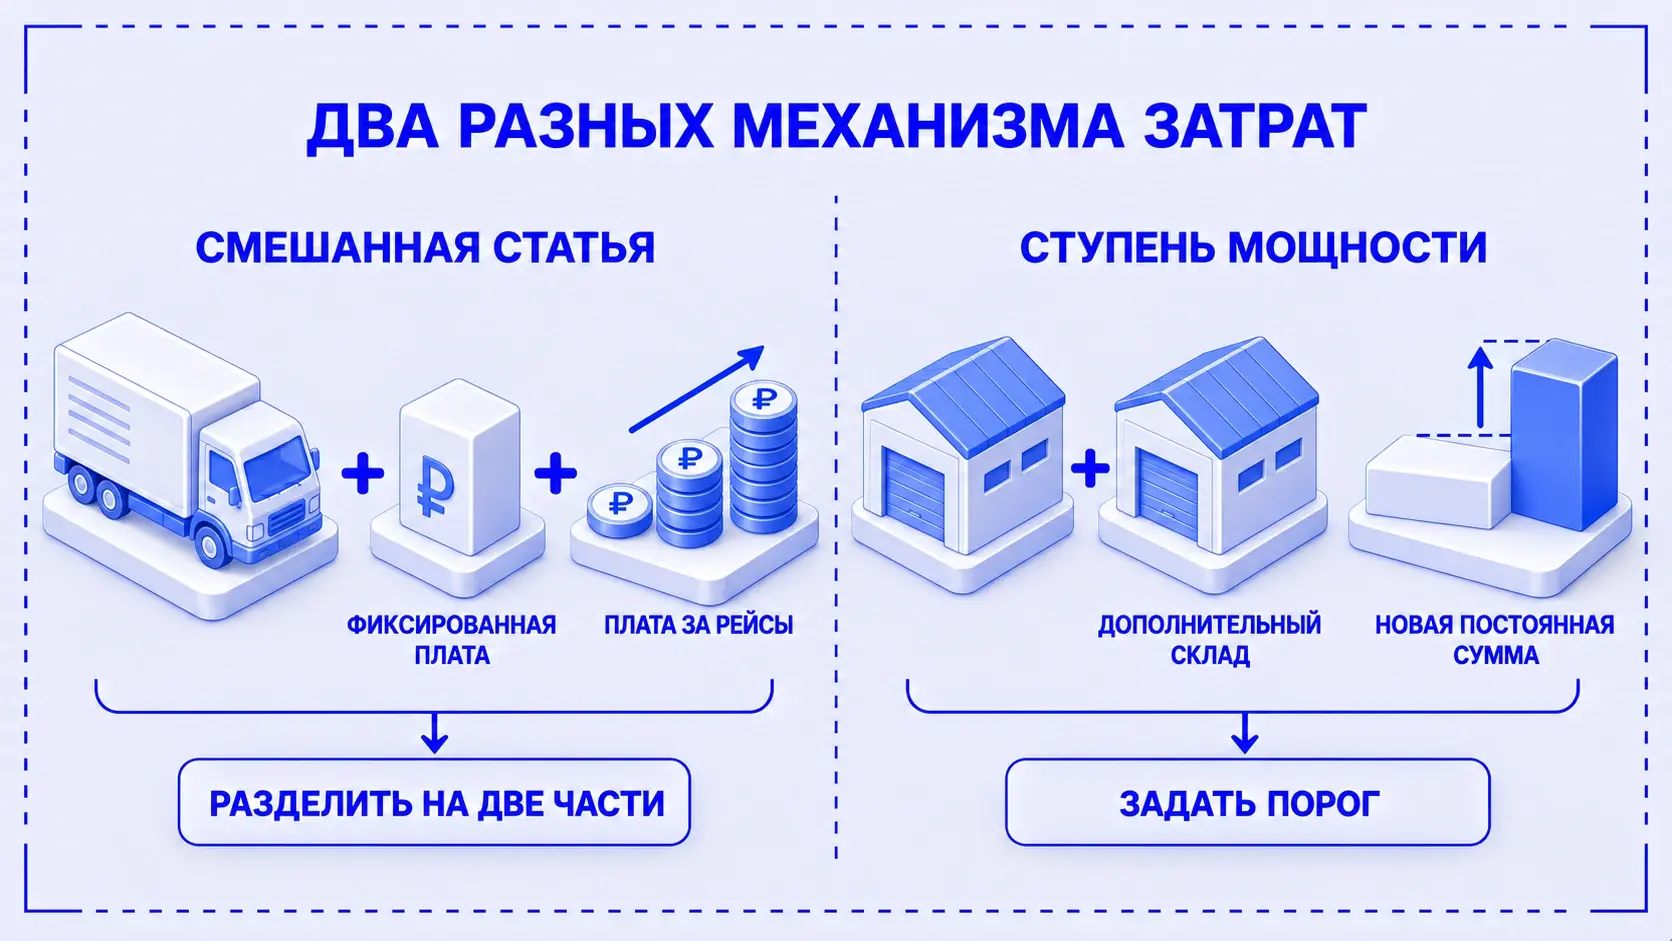
Смешанные затраты содержат постоянную и переменную части одновременно. Например, договор предусматривает фиксированную плату за транспорт плюс оплату каждого рейса. Если весь счёт назвать переменным, модель занизит расходы при падении числа рейсов. Если постоянным — не покажет доплату при росте.
Ступенчатые затраты ведут себя иначе. В пределах текущей мощности сумма не меняется, но при превышении порога нужен дополнительный ресурс. Скажем, второй склад, без которого новый объём не разместить. После такого перехода расчёт продолжается уже с другой постоянной суммой. Смешанную статью делят на части, а для ступени задают порог и новый уровень затрат.
Не стоит смешивать это деление с прямыми и косвенными затратами. Прямые и косвенные отвечают на вопрос, как отнести затраты на продукт, заказ или направление; постоянные и переменные — как сумма реагирует на объём. Аренда отдельного помещения под один проект может быть прямо отнесена на него и при этом оставаться постоянной за месяц.
Ещё одна граница — покупка оборудования и амортизация. Оплата станка показывает движение денег и приобретение актива. Амортизация показывает, какая часть его стоимости включается в расходы периода по принятому правилу. Подставлять всю оплату станка в месячные постоянные расходы вместо амортизации — значит менять сам смысл расчёта прибыли.
Как посчитать общие и удельные затраты
Для расчёта сначала определяют постоянную сумму за период и переменные затраты на единицу. Затем задают объём. Пересчитывать нужно обе части по своим правилам, а не умножать прошлую себестоимость единицы на новые продажи.
Для простой модели с неизменной переменной ставкой используются четыре формулы. Удельные показатели считают при объёме больше нуля:
- Общие переменные затраты = переменные затраты на единицу × объём.
- Общие затраты = постоянные затраты за период + общие переменные затраты.
- Удельные постоянные затраты = постоянные затраты за период / объём.
- Удельные общие затраты = общие затраты / объём.
Удельные — значит в расчёте на единицу. Средние переменные затраты также получают делением общей переменной суммы на объём. В нашей модели они остаются одинаковыми; в реальной компании ставка может измениться из-за цен закупки, скидок или другой нормы расхода.
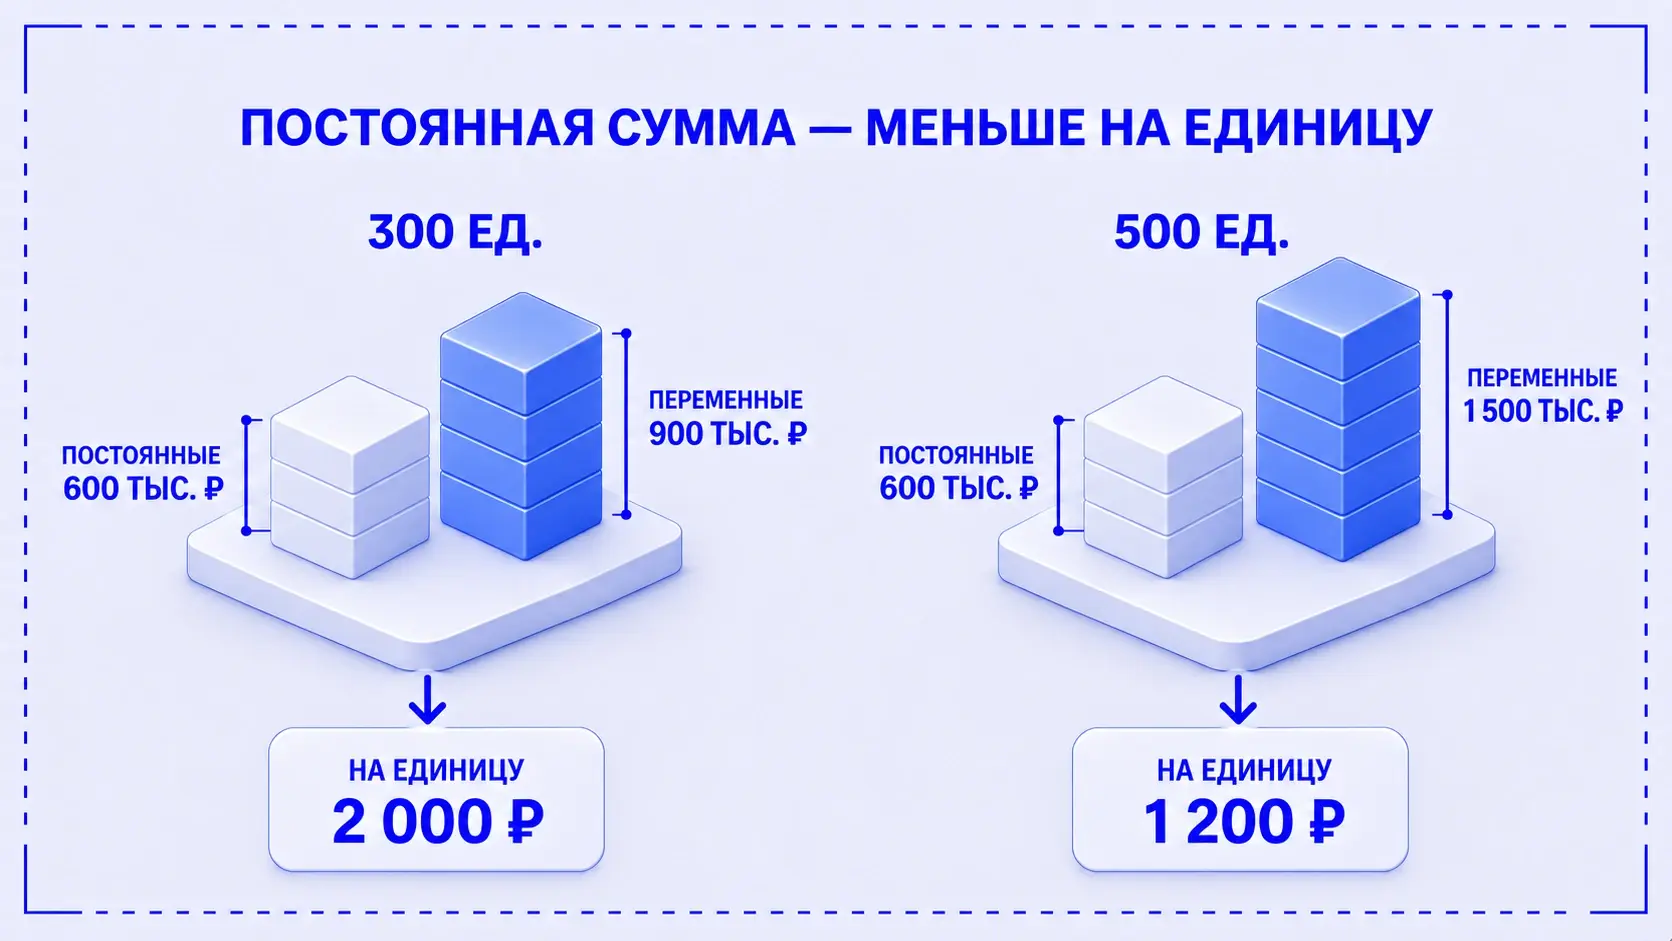
Рассмотрим условную компанию с одним продуктом. Цена — 5 000 ₽ за единицу, переменные затраты — 3 000 ₽ на единицу, постоянные — 600 000 ₽ в месяц. Сравним продажу 500 и 300 единиц.
Условия примера: выпуск равен продажам, запасы не меняются; оба объёма укладываются в существующую мощность. Цена и переменная ставка одинаковы. Расчёт дан без НДС, процентов и налога на прибыль; это не данные клиента Smart Process.
При снижении объёма переменная сумма уменьшилась на 600 000 ₽, но постоянная осталась прежней. На каждую проданную единицу теперь приходится 2 000 ₽ постоянных затрат вместо 1 200 ₽. Изделие не стало требовать больше материалов — изменилось число изделий, между которыми распределяется одна и та же нагрузка.
Если перенести прежние 4 200 ₽ на новый объём, получится 1 260 000 ₽ затрат: 4 200 × 300. Тогда расчёт покажет 240 000 ₽ результата, хотя при заданных условиях результат нулевой. Разница возникла потому, что вместе с объёмом мы ошибочно уменьшили и постоянные расходы. Таблица выглядит аккуратно, а решение на её основе уже может оказаться неверным.
Как затраты влияют на прибыль и безубыточность
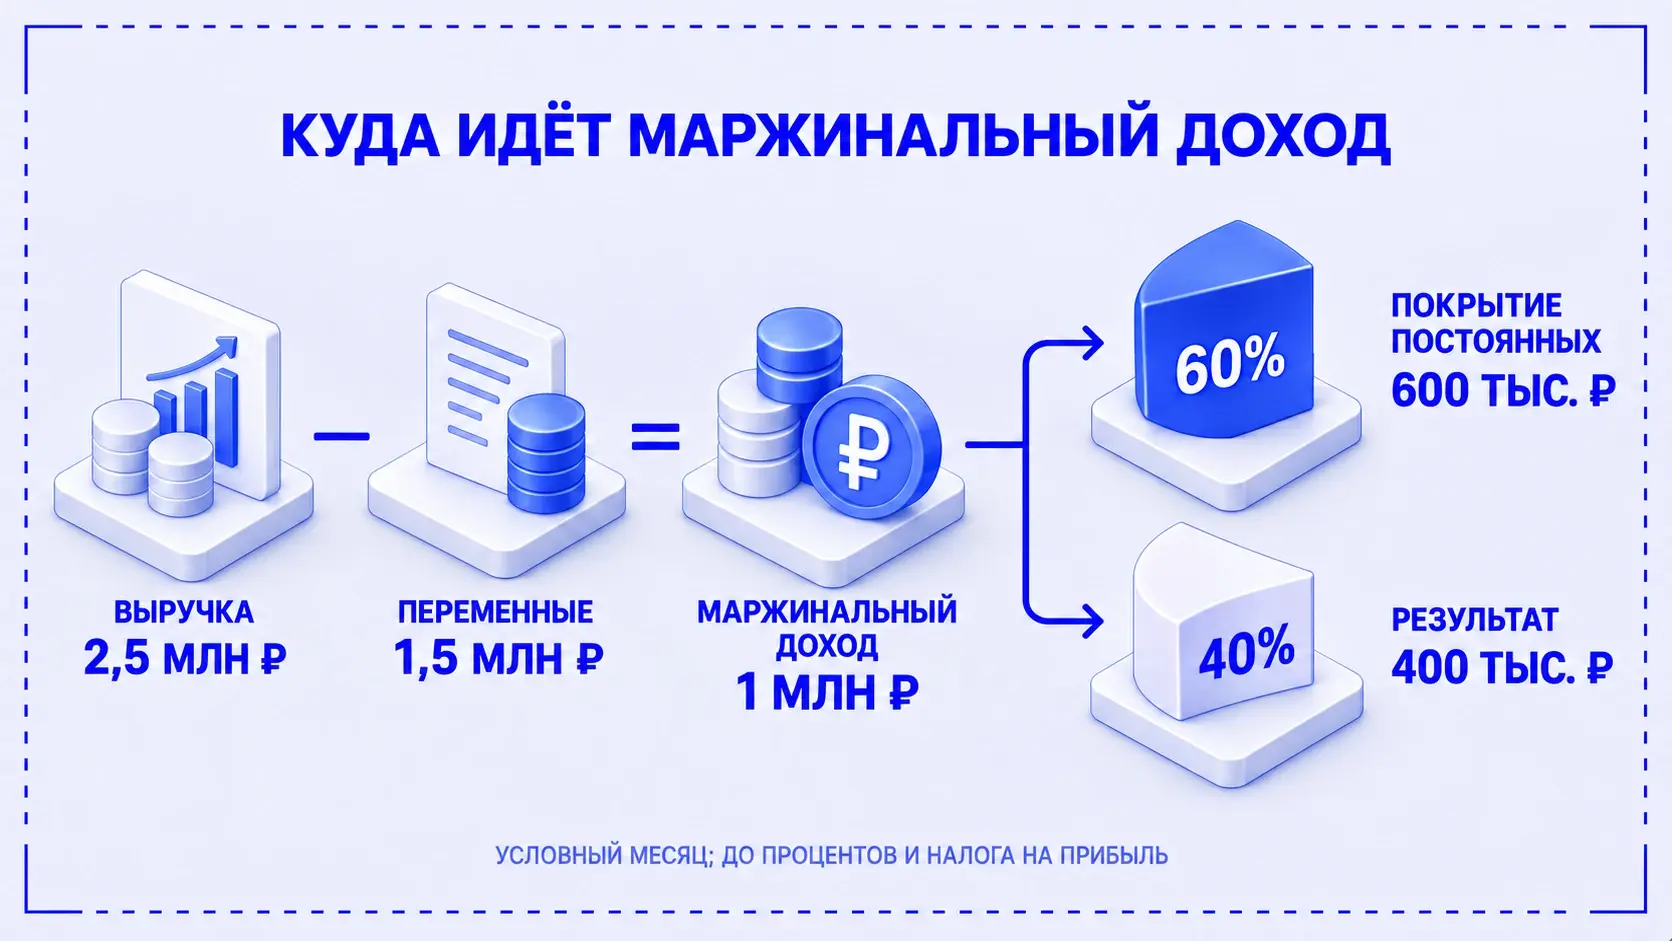
Разница между выручкой и переменными затратами — маржинальный доход. Он идёт на покрытие постоянных затрат, а оставшаяся сумма формирует результат в пределах нашей модели. Положительный маржинальный доход сам по себе ещё не означает, что компания прибыльна: его может не хватить на постоянную часть.
В примере каждая единица приносит 2 000 ₽ маржинального дохода: 5 000 − 3 000. При продаже 500 единиц получается 1 000 000 ₽. Из них 600 000 ₽ покрывают постоянные затраты, остаётся 400 000 ₽. Это результат до процентов и налога на прибыль, не чистая прибыль.
Для такого примера точка безубыточности в единицах считается просто:
Объём безубыточности = постоянные затраты / (цена − переменные затраты на единицу).
Получается 600 000 / (5 000 − 3 000) = 300 единиц в месяц. При этом объёме компания покрывает все затраты, включённые в модель. Такую логику расчёта описывает ACCA в материале об анализе «затраты — объём — прибыль».
Но результат работает только внутри оговорённых условий. Если ради увеличения продаж придётся снижать цену или арендовать второй склад, порог изменится. Если продуктов несколько, важна ещё и структура продаж: одинаковая выручка от разных продуктов может давать разный маржинальный доход. Одну среднюю ставку нельзя переносить на новый ассортимент без пересчёта.
Поэтому перед решением полезно сопоставить три сценария: ожидаемую загрузку, снижение спроса и рост до ближайшего ограничения мощности. В каждом нужно отдельно проверить цену, переменную ставку и постоянную сумму. Тогда видно, какой фактор меняет результат и на что компания действительно может повлиять.
Почему убыточное направление не всегда стоит закрывать
Отчёт показывает убыток по направлению. Кажется, что достаточно его закрыть — и компания перестанет терять деньги. Но сначала нужно проверить, какие расходы исчезнут вместе с направлением, а какие останутся и перейдут на остальные продукты.
Этот риск разобран в статье об ошибках автоматизации управленческого учёта: сложное распределение способно создать ложную точность. Доля общего расхода в отчёте есть, а возможности убрать этот расход у компании нет.
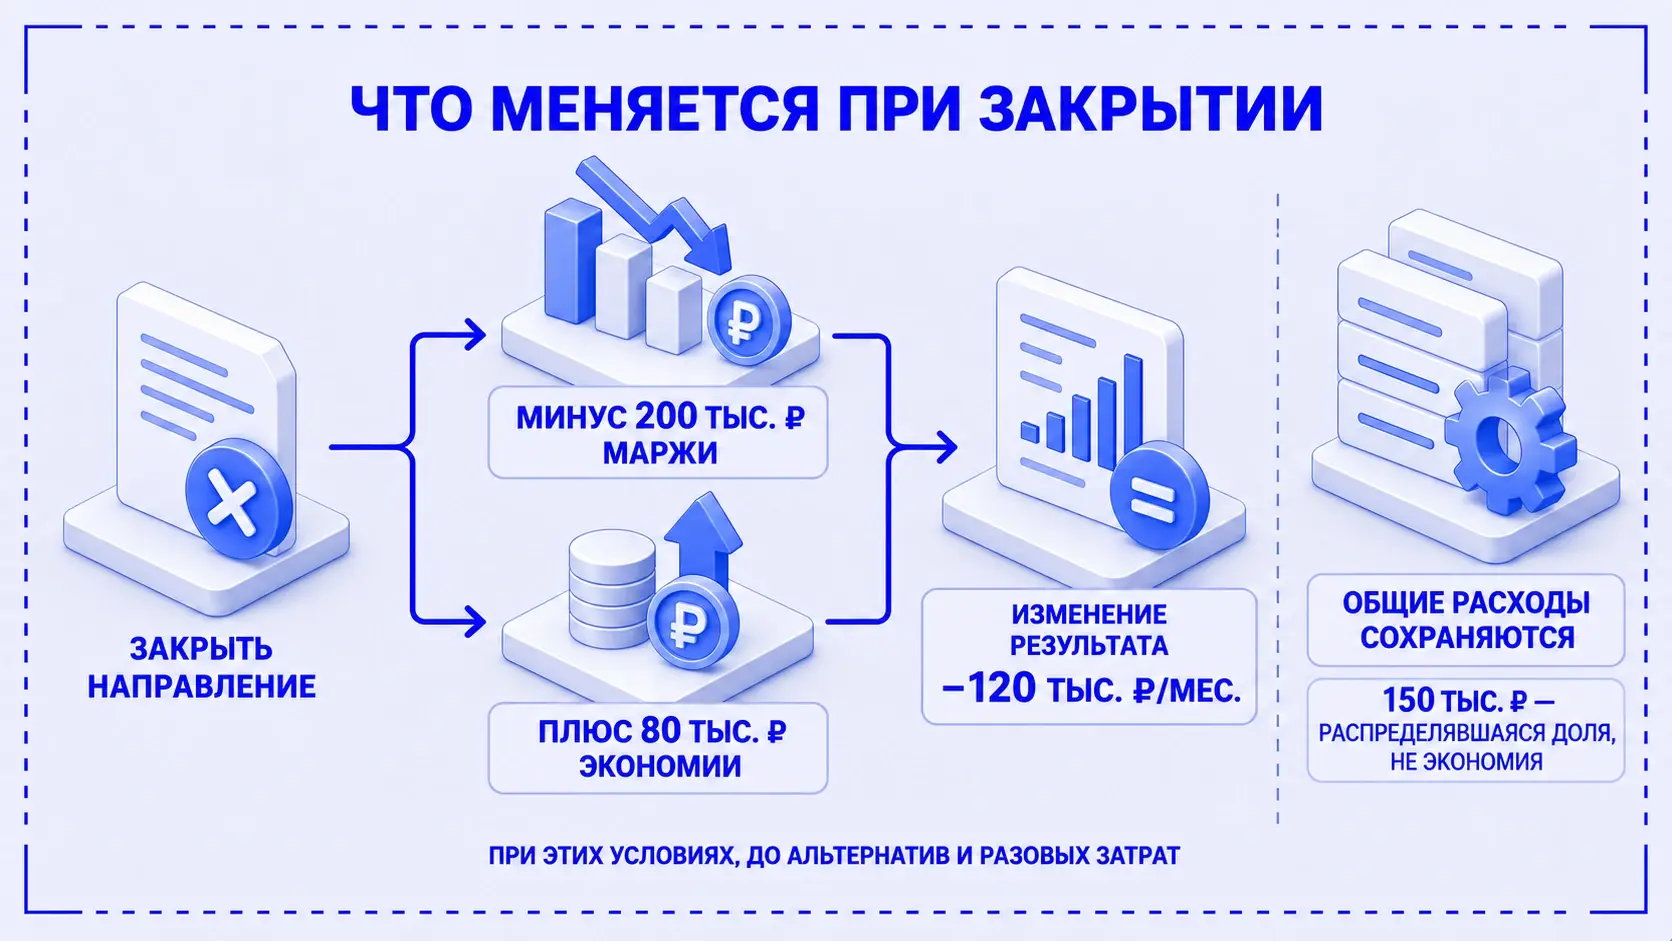
Рассмотрим отдельный условный пример направления. Его месячный результат складывается так:
Предположим, после закрытия исчезнут все собственные 80 000 ₽, а общие расходы компании сохранятся. Компания потеряет 200 000 ₽ маржинального дохода и сэкономит только 80 000 ₽. Её результат ухудшится на 120 000 ₽ в месяц. Распределённые 150 000 ₽ не станут экономией от того, что в отчёте больше нет строки с названием направления.
Это ещё не рекомендация сохранять направление. Для решения нужно проверить:
- можно ли использовать освободившуюся мощность под более выгодный заказ и каков его дополнительный вклад;
- с какого момента удастся отказаться от собственных расходов и есть ли обязательства по действующим договорам;
- возникнут ли разовые затраты на закрытие;
- какая часть общих расходов всё же может сократиться и за какой срок.
Здесь классификация на постоянные и переменные помогает построить расчёт, но не заменяет проверку устранимости расходов. Постоянная затрата может исчезнуть после прекращения договора. А расход, связанный с объёмом, не обязательно получится отменить немедленно, если компания уже приняла обязательства. Для решения нужен конкретный срок и два сценария: продолжить работу или отказаться от неё. Такой подход к закрытию направления и оценке действительно меняющихся затрат описан в методическом разборе ACCA.
Как закрепить классификацию в управленческом учёте
Разобраться в определениях полезно один раз. Дальше важно, чтобы при каждом пересчёте сотрудники пользовались одинаковыми правилами. Иначе один аналитик отнесёт всю зарплату к постоянным, другой — к переменным, а руководитель получит два ответа на один вопрос.
Начать можно с таблицы в Excel. Важен словарь статей с условиями классификации, который затем можно использовать и при автоматизации:
- Задайте решение и период. Например, оценить результат следующего месяца при снижении продаж. Для плана на год те же статьи придётся проверить заново.
- Соберите затраты именно этого периода. Отделите их от платежей: аванс поставщику или закупка запаса не должны автоматически становиться расходом на проданную продукцию месяца.
- Для каждой статьи укажите драйвер и правило. Что меняет сумму: изделия, рейсы, часы, процент от продаж? Чем правило подтверждается — договором, нормой расхода, расчётом начисления?
- Разделите смешанные статьи и отметьте пороги мощности. Зафиксируйте, до какого объёма действует правило и что меняется при его превышении.
- Проверьте расчёт на фактических периодах. Если прогноз не сходится с фактом, разберите причину: другая цена, норма, ассортимент, разовый расход или неверная классификация. Назначьте ответственного за пересмотр правил.
Не нужно сразу собирать аналитику до каждой минуты и каждого грамма. Достаточная детализация — та, которую компания сможет регулярно поддерживать и которая действительно меняет решение. Проблемы избыточной детализации и смешения оплаты с начислением подробнее разобраны в той же статье о методологии управленческого учёта.
Проверять модель удобнее на конкретном вопросе: «Что произойдёт с результатом, если в следующем месяце продадим на 20% меньше?» Если для ответа каждый раз приходится заново спорить о составе затрат и вручную исправлять формулы, сначала стоит согласовать правила учёта и источники данных.
С этой задачей можно обратиться в Smart Process: обсудить автоматизацию управленческого учёта. Начать разговор лучше с нужного расчёта, текущего отчёта и нескольких спорных статей — так будет понятно, какие правила и данные требуется связать в системе. Практические разборы учёта и автоматизации также выходят в Telegram Руслана «1С, процессы и антидепрессанты».