Расчёт себестоимости продукции: состав затрат, формула и пример
Руслан Шарипов
2026-09-28 Статья
Чтобы рассчитать себестоимость единицы продукции, нужно собрать затраты, относящиеся к готовому выпуску, и разделить их на количество выпущенных единиц. Себестоимость единицы = себестоимость выпуска ÷ количество готовой продукции. Но сначала необходимо определить состав затрат, объект расчёта и правила распределения общих расходов. Иначе одинаковая формула даст разные по смыслу результаты.
Разберём управленческий расчёт на условной партии из 100 изделий: какие данные взять, как получить себестоимость 5 тыс. ₽ за штуку и что проверить, если фактическая цифра оказалась выше плановой. Отдельно посмотрим на косвенные затраты и незавершённое производство — здесь простое деление общей суммы часто вводит в заблуждение.
Разберём управленческий расчёт на условной партии из 100 изделий: какие данные взять, как получить себестоимость 5 тыс. ₽ за штуку и что проверить, если фактическая цифра оказалась выше плановой. Отдельно посмотрим на косвенные затраты и незавершённое производство — здесь простое деление общей суммы часто вводит в заблуждение.
В этой статье
Что показывает себестоимость продукции
Какие затраты включать и где брать данные
Какой вид себестоимости нужен для решения
Как рассчитать себестоимость партии и единицы
Как распределять общие затраты и учитывать незавершённое производство
Почему себестоимость растёт и как проверить план-факт
Что показывает себестоимость продукции
Какие затраты включать и где брать данные
Какой вид себестоимости нужен для решения
Как рассчитать себестоимость партии и единицы
Как распределять общие затраты и учитывать незавершённое производство
Почему себестоимость растёт и как проверить план-факт
Что показывает себестоимость продукции
Себестоимость показывает стоимость ресурсов, отнесённых на продукцию по принятой методике. В производственном расчёте это материалы, труд и другие затраты на изготовление. Калькуляция — расшифровка этой стоимости по статьям для выбранного объекта: заказа, партии или единицы изделия.
Руководителю она нужна, чтобы понять, на что уходят ресурсы, сравнить план с фактом, проверить цену и оценить изменения технологии или ассортимента. Но себестоимость сама по себе не определяет цену продажи. Цена зависит и от спроса, условий сделки, конкуренции; калькуляция показывает, какой результат остаётся при этой цене и выбранном составе затрат.
Сначала назовите объект и единицу расчёта. «Себестоимость производства за месяц» и «себестоимость одного изделия» — разные величины. В одном случае нужен общий объём затрат на готовый выпуск, в другом — ещё и количество этого выпуска. Для разных изделий нельзя без объяснения сложить затраты и разделить на общее число штук: сложный агрегат и простая деталь не становятся одинаковыми объектами только потому, что оба учитываются поштучно.
Здесь речь об управленческой калькуляции для решения бизнеса. Состав затрат для обязательного бухгалтерского и налогового учёта определяется соответствующими правилами; выбранная управленческая модель не заменяет их. При сравнении отчётов нужно сначала выяснить, одинаковую ли задачу они решают.
Какие затраты включать и где брать данные
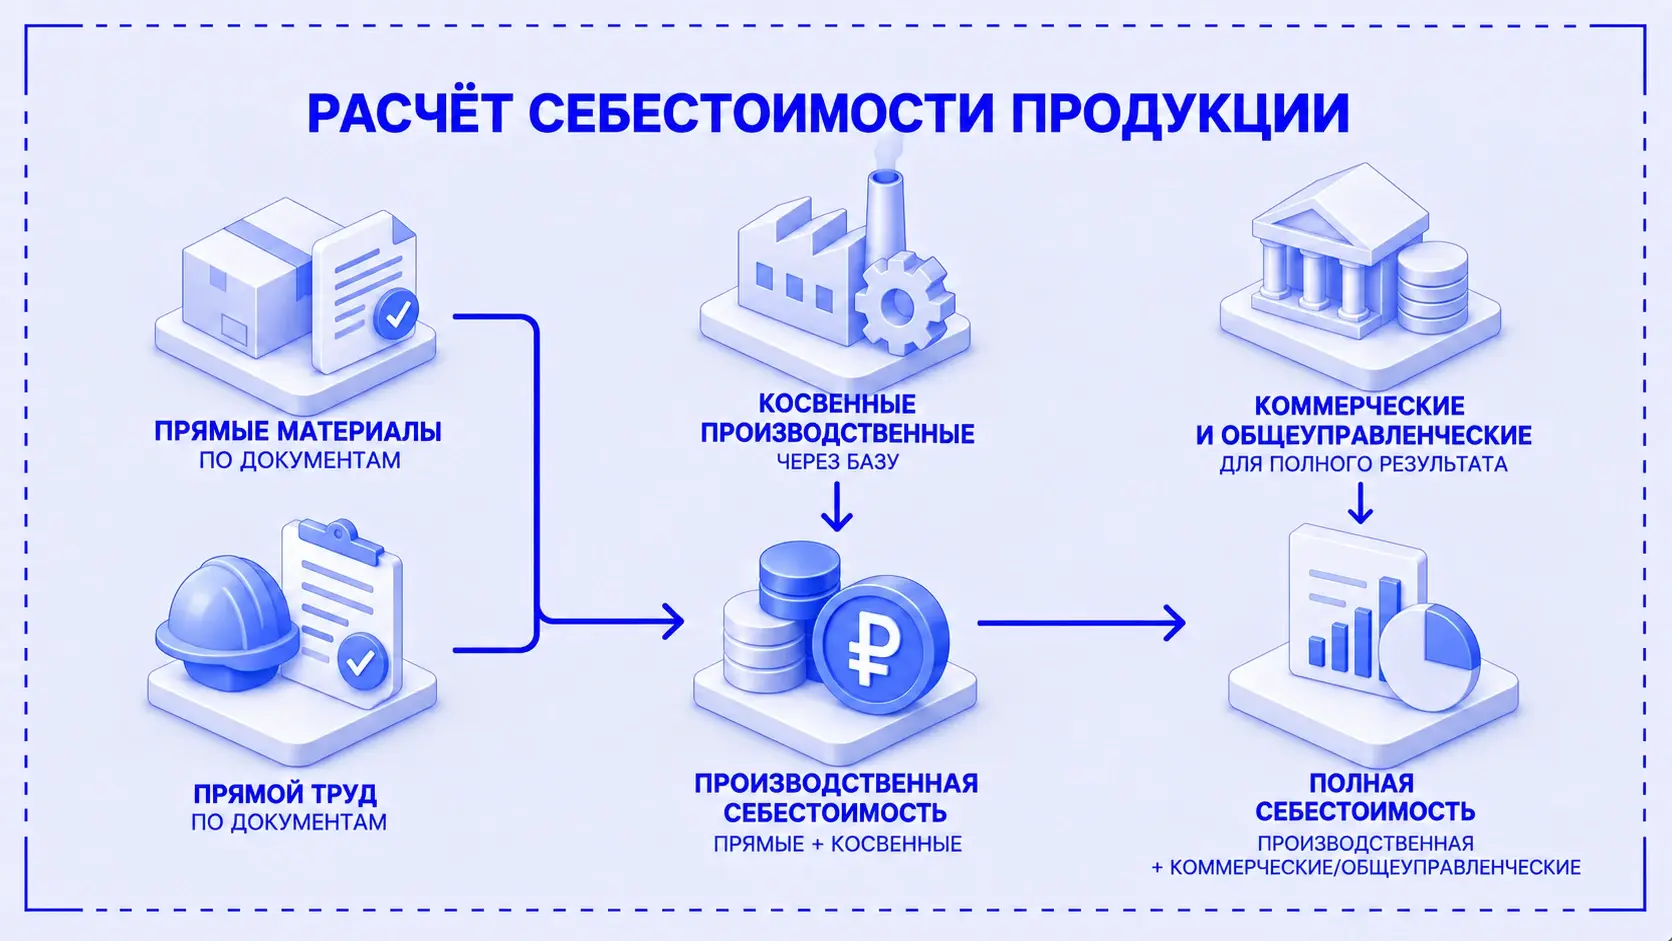
В производственной себестоимости обычно выделяют прямые материалы, прямой труд и производственные косвенные затраты. Прямые можно обоснованно отнести к конкретному объекту по данным учёта. Косвенные относятся к нескольким объектам, поэтому для них выбирают правило распределения.
Прямые затраты — не синоним переменных. Первое деление отвечает на вопрос, можно ли связать затрату с изделием или заказом, второе — как она меняется при изменении объёма. Смешивание этих признаков мешает и калькуляции, и решениям о дополнительном выпуске.
Покупка материалов ещё не означает их использование в выпуске. Часть может остаться на складе, часть — в незавершённой продукции. Так же банковская выплата не заменяет сведения о выполненной работе или начисленной амортизации. Для калькуляции важны ресурс, объект и период, а не только сумма оплаты.
Перед расчётом полезно договориться о простой проверке: у каждой строки есть источник суммы, объект отнесения и ответственный за исходные данные. Если расход материалов внесён без заказа или партия выпуска не отражена, формула не восстановит эту связь за сотрудников.
Какой вид себестоимости нужен для решения
Производственная себестоимость отвечает на вопрос, сколько ресурсов отнесено на изготовление продукции. Она включает прямые и распределённые производственные затраты по принятой модели. Это показатель, который будем считать в примере ниже.
Под полной себестоимостью для управленческого анализа здесь понимаем производственную стоимость плюс коммерческие и общеуправленческие расходы, отнесённые на тот же объект. Такой расчёт помогает оценить результат с более широким составом затрат. Важно явно перечислить добавленные статьи и не включить один расход дважды. Полная себестоимость проданной продукции и производственная себестоимость всего выпуска также различаются по объекту: часть выпущенных изделий может ещё оставаться на складе.
Отдельное различие — плановая и фактическая себестоимость. Плановую рассчитывают по ожидаемым ценам, нормам, трудоёмкости и условиям выпуска. Фактическую — по отражённому использованию ресурсов, их стоимости, выпуску и согласованному распределению. Чтобы сравнение объясняло работу производства, состав затрат и объект должны совпадать.
В материале об управленческом учёте Руслан Шарипов рассматривает ситуацию, когда нужны параллельные расчёты с разным распределением косвенных затрат. Полезная мысль здесь — разные управленческие вопросы могут требовать разных представлений результата. Поэтому не нужно добиваться одной «единственно верной» цифры, не разобравшись, для чего она рассчитана.
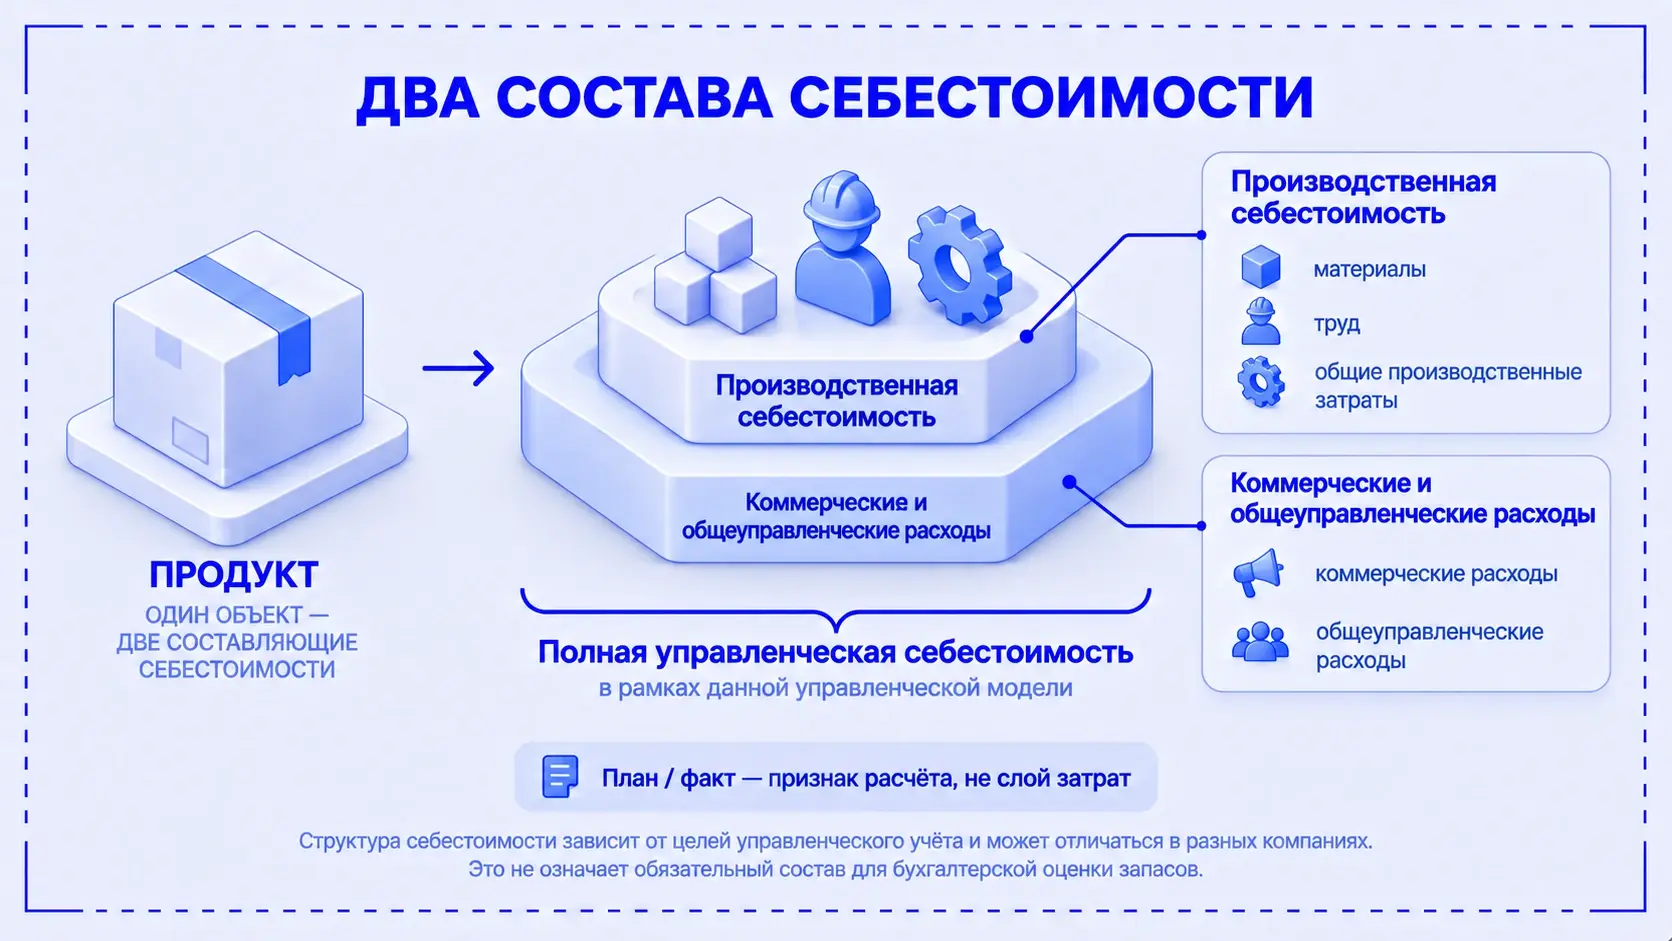
Способ накопления затрат тоже выбирают по процессу. Для отдельных заказов удобно собирать калькуляцию по заказу. Для однородного поточного производства — по процессам или переделам с последующим расчётом на выпуск. Различие позаказного и попроцессного подходов описано в учебнике OpenStax. Расчёт по нормам помогает подготовить план и затем выделять отклонения; он не отменяет необходимости собирать факт.
Как рассчитать себестоимость партии и единицы
Рассмотрим условную партию из 100 одинаковых готовых изделий. В упрощённой модели незавершённого производства на начало и конец периода нет. Брак, полуфабрикаты и другие виды продукции не вводим. Все затраты ниже относятся к этой партии; коммерческие и общеуправленческие расходы в производственный расчёт не включены.
Прямые материалы составили 300 тыс. ₽, прямой труд со связанными начислениями — 100 тыс. ₽. Ещё 100 тыс. ₽ производственных косвенных затрат обоснованно отнесены на партию. Это готовые исходные данные примера, а не норматив для реального производства.
При этих условиях:
Производственная себестоимость выпуска = прямые материалы + прямой труд + относимые производственные косвенные затраты.
Итого: 300 000 + 100 000 + 100 000 = 500 000 ₽. На единицу: 500 000 ÷ 100 = 5 000 ₽/шт. Обратная проверка: 5 000 × 100 = 500 000 ₽.
Эти 5 тыс. ₽ показывают производственную стоимость изделия в заданной модели. Они не включают прибыль продавца и не означают, что продажа по 5 тыс. ₽ покроет все расходы компании. Для такого вывода нужно учитывать остальные расходы, условия продажи и управленческую задачу.
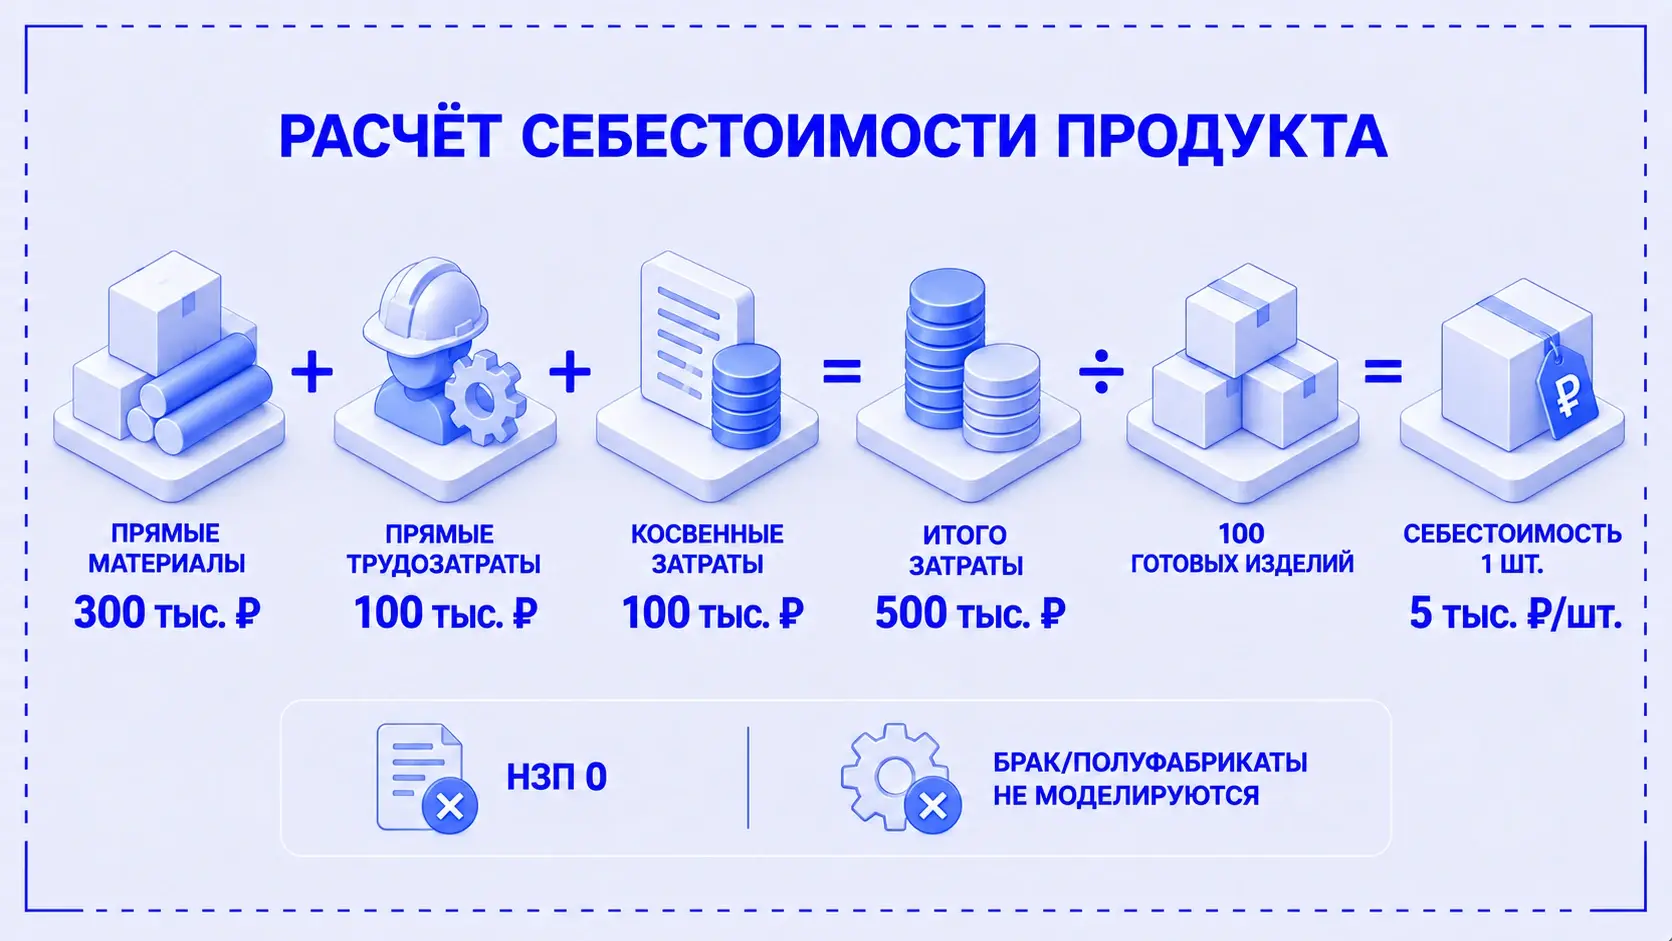
Такую калькуляцию можно собрать в таблице: статья, источник суммы, затраты на партию, количество выпуска и затраты на единицу. Важна не сложность инструмента, а возможность проследить каждую цифру. Если выпуска нет, делить затраты на ноль нельзя: нужно разобраться, что осталось в НЗП и куда относятся остальные суммы.
Как распределять общие затраты и учитывать незавершённое производство
Общие производственные затраты распределяют между объектами по выбранной базе. Например, использование оборудования можно связывать с машино-часами, трудоёмкую работу — с часами труда. Но название базы само по себе ничего не доказывает: нужно понять, почему она объясняет потребление именно этого ресурса.
При пропорциональном распределении формула выглядит так:
Затраты на объект = распределяемая сумма × база объекта ÷ общая база всех объектов распределения.
Для каждой группы расходов проверьте три вещи: какие объекты получили долю, откуда взяты значения базы и не потеряна ли часть распределяемой суммы. Если общей базы нет или она равна нулю, расчёт нельзя выполнить обычным делением — нужен разбор причины и правила для такого случая.
Более сложная база не обязательно даёт более полезный результат. Руслан в разборе ошибок управленческого учёта предупреждает, что избыточное распределение может создавать ложную точность и провоцировать неверные решения о проектах. Для руководителя важно понимать, какие затраты прослежены до изделия напрямую, а какая доля общих затрат рассчитана по выбранной базе.
В официальном описании 1С:ERP правила распределения определяют получателей расходов и базы между подразделениями и партиями, а статьи калькуляции — характер включённых затрат. Это пример того, что методика должна быть задана явно. Наличие программы не делает любую выбранную базу экономически обоснованной.
Второй важный вопрос — незавершённое производство, или НЗП. Это продукция и работы, которые ещё не завершены; на них уже могли быть потрачены материалы и труд. Если все затраты периода разделить только на готовые изделия, незавершённые заказы могут искусственно увеличить стоимость готового выпуска.
Для простой модели без брака, потерь и других выбытий используется связь:
Себестоимость готового выпуска = стоимость НЗП на начало + производственные затраты периода − стоимость НЗП на конец.
Такой переход от незавершённого к готовому выпуску показан в учебнике OpenStax по учёту производственных затрат. В нашем примере оба остатка НЗП равны нулю, поэтому вся сумма 500 тыс. ₽ отнесена на 100 готовых изделий.
В реальном производстве нужно знать, какие заказы или переделы остались незавершёнными и какие затраты к ним относятся. При попроцессном расчёте может потребоваться оценка степени готовности. Одного количества незавершённых штук недостаточно, если на разных стадиях использовано разное количество ресурсов.
Почему себестоимость растёт и как проверить план-факт
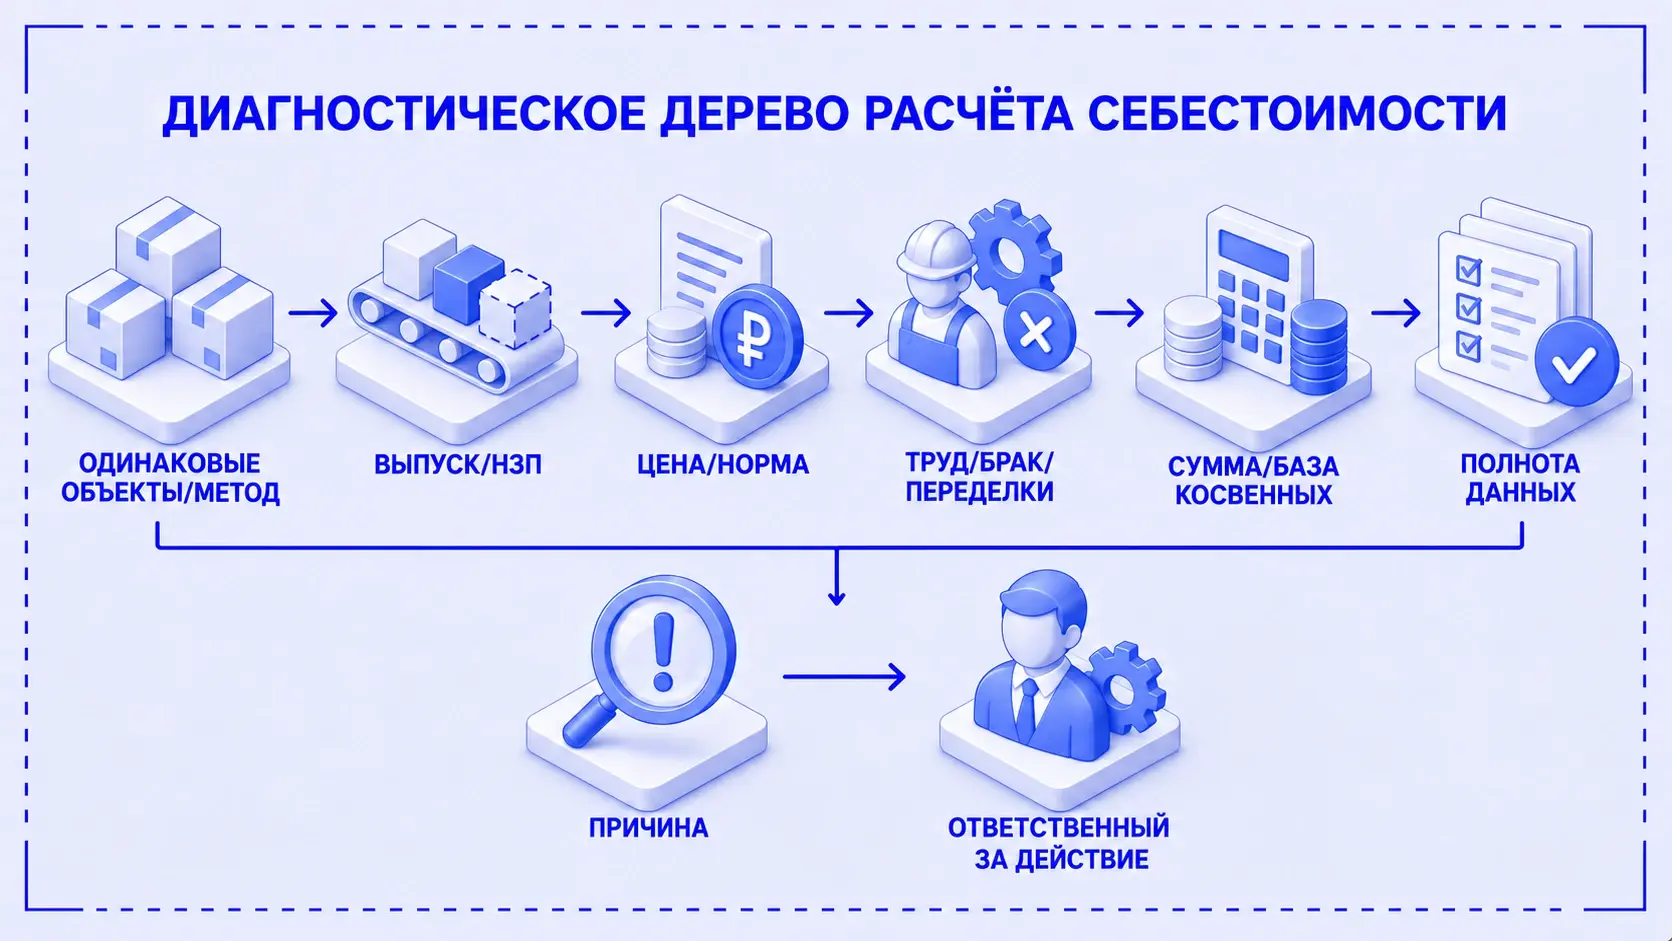
Начинайте с расшифровки по статьям, а не с итоговой суммы на изделие. Рост себестоимости может объясняться подорожанием материалов, перерасходом, снижением выпуска, изменением распределения или неполными данными. Причины требуют разных действий.
- Сверьте объект и методику. Одинаковые ли изделия, единицы измерения и периоды сравниваются? Совпадает ли состав затрат? Не сравнивается ли плановая производственная себестоимость с фактической полной?
- Проверьте выпуск и НЗП. Все ли готовые изделия отражены, правильно ли отделён незавершённый выпуск? При меньшем объёме готовой продукции та же сумма относимых постоянных затрат даёт больше рублей на единицу.
- Разделите цену и количество материалов. Сопоставьте стоимость единицы ресурса и его расход на изделие с планом. Дорогая закупка и лишний расход сырья могут дать похожее отклонение в рублях, но отвечают за них разные процессы.
- Разберите труд и технологические отклонения. Изменились ли ставки, трудоёмкость, маршрут? Были ли переделки, брак, дополнительные операции? Такие затраты нужно видеть отдельно, а порядок их включения определять по принятой методике.
- Проверьте косвенные затраты. Изменилась сама сумма или доля, распределённая на изделие? Не попал ли один расход дважды? Есть ли достоверная база распределения?
- Сверьте полноту исходных данных. Материалы, услуги, начисления и выпуск должны быть отражены в согласованных объектах и периодах. Предварительную оценку нельзя считать окончательным фактом, если существенные данные ещё не поступили.
Снижение выпуска и перерасход — разные задачи. В первом случае может понадобиться разбор загрузки и планирования, во втором — технологии, норм или причин брака. Простое требование «снизить себестоимость на процент» не объясняет, какое действие вернёт нужный результат.
При переходе между системами нужно отдельно сверить способы расчёта. В материале о подготовке к внедрению Руслан описывает ожидание заказчика, что себестоимость в новой системе полностью совпадёт со старой. Само такое ожидание ещё не доказывает ошибку одной из программ. Сначала сопоставьте исходные данные, состав затрат, НЗП и базы распределения — затем выясняйте, где возникло расхождение.
Для первой проверки полезно выбрать одну завершённую партию и пройти от выпуска обратно к документам: материалы, труд, косвенные затраты, распределение. У каждого отклонения должны появиться объяснение и ответственный за дальнейшее действие. Результат проверки — не только новая цифра, но и понимание, почему она изменилась.
Если такую сверку приходится повторять вручную каждый месяц, стоит обсуждать автоматизацию управленческого учёта. Начать можно с согласованной калькуляции, источников данных и контрольной партии. Это даст предметный ответ, какую часть расчёта нужно автоматизировать и какие исходные данные компания должна обеспечивать сама.