Рентабельность бизнеса: что показывает, как рассчитать и оценить результат
Руслан Шарипов
2026-09-28 Статья
Рентабельность показывает, сколько прибыли бизнес получает относительно выручки, затрат или вложенных ресурсов. Чтобы рассчитать её в процентах, прибыль делят на выбранную базу и умножают на 100%. Но сначала нужно решить, что именно вы хотите оценить: доходность продаж, отдачу от активов или результат вложений собственника. От этого зависит формула.
Один процент не описывает весь бизнес. Даже одинаковая прибыль может быть получена при разном обороте и с разным объёмом ресурсов. Разберём, какой показатель выбрать, где взять данные и что проверить перед решением о ценах, расходах или развитии направления.
Один процент не описывает весь бизнес. Даже одинаковая прибыль может быть получена при разном обороте и с разным объёмом ресурсов. Разберём, какой показатель выбрать, где взять данные и что проверить перед решением о ценах, расходах или развитии направления.
В этой статье
Что такое рентабельность и чем она отличается от прибыли
Как рассчитать рентабельность: общая формула и пример
Виды рентабельности: какой показатель выбрать
Где взять данные и почему расчёты расходятся
Как оценить уровень и динамику рентабельности
Что проверить, если рентабельность падает
Что такое рентабельность и чем она отличается от прибыли
Как рассчитать рентабельность: общая формула и пример
Виды рентабельности: какой показатель выбрать
Где взять данные и почему расчёты расходятся
Как оценить уровень и динамику рентабельности
Что проверить, если рентабельность падает
Что такое рентабельность и чем она отличается от прибыли
Прибыль — это разница между доходами и расходами, выраженная в деньгах. Рентабельность — относительный показатель: она позволяет увидеть, какой результат получен на рубль выбранной базы. Эти показатели отвечают на разные вопросы, поэтому руководителю нужны оба.
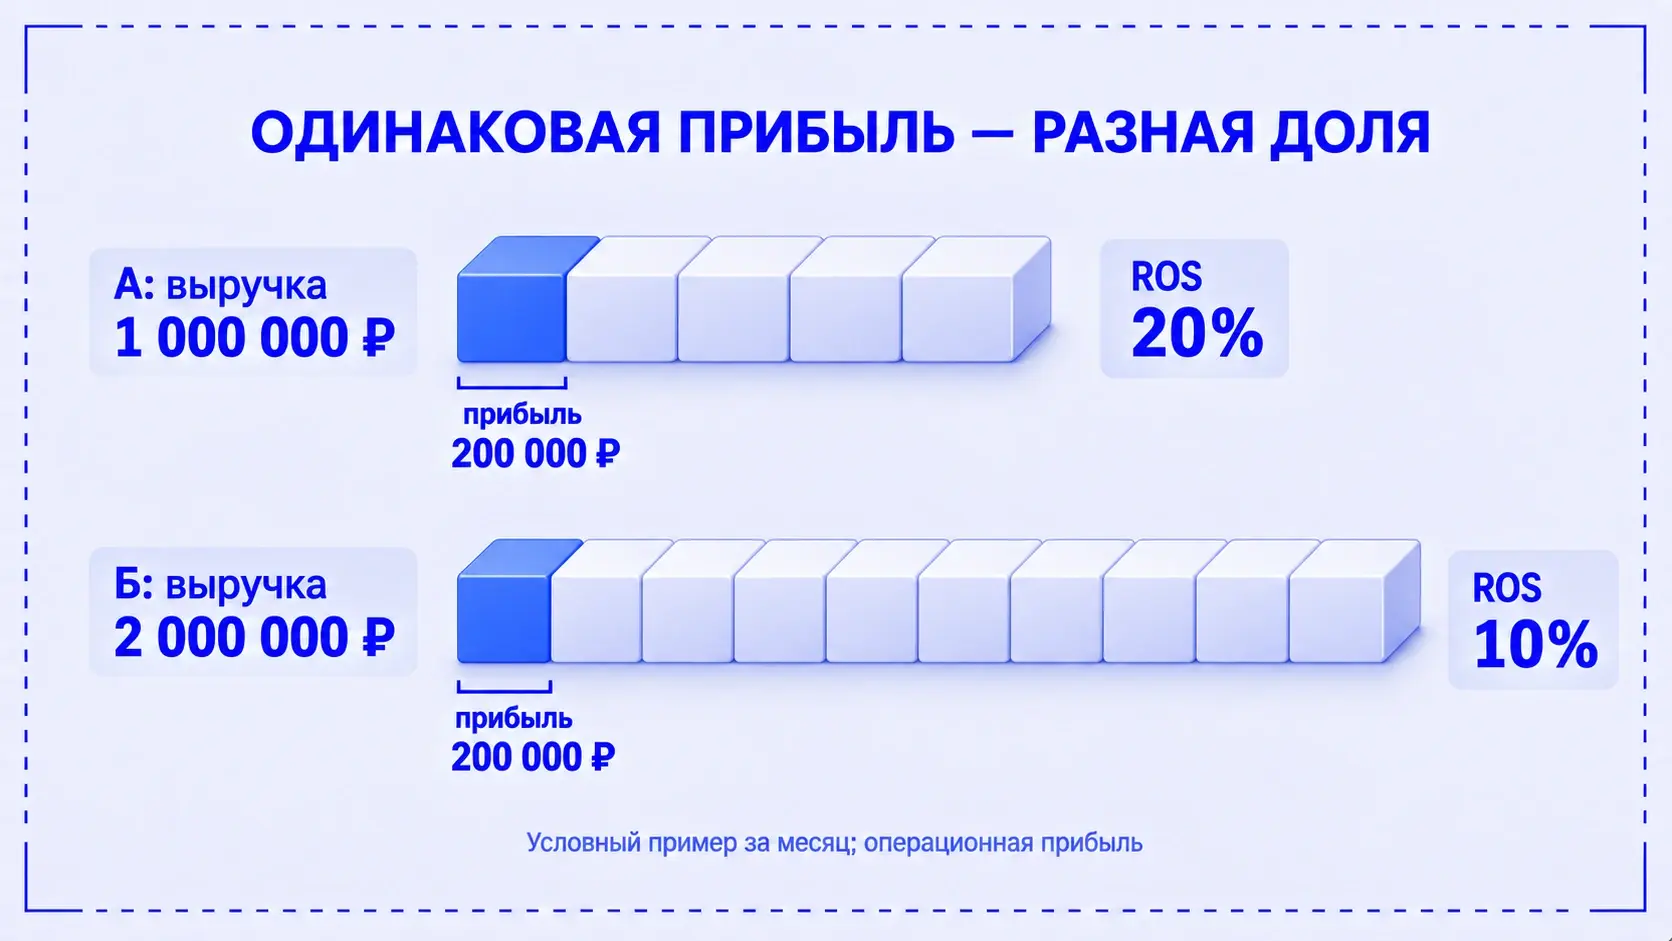
Предположим, два направления за месяц заработали по 200 тыс. ₽ операционной прибыли. Первое получило выручку 1 млн ₽, второе — 2 млн ₽. В абсолютных деньгах результат одинаковый. Но на рубль выручки у первого приходится 20 копеек операционной прибыли, у второго — 10. Их рентабельность продаж — 20% и 10% соответственно.
Это ещё не повод закрывать второе направление. По одной доле прибыли в выручке нельзя понять, сколько активов нужно каждому направлению, как быстро платят покупатели и какие расходы действительно исчезнут при отказе от продаж. Процент помогает заметить различие и поставить следующий вопрос, а решение требует его расшифровки.
Рентабельность бизнеса или предприятия — общее название группы показателей. Когда в отчёте стоит только «рентабельность — 15%», для управленческого вывода не хватает главного: какую прибыль с чем сравнили и за какой период.
Как рассчитать рентабельность: общая формула и пример
Общая логика расчёта:
Рентабельность = прибыль ÷ выбранная база × 100%.
Базой может быть выручка, себестоимость продаж, средняя стоимость активов или средний собственный капитал. Меняя знаменатель, вы меняете смысл показателя. Деление выручки на затраты не заменяет эту формулу: выручка ещё не является прибылью.
Перед расчётом достаточно зафиксировать четыре вещи:
- Объект: вся компания, направление, товар или заказ.
- Период: месяц, квартал, год или срок отдельного проекта.
- Вид прибыли: валовая, операционная или чистая.
- База и правила учёта: что входит в выручку, затраты, активы; как учитываются общие расходы.
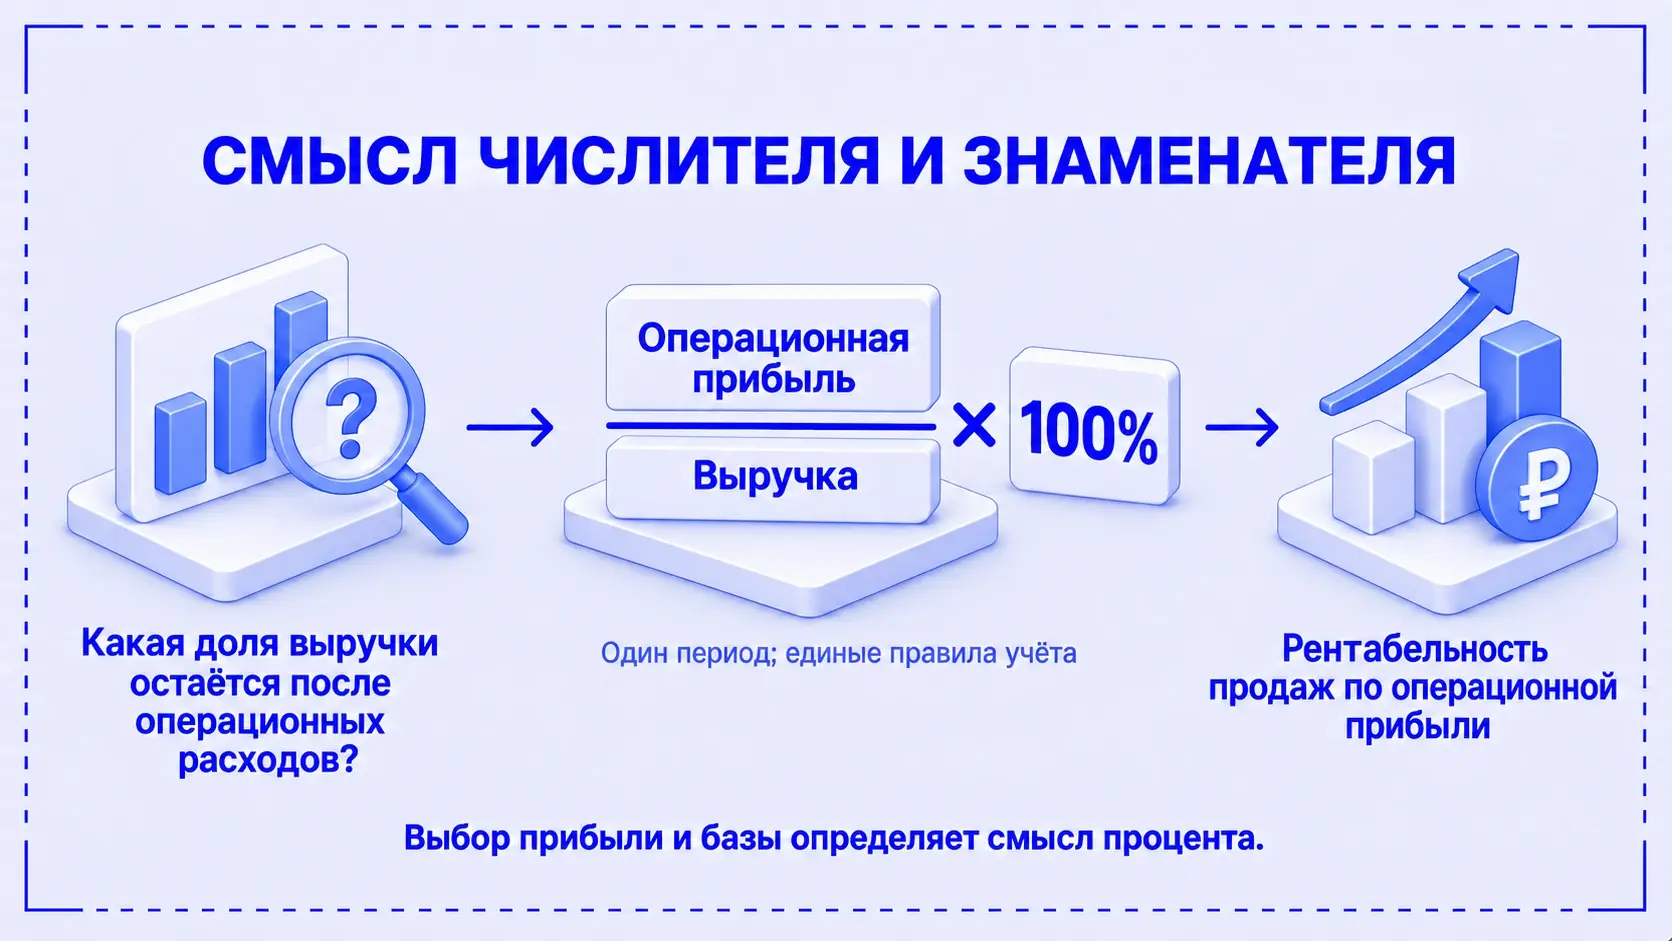
Вернёмся к двум направлениям. Это условный пример за один месяц. Под операционной прибылью здесь понимаем выручку без НДС за вычетом себестоимости продаж и остальных операционных расходов. Проценты по кредитам и налог на прибыль в расчёт не входят. Общие операционные расходы распределены между направлениями по одной принятой методике.
Получили ответ на конкретный вопрос: какая доля выручки остаётся после операционных расходов. Объём прибыли одинаков, доля — разная. Для оценки компании в целом нужно дополнительно учесть расходы и доходы, которые не вошли в этот расчёт.
Не стоит подставлять в ту же таблицу валовую прибыль одного направления и операционную другого. Валовая прибыль учитывает себестоимость продаж, но ещё не все операционные расходы. Чистая прибыль отражает итог после остальных доходов и расходов, включая проценты и налог на прибыль. Проценты с разными числителями нельзя сравнивать как один показатель.
Виды рентабельности: какой показатель выбрать
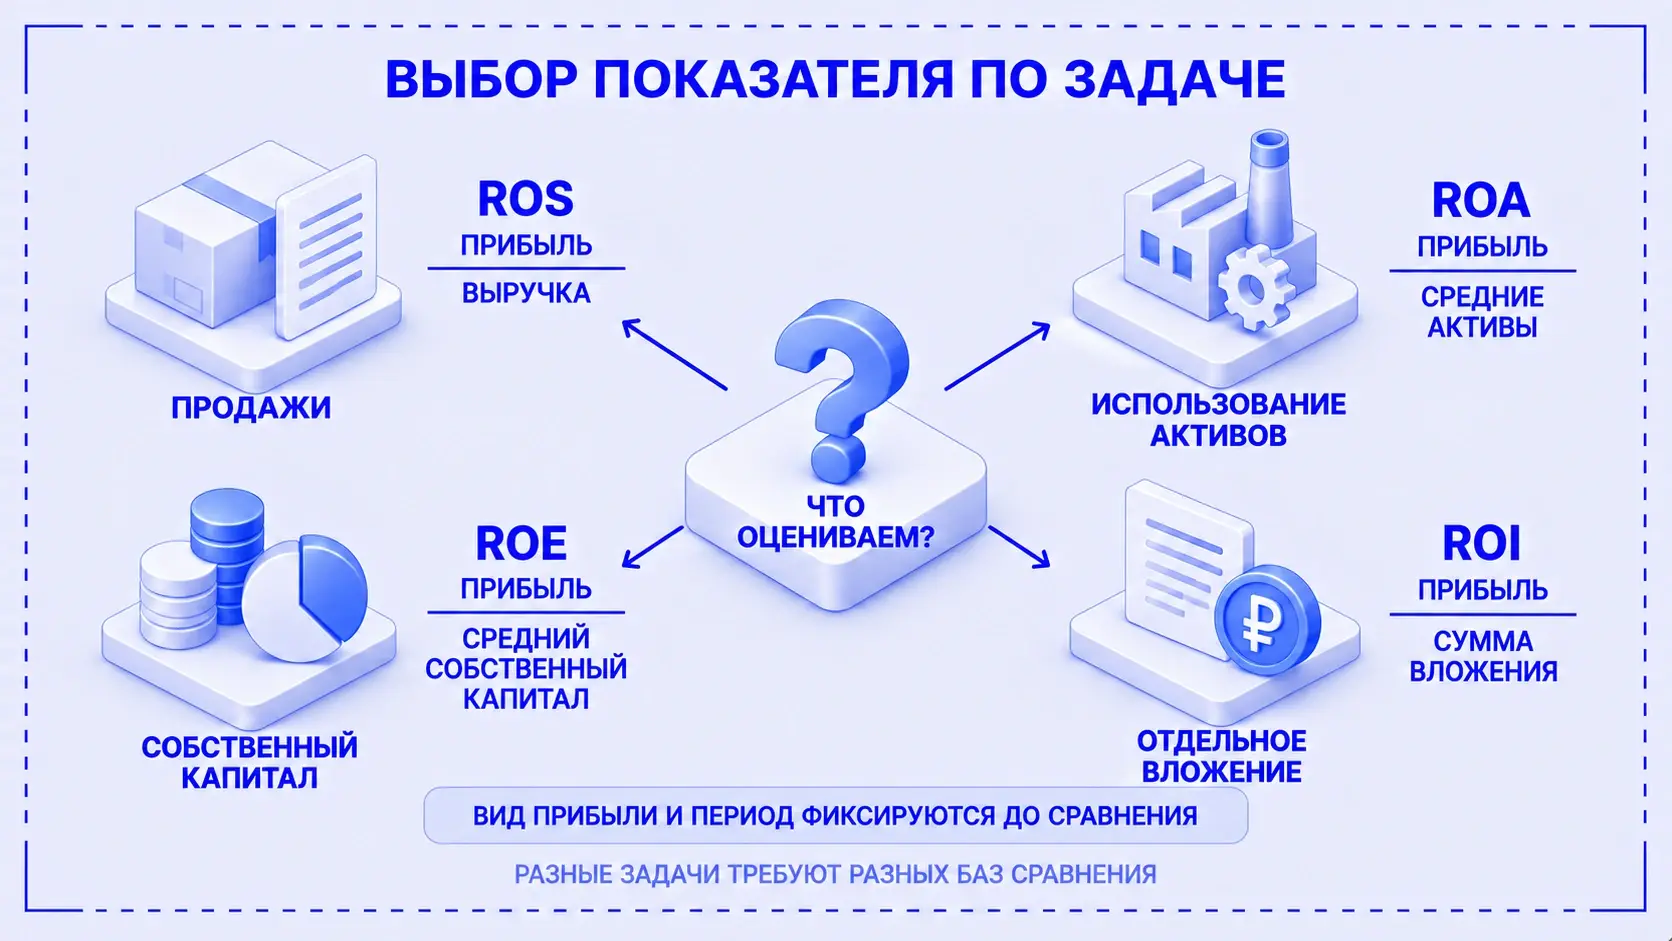
Начинать удобнее с вопроса, который стоит перед руководителем. Для решения о ценах и ассортименте полезна одна база, для оценки использования имущества — другая. Ниже — основные виды рентабельности и явно заданные варианты расчёта.
Для ROA и ROE в таблице использованы варианты из учебника OpenStax. Простейший расчёт средней величины — сумма значений на начало и конец периода, делённая на два. Если активы или капитал сильно менялись внутри периода, двух дат может быть недостаточно: для управленческого сравнения стоит использовать более частые срезы по единому правилу.
ROI сам по себе не учитывает длительность вложения. Одинаковый процент за один год и за несколько лет — разный результат для собственника. Это ограничение простой формулы отдельно отмечено в OpenStax. Для выбора долгосрочного проекта одного ROI недостаточно: важны сроки поступлений и риск их неполучения.
Где взять данные и почему расчёты расходятся
Выручку и прибыль берут из отчёта о прибылях и убытках — P&L, активы и собственный капитал — из баланса. Для анализа товара, направления или заказа нужны расшифровки доходов и расходов по этому объекту. Общий итог компании не позволит восстановить прибыль каждого заказа, если такой аналитики в учёте нет.
Банковская выписка не заменяет P&L. Аванс покупателя может прийти раньше продажи, а оплата поставщику — раньше признания соответствующего расхода. Если часть показателей взять по оплате, а часть по начислению, расчёт смешает разные события. В разборе ошибок управленческого учёта Руслан Шарипов именно поэтому разделяет P&L по начислению и ДДС по движению денег, а баланс рассматривает как связующее звено.
Чтобы два отчёта отвечали на один вопрос, проверьте:
- Период и готовность данных. Уточнение себестоимости или отражение забытого расхода изменит прибыль, хотя продажи уже не изменились.
- Состав прибыли. Один отчёт может показывать результат до общих расходов, другой — после них.
- Выручку и налоги. В нашем примере выручка указана без НДС. Нельзя сравнивать её с суммой поступлений с НДС, сохранив тот же числитель.
- Правило распределения затрат. Изменение доли общих расходов, отнесённых на направление, меняет его расчётную прибыль даже без изменений в работе.
- Состав объектов. Выручка всего направления и расходы только части заказов не образуют согласованную пару.
Даже знакомое название показателя в программе требует расшифровки. Например, в официальной статье 1С от 24 апреля 2020 года о «1С:Бухгалтерии 8» редакции 3.0 рентабельность в отчёте «Валовая прибыль» считается как валовая прибыль, делённая на выручку без НДС и умноженная на 100%. В той же статье указано, что описанный отчёт не предназначен для оценки работ и услуг. Это конкретная методика конкретного отчёта, а не универсальное определение рентабельности во всех программах 1С.
Для проектного бизнеса важен и выбор объекта анализа. В статье об ERP Руслан связывает задачи такого бизнеса с загрузкой сотрудников, расходами, планом и фактом, рентабельностью заказа. Практический вывод: если решение принимают по заказам, доходы и расходы нужно уметь собрать по заказам. Само по себе это ещё не означает, что компании нужна ERP.
Как оценить уровень и динамику рентабельности
Универсального нормального процента нет. Уровень зависит от показателя, отрасли, модели бизнеса, периода и того, какие расходы учтены. Сравнивать операционную рентабельность продаж одного предприятия с рентабельностью активов другого бессмысленно, даже если оба значения подписаны одним словом.
Для оценки используйте три ориентира:
- Собственную динамику. Сравните одинаковые периоды по одной методике; при сезонности полезно посмотреть тот же период прошлого года. Отдельно проверьте разовые доходы и расходы.
- План. Выясните, какую прибыль и базу закладывали в расчёт, где факт отклонился и почему. Сам по себе план не гарантирует, что целевой процент выбран разумно.
- Сопоставимые внешние данные. Помимо отрасли проверьте формулу, период и состав расходов. Среднее значение — ориентир для вопроса, а не готовая оценка вашего бизнеса.
Разницу методик видно даже на официальных показателях. В архивном пояснении ФНС от 24 мая 2016 года рентабельность проданных товаров определяется относительно себестоимости с учётом коммерческих и управленческих расходов. У ROS в нашем примере знаменатель другой — выручка. Сопоставлять эти проценты напрямую нельзя; старые отраслевые значения также не являются текущей «нормой».
При положительной базе знак результата читается так: положительный процент означает прибыль на выбранном уровне, отрицательный — убыток, нулевой — нулевой результат. Но нулевая валовая прибыль ещё не означает безубыточность всей компании: другие расходы остаются. Если база равна нулю, показатель по этой формуле не рассчитывается. При отрицательном собственном капитале положительный ROE может получиться даже из двух отрицательных величин — считать это хорошим результатом нельзя.
Может ли рентабельность быть выше 100%? Для некоторых баз — да. Например, прибыль может превышать затраты, с которыми её сравнивают. Это не означает, что в каждом показателе допустима одна и та же интерпретация: сначала нужно посмотреть на дробь. Высокое значение само по себе не доказывает ни ошибку, ни успех.
Наконец, процент и сумма прибыли могут двигаться в разные стороны. Если выручка растёт быстрее операционной прибыли, ROS снизится, хотя прибыль в рублях увеличится. Поэтому рядом с процентом в отчёте стоит оставлять обе исходные суммы — так видна причина изменения.
Что проверить, если рентабельность падает
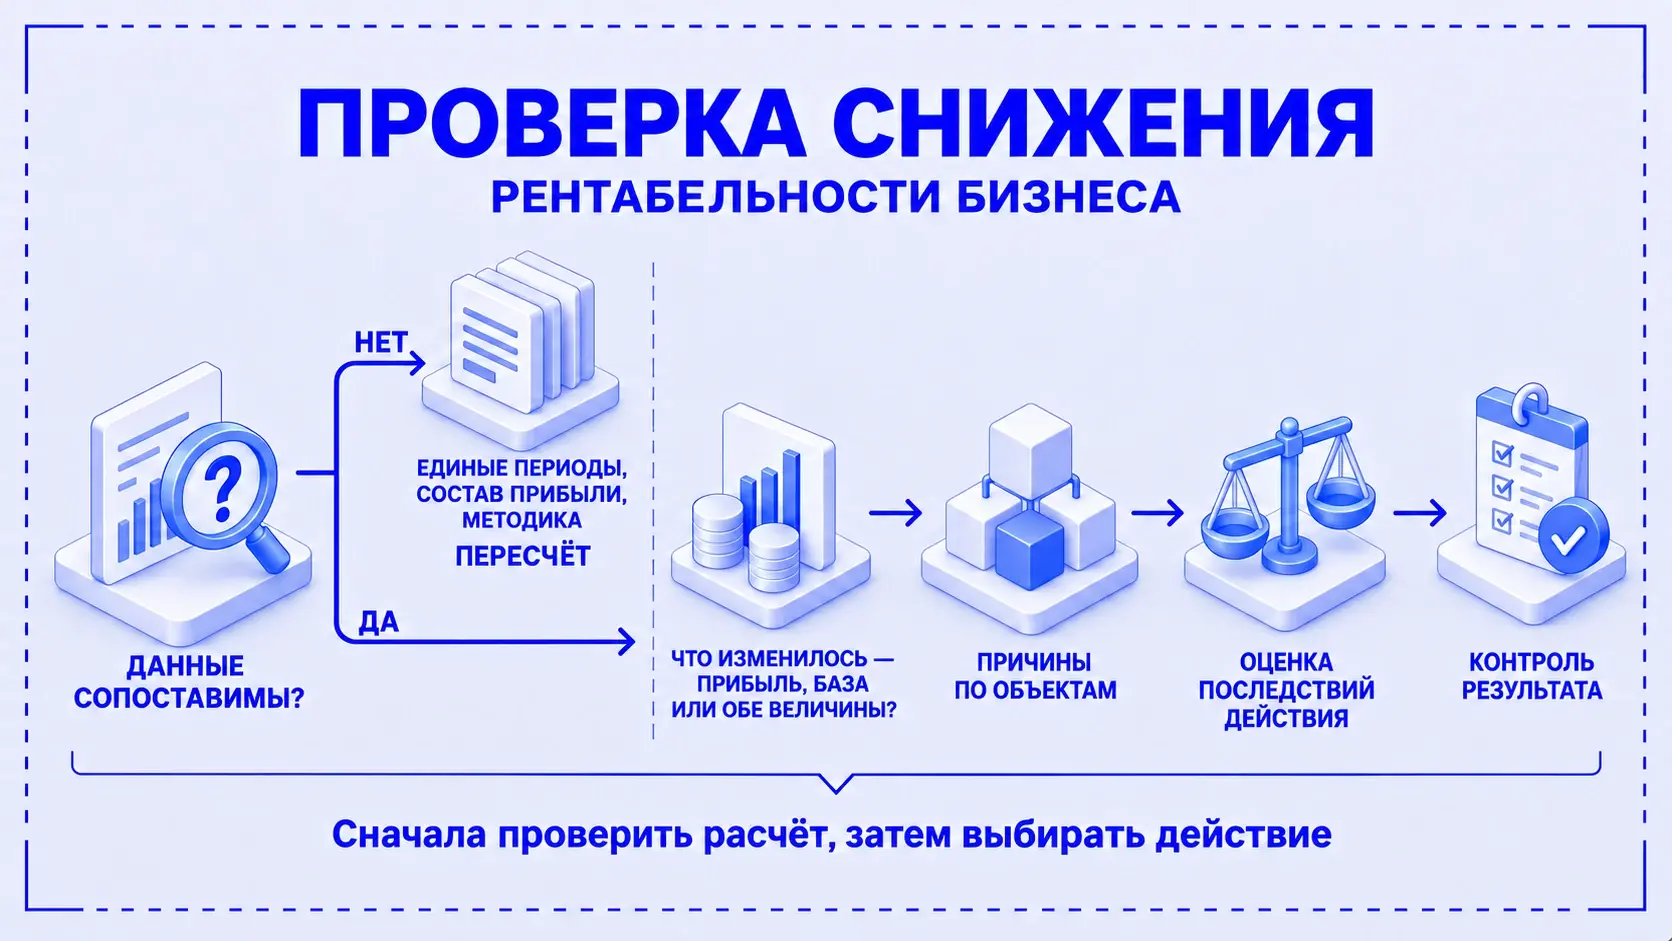
Снижение рентабельности — повод разобрать расчёт, прежде чем сокращать расходы или повышать цены. Последовательность зависит от того, что именно изменилось.
- Убедитесь, что сравниваете одно и то же. Проверьте период, вид прибыли, полноту данных и распределение общих расходов. Если методика изменилась, сначала пересчитайте сравниваемые периоды по единым правилам.
- Посмотрите отдельно на прибыль и базу. При снижении ROS проверьте цены, скидки, себестоимость и структуру продаж. При снижении ROA выясните, уменьшилась ли прибыль или выросли активы — например, появилось оборудование, которое ещё не вышло на плановую загрузку. Это разные причины и разные действия.
- Найдите объект, который изменил результат. Общий процент может скрывать рост доли менее прибыльных товаров или перерасход по отдельным заказам. Детализация полезна там, где можно получить достоверные данные и принять конкретное решение.
- Оцените последствия действия. Повышение цены способно изменить спрос; сокращение расходов — качество и сроки работы. Перед отказом от направления отделите затраты, которые исчезнут, от общих расходов, которые останутся у компании.
- Проверьте результат после изменения. Сопоставьте план и факт по той же методике и за подходящий период. Контролируйте и процент, и прибыль в деньгах, а при решениях о продажах — ещё и сроки получения денег.
Распределённый расход и устранимый расход — не одно и то же. Руслан отдельно разбирает ошибку решений по искусственно распределённым накладным затратам. Если после закрытия направления аренда и расходы на управление останутся, их исчезновение из отчёта направления не станет экономией компании. Для такого решения одного процента рентабельности недостаточно.
Когда основное затруднение — регулярно собирать согласованные данные, начинать стоит с правил расчёта: какие решения принимаются, где возникают исходные цифры, кто их проверяет и когда отчёт должен быть готов. На этой основе можно обсуждать автоматизацию управленческого учёта. Программа посчитает дробь быстро. Польза для руководителя зависит от того, что в неё попало.