Рентабельность продаж: формула, пример расчёта и причины снижения
Руслан Шарипов
2026-09-28 Статья
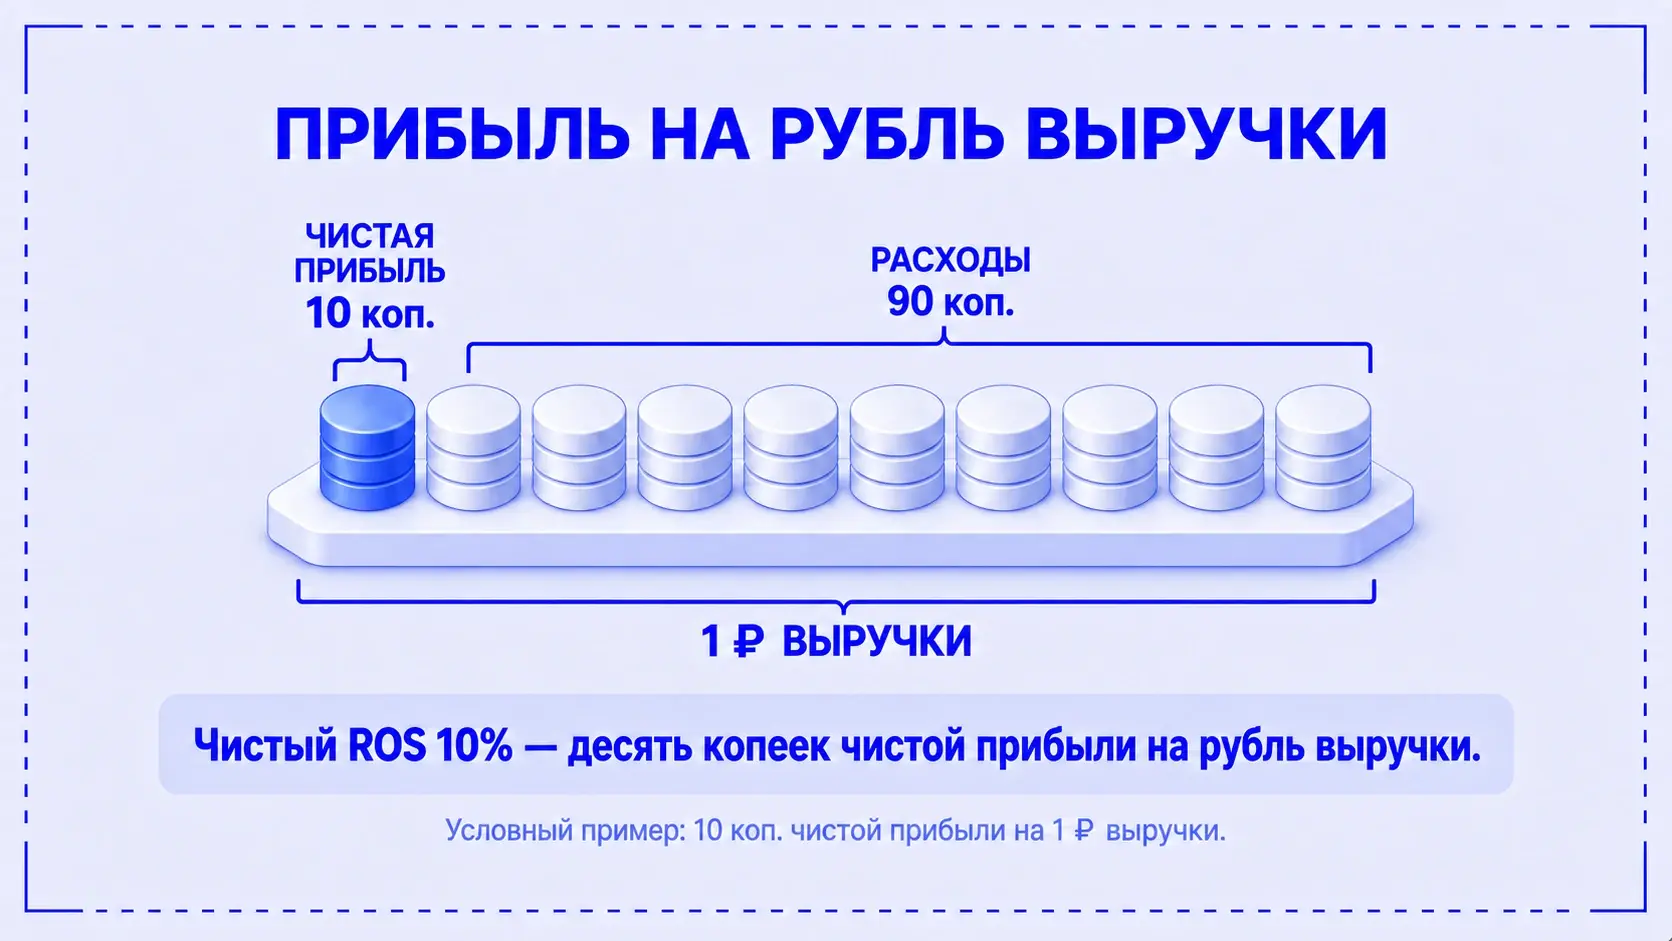
Рентабельность продаж показывает, какая доля выручки приходится на прибыль. Формула: ROS = прибыль ÷ выручка × 100%. Например, 10% означают 10 копеек выбранной прибыли на каждый рубль выручки. Но слово «выбранной» здесь принципиально: по валовой, операционной и чистой прибыли одна компания получит разные проценты.
Для решения о ценах, расходах или ассортименте полезно видеть эти уровни вместе. Тогда можно разобраться, на каком этапе уменьшается результат: в себестоимости товаров, в расходах на продажи и управление или уже после них. Ниже — один условный пример, по которому рассчитаем все три показателя и разберём границы выводов.
Для решения о ценах, расходах или ассортименте полезно видеть эти уровни вместе. Тогда можно разобраться, на каком этапе уменьшается результат: в себестоимости товаров, в расходах на продажи и управление или уже после них. Ниже — один условный пример, по которому рассчитаем все три показателя и разберём границы выводов.
В этой статье
Что показывает рентабельность продаж
Как рассчитать рентабельность продаж на одном примере
Валовая, операционная и чистая рентабельность: где искать причину
Чем ROS отличается от наценки, маржинальности и рентабельности затрат
Как оценить уровень и динамику рентабельности продаж
Что делать, если рентабельность продаж снижается
Что показывает рентабельность продаж
ROS — сокращение от Return on Sales. Показатель связывает прибыль с выручкой и помогает оценить, сколько результата остаётся от продаж после определённых расходов. В отличие от суммы прибыли, он позволяет увидеть долю результата в обороте.
Выручка может расти, а ROS — снижаться. Так будет, если прибыль растёт медленнее выручки. Поэтому в управленческом отчёте нужны и процент, и прибыль в рублях: снижение доли не всегда означает снижение суммы заработанного.
Важно и то, какие расходы уже вычтены. Валовая рентабельность ещё не показывает, сколько останется после расходов на продажи и управление. Чистая учитывает итоговый результат, но её изменение может быть связано с процентами по кредитам или разовыми расходами, а не с работой коммерческого отдела.
ROS также не отвечает на вопрос, сколько имущества понадобилось для получения прибыли. Для этого используют показатели отдачи от активов, например ROA: у них в знаменателе активы, а не выручка. И рентабельность не равна наличию денег — прибыльная продажа с отсрочкой оплаты ещё не означает поступление на счёт.
Как рассчитать рентабельность продаж на одном примере
Начните с одного периода и согласованных данных. Выручку и прибыль можно взять из отчёта о финансовых результатах или управленческого P&L — отчёта о прибылях и убытках. Банковские поступления не подойдут вместо выручки: среди них могут быть авансы, кредиты и оплата продаж прошлых периодов.
Порядок расчёта:
- Выберите объект и период: компания, направление или группа товаров за месяц, квартал либо год.
- Определите уровень прибыли: валовая, операционная или чистая. Зафиксируйте, какие доходы и расходы в него входят.
- Возьмите выручку за тот же период и по тому же объекту. Для нашего примера — без НДС.
- Разделите прибыль на выручку и умножьте на 100%. В названии результата оставьте вид прибыли.
Предположим, торговая компания за месяц получила выручку без НДС 10 млн ₽. Себестоимость проданных товаров — 6 млн ₽; в этом упрощённом примере она равна их закупочной стоимости. Коммерческие и управленческие расходы составили ещё 2 млн ₽. Прочие расходы, включая проценты по кредитам, и налог на прибыль вместе — 1 млн ₽. Прочих доходов нет. Все суммы условные и относятся к одному месяцу.
Получаем три варианта формулы рентабельности продаж:
- По валовой прибыли: 4 ÷ 10 × 100% = 40%.
- По прибыли от продаж: 2 ÷ 10 × 100% = 20%. В нашем примере этот результат используем как операционный.
- По чистой прибыли: 1 ÷ 10 × 100% = 10%.
Знаменатель везде одинаковый — 10 млн ₽ выручки без НДС. Меняется только уровень прибыли. Операционный результат в управленческом отчёте может быть определён иначе, поэтому нельзя автоматически приравнивать его к строке «Прибыль от продаж» в любой методике.
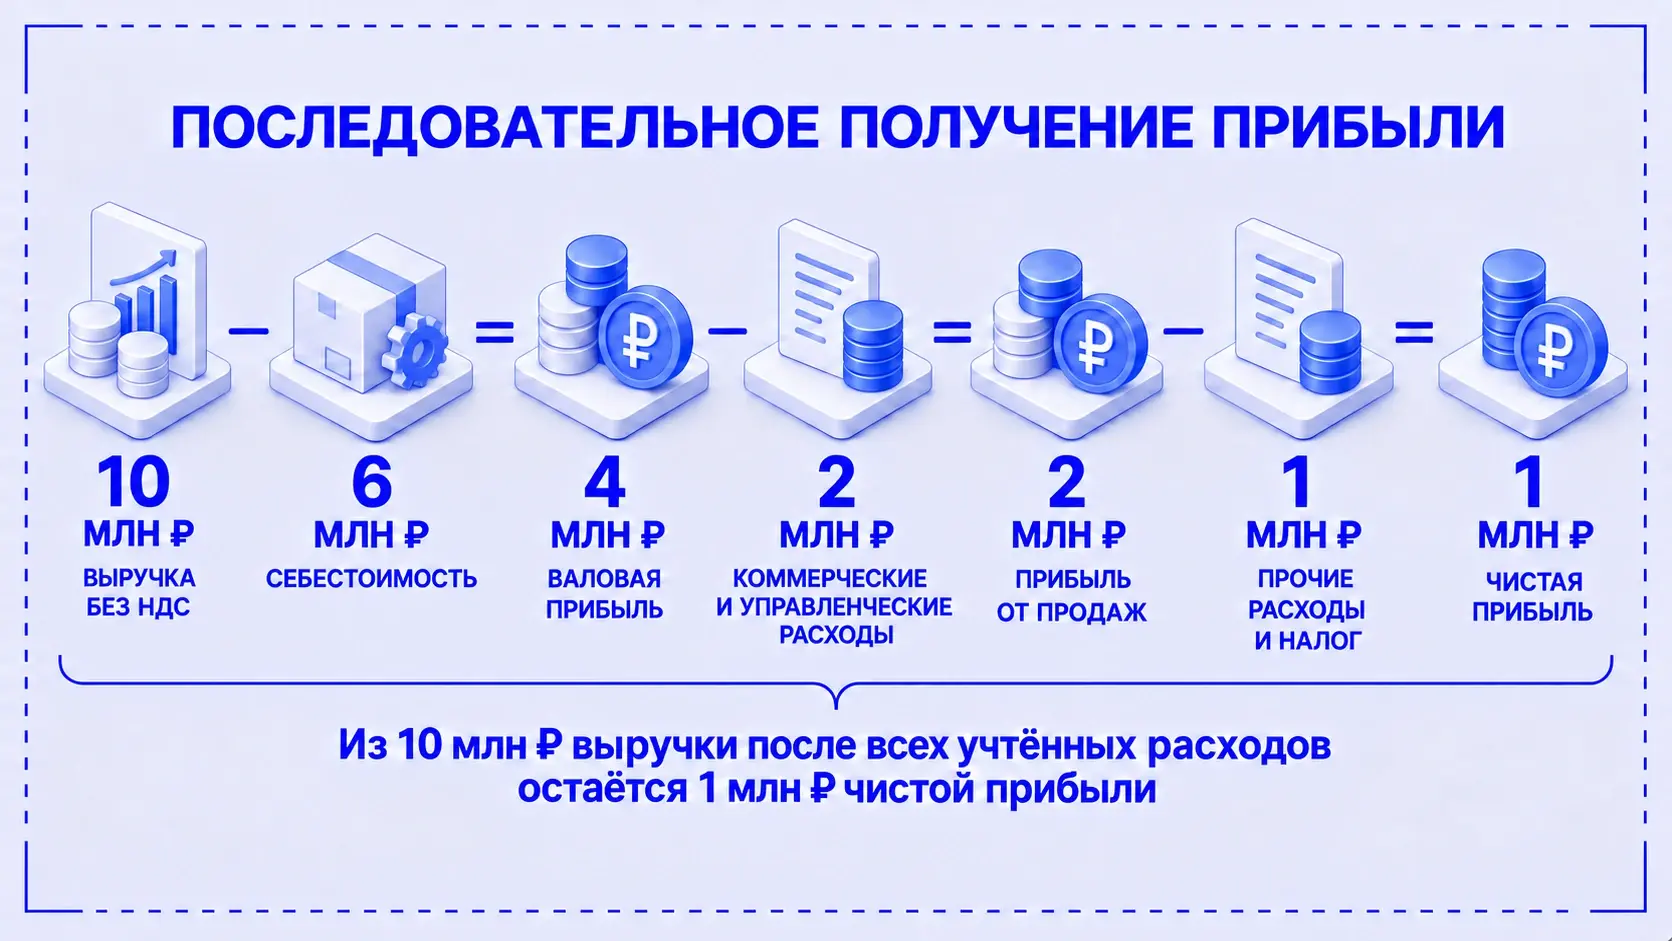
Три процента описывают одну компанию. Ни один из них не «правильнее» остальных — каждый отвечает на свой вопрос. Ошибка возникает, когда в разных периодах под одинаковым названием сравнивают разные уровни прибыли.
Валовая, операционная и чистая рентабельность: где искать причину
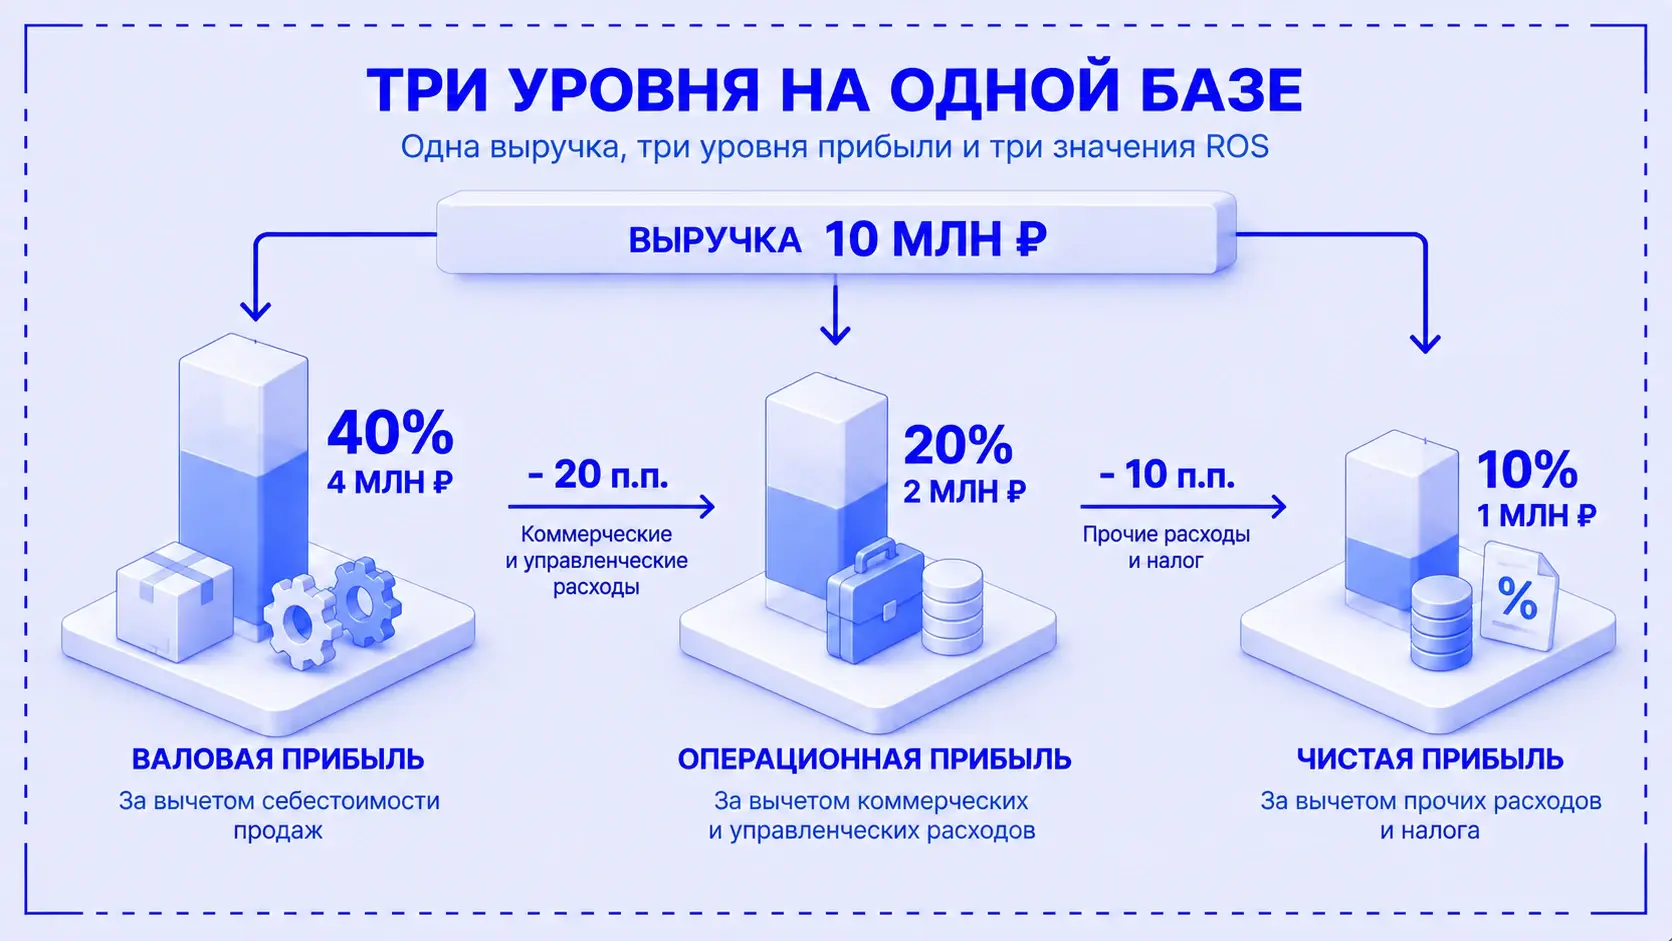
Валовая рентабельность продаж показывает долю выручки после вычета себестоимости продаж. В нашем примере это 40%: на каждый рубль выручки остаётся 40 копеек для покрытия следующих групп расходов и формирования итоговой прибыли. Это ещё не деньги, которые можно изъять из бизнеса.
Если валовой процент снизился, стоит проверить фактические цены и скидки, себестоимость проданных товаров и структуру продаж. Даже при неизменной рентабельности каждого товара общий показатель может упасть, если выросла доля товаров с меньшей рентабельностью. Это повод посмотреть расшифровку по ассортименту, а не сразу обвинять закупки в росте цен.
Операционная рентабельность в выбранной модели показывает результат после коммерческих и управленческих расходов. У нас она равна 20%. Разница между 40% валовой и 20% операционной рентабельности составляет 20 процентных пунктов — долю этих расходов в выручке. Это не «падение на 20%»: речь идёт о разнице двух процентных показателей.
Если валовая рентабельность сохраняется, а операционная снижается, сначала проверьте расходы между этими уровнями и их долю в выручке. Если при сопоставимой методике падают обе, часть причины уже находится в себестоимости или продажах. Сопоставлять операционную маржу с валовой рекомендует и ACCA в материале об анализе результатов компании. Но сам процент указывает только область поиска: конкретную причину подтверждают документы и расшифровки.
Чистая рентабельность продаж показывает отношение чистой прибыли к выручке. Такой вариант расчёта profit margin приведён в учебнике OpenStax. В нашем примере после прочих расходов и налога остаётся 10%. Разница с операционной рентабельностью — 10 процентных пунктов, или 1 млн ₽.
Если операционный процент стабилен, а чистый ухудшился, нужно разобрать проценты по кредитам, прочие доходы и расходы, налог. Не обязательно менять цены или сокращать расходы на продажи: источник изменения может находиться ниже операционного результата. В реальной компании прочие доходы тоже влияют на чистую прибыль; в нашем примере их нет только для простоты расчёта.
Похожая оговорка нужна при чтении программного отчёта. В официальном описании «1С:Бухгалтерии 8» редакции 3.0 от 24 апреля 2020 года показатель в отчёте «Валовая прибыль» рассчитывается как валовая прибыль / выручка без НДС × 100%. Там же указано, что описанный отчёт не предназначен для оценки работ и услуг. Поэтому название «Рентабельность» на экране ещё не подтверждает, что перед вами нужный уровень прибыли и подходящий для вашего бизнеса расчёт.
Чем ROS отличается от наценки, маржинальности и рентабельности затрат
Главное отличие ROS от наценки — знаменатель. ROS относит прибыль к выручке, а наценка — разницу цены продажи и закупочной стоимости к закупочной стоимости. Такая формула наценки приведена в OpenStax. Из-за разных баз одинаковая сумма разницы даёт разные проценты.
Возьмём те же данные торговой компании. Для наценки используем закупочную стоимость проданных товаров 6 млн ₽, для рентабельности операционных затрат — все затраты до прибыли от продаж: 6 + 2 = 8 млн ₽.
Наценка 66,7% не означает ROS 66,7%. В таблице нет противоречия: первые две строки используют одну разницу в 4 млн ₽, но разные базы. Третья строка учитывает дополнительные расходы и другой уровень прибыли.
Со словом «маржинальность» нужно уточнять методику. Если под ним понимают валовую прибыль / выручку, показатель совпадёт с валовой рентабельностью продаж. Если речь о доле маржинального дохода, формула другая:
Доля маржинального дохода = (выручка − переменные затраты) ÷ выручка × 100%.
Такой подход описан в учебнике OpenStax по управленческому учёту: маржинальный доход остаётся для покрытия постоянных затрат и формирования прибыли. Он не обязан совпадать с валовой прибылью, потому что переменные затраты и себестоимость продаж группируются по разным признакам. В нашем примере затраты не разделены на постоянные и переменные, поэтому долю маржинального дохода по этим данным не рассчитываем.
Как оценить уровень и динамику рентабельности продаж
Универсальной нормальной рентабельности продаж нет. Сначала назовите вид прибыли, а затем выбирайте базу для сравнения. Валовые 40% из нашего примера нельзя сравнивать с чужими чистыми 10% и делать вывод, что компания эффективнее в четыре раза.
Для оценки полезны три сравнения:
- Факт с планом: что предполагали по ценам, себестоимости, структуре продаж и расходам, а что получилось.
- Текущий период с сопоставимым прошлым: одинаковая продолжительность и методика, учтённая сезонность, отдельно видимые разовые доходы и расходы.
- Компания с сопоставимыми компаниями: похожая деятельность и раскрытая формула показателя. Без этого отраслевой процент мало что объясняет.
Даже официальный отраслевой ориентир может иметь другую базу. В архивном пояснении ФНС от 24 мая 2016 года рентабельность проданных товаров считается относительно себестоимости с учётом коммерческих и управленческих расходов. Это не ROS с выручкой в знаменателе. Старые отраслевые значения и такую методику нельзя превращать в текущую обязательную «норму» для вашего процента продаж.
Проверяйте также, что данные за период готовы. Выручка уже может быть отражена, а себестоимость ещё уточняться. Перенос расхода между группами способен изменить валовой или операционный показатель без изменения чистой прибыли. Прежде чем объяснять динамику бизнес-причиной, исключите различия в учёте.
Общий ROS считайте из общих сумм. Сложите прибыль по выбранным направлениям, разделите на их суммарную выручку и умножьте на 100%. Простое среднее процентов направлений с разным оборотом может исказить результат. При этом доходы и расходы должны охватывать тот же набор направлений, без пропусков и двойного счёта.
При положительной выручке отрицательный ROS означает убыток на выбранном уровне. Нулевой операционный ROS говорит о нулевой прибыли от операций по принятой модели, но после процентов и налогов итог ещё может оказаться отрицательным. Если выручка равна нулю, делить на неё нельзя — показатель за этот период не рассчитывается. При необычной отрицательной выручке сначала разбирают корректировки и возвраты: привычная интерпретация процента здесь не поможет.
Что делать, если рентабельность продаж снижается
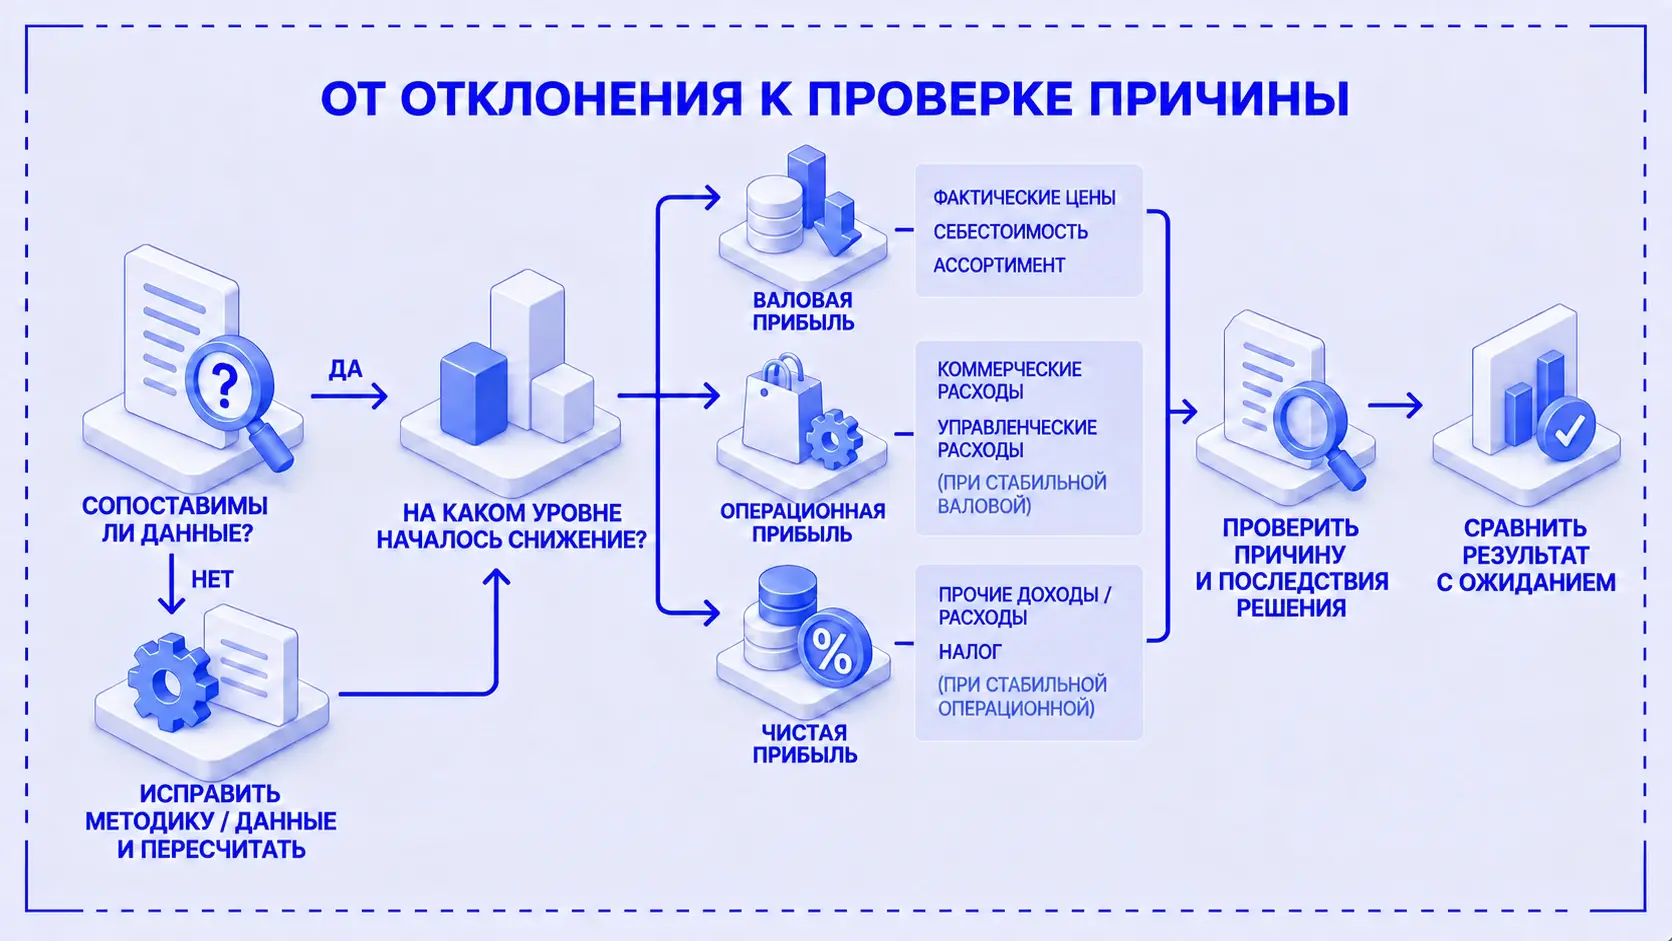
Начните с уровня, на котором появилось отклонение. Само по себе снижение чистого ROS не даёт оснований требовать от коммерческого отдела повышения цен. Сначала нужно понять, что изменило прибыль.
- Сверьте расчёт. Возьмите один период, одинаковый состав выручки и расходов, ту же методику распределения общих затрат. Проверьте, что данные полные и сравниваются одни и те же показатели.
- Найдите первую изменившуюся ступень. Если снизилась валовая рентабельность, проверьте цены после скидок, себестоимость и доли товаров в продажах. Если валовая стабильна, а операционная падает — коммерческие и управленческие расходы. Если изменение видно только в чистой — прочие доходы, расходы и налог.
- Раскройте причину до решения. Общую строку «коммерческие расходы» расшифруйте до конкретных статей. Рост расходов на доставку, рекламу или содержание отдела продаж требует разных действий. Сумма строки лишь показывает, где искать.
- Оцените последствия изменения. Новая цена может повлиять на объём продаж, а отказ от части затрат — на качество и сроки. Перед закрытием направления проверьте, какие расходы действительно исчезнут, а какие останутся у компании.
- Сравните результат с ожиданием. После принятого решения смотрите не только на ROS, но и на прибыль в рублях, объём продаж и оплату покупателей. Для проверки сохраните ту же методику и подходящий период наблюдения.
Не стоит улучшать процент ценой потери прибыли. Например, отказ от продаж с меньшим ROS способен повысить средний показатель, но уменьшить общий финансовый результат, если вместе с выручкой не исчезнет достаточная часть расходов. Вывод о закрытии нельзя делать только по ранжированию процентов.
Руслан Шарипов в разборе ошибок управленческого учёта отдельно предупреждает о решениях по искусственно распределённым накладным затратам. Там же разбирается смешивание начислений и оплат в одном P&L. Для регулярного анализа ROS эти оговорки практичны: иначе руководитель может принять изменение расчётных правил за изменение эффективности продаж.
Когда расчёты приходится каждый месяц собирать заново из несогласованных файлов, полезно начать с единой структуры P&L: определить состав каждого уровня прибыли, разрезы анализа, источники цифр и ответственных за их проверку. Следующий шаг — автоматизация управленческого учёта на этой основе. Ценность отчёта в том, что руководитель может объяснить изменение процента и выбрать действие, а затем проверить его результат.