Управленческий отчёт о движении денежных средств: как составить и проверить
2026-09-28 Статья
Денег на счетах стало больше. Компания заработала их на продажах, получила кредит или продала оборудование? По одному остатку этого не понять. А для руководителя это три разные ситуации — с разными последствиями для бизнеса.
Управленческий отчёт о движении денежных средств показывает фактические поступления и выплаты за период и объясняет, как изменился остаток денег. Его сокращённо называют ОДДС, отчётом ДДС или Cash Flow. Чтобы он помогал принимать решения, мало собрать банковские выписки: нужно правильно разделить потоки, убрать внутренние переводы из общих оборотов и сверить результат со всеми счетами и кассами.
Здесь разберём внутренний отчёт для руководителя: его структуру, пример за месяц и порядок проверки. Статьи и детализацию компания выбирает под свои задачи. Заполнение обязательной бухгалтерской формы — отдельный процесс; этот материал не заменяет инструкцию по её подготовке.
В этой статье
Что показывает управленческий отчёт ДДС
Чем ДДС отличается от прибыли, БДДС и платёжного календаря
Из чего состоит отчёт о движении денежных средств
Пример отчёта ДДС за месяц
Как составить отчёт ДДС прямым методом
Как проверить отчёт и исключить внутренние переводы
Как использовать отчёт и когда автоматизировать сборку
Чем ДДС отличается от прибыли, БДДС и платёжного календаря
Из чего состоит отчёт о движении денежных средств
Пример отчёта ДДС за месяц
Как составить отчёт ДДС прямым методом
Как проверить отчёт и исключить внутренние переводы
Как использовать отчёт и когда автоматизировать сборку
Что показывает управленческий отчёт ДДС
Отчёт связывает три вещи: сколько денег было, что с ними произошло и сколько осталось. Внутри периода поступления и выплаты группируют по понятным статьям: оплаты клиентов, расчёты с поставщиками, зарплата, покупка оборудования, получение и возврат кредита.
Так руководитель видит, за счёт чего компания финансирует работу и на что направляет деньги. В детализации можно выделить проекты или направления, если данные позволяют надёжно относить платежи к ним. Но денежный поток проекта сам по себе ещё не показывает его рентабельность.
Перед сборкой нужно определить границы отчёта: какие компании, банковские счета и кассы в него входят, за какой период берутся операции. Если часть денег осталась за границей, общий остаток и переводы будут читаться иначе. Например, движение между двумя своими счетами внутри одного отчёта не меняет сумму денег компании.
Базовая проверка выглядит так:
Остаток на конец = остаток на начало + поступления − выплаты.
Это формула для выбранного контура без валютных и других сверочных корректировок. При нескольких валютах влияние пересчёта остатков нужно показывать отдельно: изменение рублёвой оценки валюты не является поступлением от клиента.
Сошедшийся остаток — обязательная, но недостаточная проверка. Ошибка в статье платежа или лишние обороты по внутренним переводам могут не изменить конечную сумму. Ниже покажем это на одном примере.
Чем ДДС отличается от прибыли, БДДС и платёжного календаря
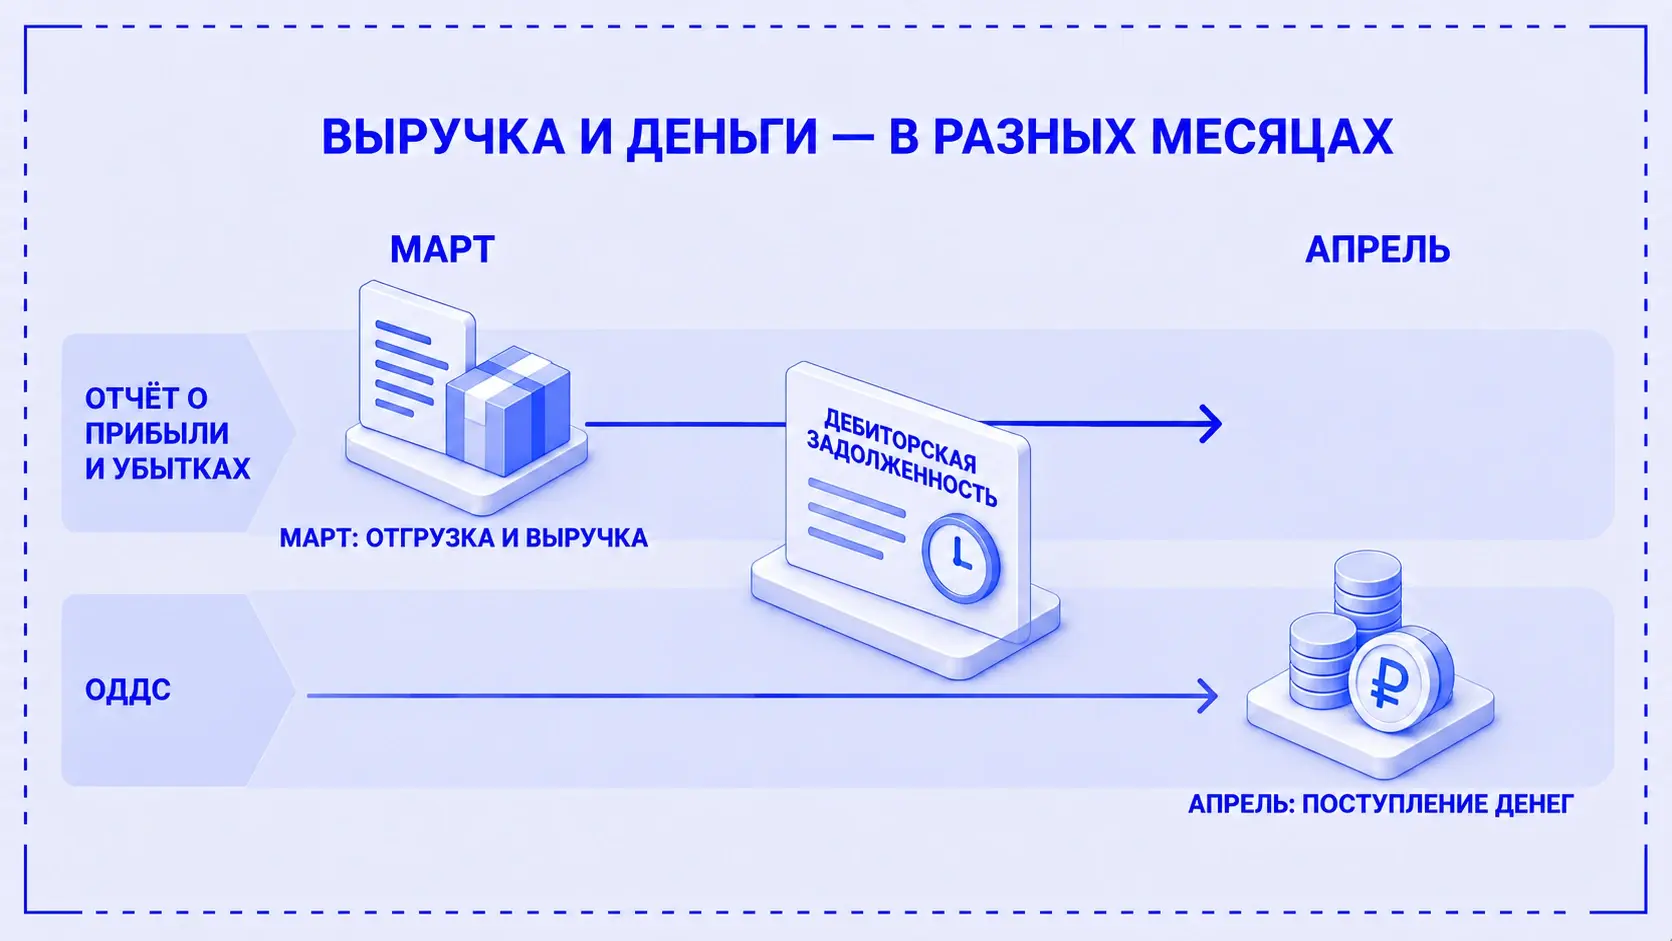
В отчёт ДДС попадают движения денег по дате фактической оплаты. В отчёте о прибылях и убытках — доходы и расходы по правилам начисления. Поэтому поступление денег и выручка могут относиться к разным месяцам, а выплата вообще не обязательно является расходом для расчёта прибыли.
Допустим, компания отгрузила товар в марте, а клиент оплатил его в апреле. При признании выручки по отгрузке она появится в мартовском P&L, а оплата — в апрельском ДДС. До оплаты в балансе будет видна задолженность клиента. Это условная последовательность событий, а не дополнительный расчёт прибыли.
Есть и другие причины расхождений. Получение кредита увеличивает деньги, но не выручку; погашение основного долга уменьшает деньги, но не является расходом P&L. Амортизация, наоборот, может влиять на прибыль без платежа в этом месяце. Тело кредита и проценты нужно различать — у них разный экономический смысл.
Разделение P&L по начислению, ДДС по движению денег и баланса, который связывает эти данные, подробно разобрано в статье об ошибках автоматизации управленческого учёта. Если смешать методы в одном отчёте, красивый итог перестанет отвечать на понятный вопрос.
Факт можно сравнить с бюджетом в одной таблице, но колонки должны оставаться различимыми. Запланированный платёж не становится фактом после согласования заявки. Для фактического ДДС нужно подтверждённое движение денег.
Из чего состоит отчёт о движении денежных средств
Удобная основа — начальный остаток, три группы денежных потоков и конечный остаток. Группы разделяют по экономическому смыслу операций: текущая работа, вложения и финансирование.
Три группы и различие прямого и косвенного способов описаны в обзоре IAS 7 на сайте IFRS Foundation. Для внутреннего отчёта это полезная основа анализа. Она не означает, что любой управленческий ОДДС автоматически является отчётностью по МСФО.
В каждой группе сначала видны поступления и выплаты, затем их разница — чистый денежный поток. Если оставить только итог, будет трудно понять причину изменения. Одинаковый поток может получиться и при росте продаж, и при задержке расчётов с поставщиками.
Статью определяют по содержанию операции. Платёж одному и тому же поставщику может быть оплатой материалов для текущей работы или покупкой станка. Одного названия контрагента для классификации недостаточно. Нужны договор, назначение платежа и при необходимости пояснение ответственного сотрудника.
Амортизация и взаимозачёт не создают движения денег. Их не включают в фактические поступления и выплаты, хотя они могут менять прибыль, активы или задолженность. Если такие операции смешать с платежами, отчёт перестанет объяснять движение остатка.
Пример отчёта ДДС за месяц
Рассмотрим условную компанию с двумя расчётными счетами и кассой. Все они входят в отчёт. На начало месяца у компании было 500 тыс. ₽, за месяц она получала оплаты клиентов, рассчитывалась по текущей работе, купила оборудование и привлекла кредит.
Все суммы ниже — в тысячах рублей, по фактически прошедшим деньгам. Налоги, входящие в суммы платежей, из них не исключаем; отдельные перечисления налогов и взносов показаны своей строкой. Валюты, процентов, эквайринга, денежных эквивалентов и неденежных операций в примере нет. Это не бухгалтерская форма и не кейс клиента Smart Process.
Проверим арифметику. Операционные выплаты: 1 100 + 400 + 150 + 100 = 1 750. Операционный поток: 1 800 − 1 750 = +50. Общая сумма трёх потоков: 50 − 600 + 600 = +50. Значит, конечный остаток: 500 + 50 = 550 тыс. ₽.
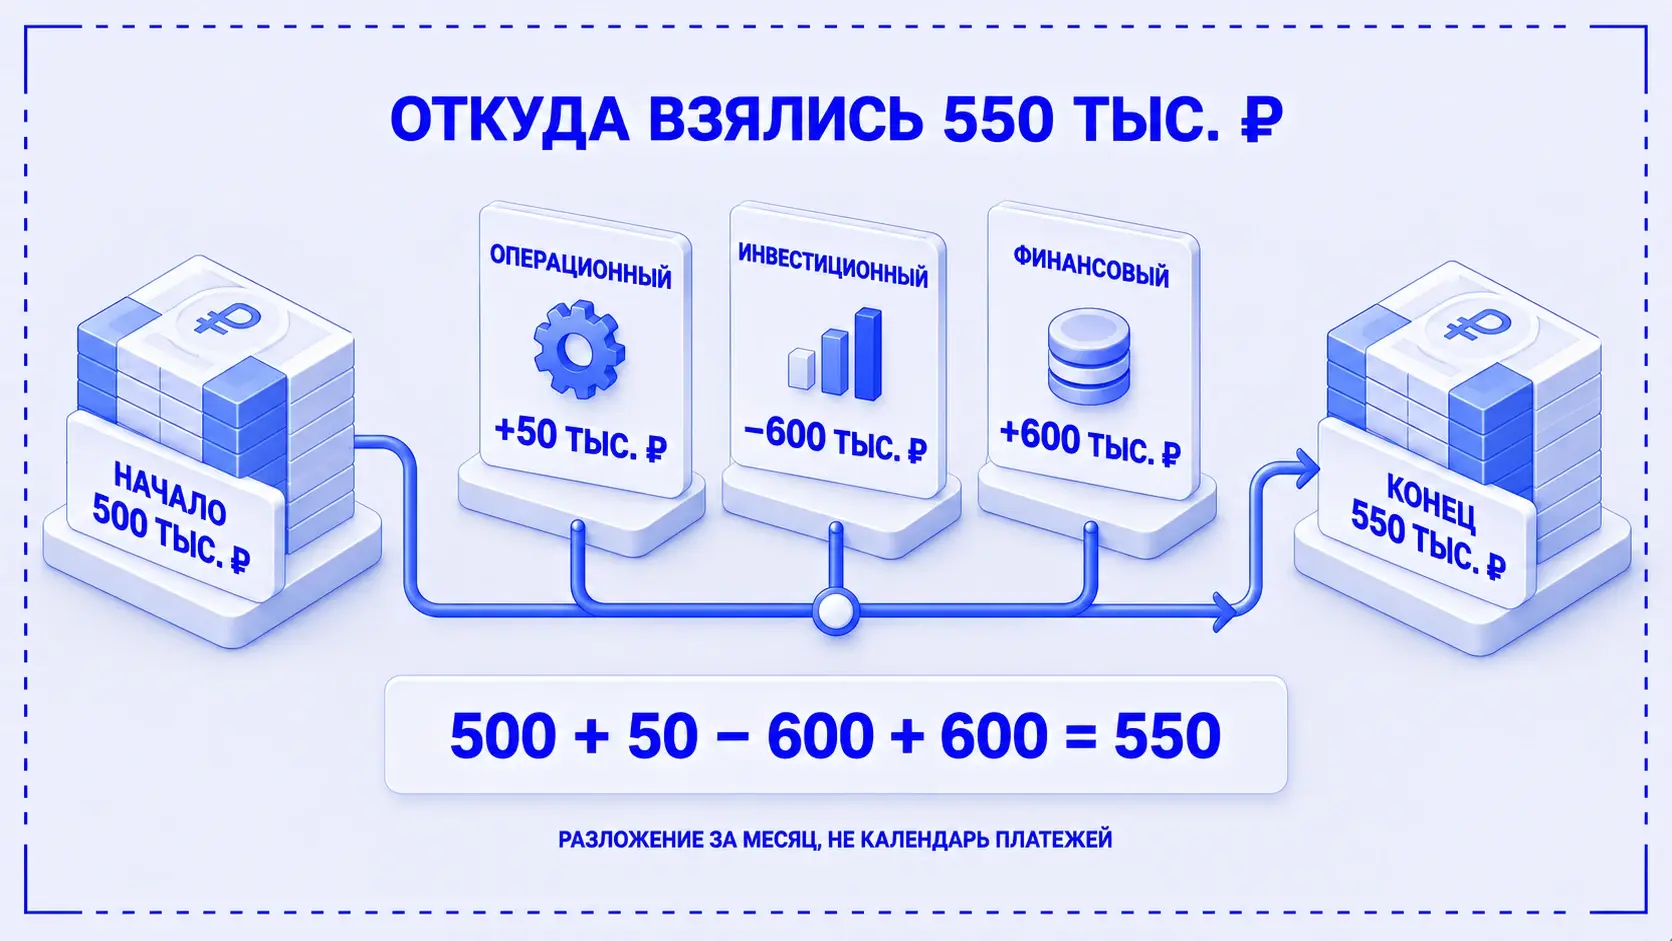
Проверить можно и через все внешние обороты: поступления составили 1 800 + 800 = 2 600, выплаты — 1 750 + 600 + 200 = 2 550. Получаем те же 550: 500 + 2 600 − 2 550.
Что это говорит руководителю? Деньги выросли на 50 тыс. ₽, но это не прибыль. Основная работа дала небольшой положительный денежный поток, а покупка оборудования в этом месяце сопровождалась чистым притоком финансирования 600 тыс. ₽. Прирост остатка сам по себе не показывает, сможет ли компания обслуживать долг дальше.
И обратный вывод — «отрицательный инвестиционный поток означает проблему» — тоже преждевременен. За ним может стоять нужная бизнесу покупка оборудования. Нужно выяснить, зачем оно приобретено, какой результат ожидается и когда придётся платить по обязательствам. Такой разбор причин изменения денег, вместо оценки только конечного остатка, рекомендует и ACCA в материале об анализе денежных потоков.
Как составить отчёт ДДС прямым методом
Прямой метод начинается с поступлений и выплат: берём фактические операции, относим к статьям и складываем по видам деятельности. Для первой управленческой формы он позволяет пройти от итоговой строки до конкретного платежа.
Косвенным методом операционный денежный поток получают из прибыли: её корректируют на неденежные статьи, изменения оборотного капитала — например, задолженности и запасов — и другие необходимые корректировки. Он позволяет объяснить расхождение прибыли и денег от текущей работы. Инвестиционные и финансовые потоки при этом показывают отдельно.
Чтобы собрать прямой отчёт, пройдите пять шагов.
- Зафиксируйте период и состав денег. Перечислите входящие в отчёт счета и кассы. Возьмите подтверждённые начальные остатки по каждому месту хранения; общий итог должен совпасть с концом предыдущего периода при тех же границах отчёта.
- Соберите фактические движения. Источники — банковские выписки и данные кассы. Используйте дату движения денег, а не дату заявки, накладной или будущего платежа. Сохраните связь строки с исходной операцией.
- Разметьте платежи. Для каждой операции определите статью и вид деятельности. Разделите суммы, если один платёж содержит разные по смыслу части. Внутренние переводы пометьте отдельно.
- Соберите свод. Сначала посчитайте поступления и выплаты по статьям, затем чистые потоки по трём видам деятельности и общий результат. Не добавляйте итоговые строки повторно к составляющим их операциям.
- Сверьте отчёт. Сопоставьте остатки с выписками и кассой, проверьте неразнесённые суммы, дубли и внутренние переводы. Только после этого разбирайте причины изменения денег.
Для этого нужен не только итоговый лист, но и регистр операций, из которого он собирается. Минимальный набор полей можно использовать в Excel или в системе учёта:
Статьи лучше сформулировать так, чтобы сотрудник мог выбрать нужную без догадок. Например, «покупка товаров и материалов» и «покупка оборудования» разделяют разные денежные потоки. А статья «прочее» без разбора постепенно скроет именно те суммы, ради которых руководитель открывает отчёт.
Как проверить отчёт и исключить внутренние переводы
Начните с денег, которые можно подтвердить по каждому счёту и кассе. В нашем примере на конец месяца по счёту А — 400 тыс. ₽, по счёту Б — 100 тыс. ₽, в кассе — 50 тыс. ₽. 400 + 100 + 50 = 550 тыс. ₽ — столько же, сколько получилось в отчёте.
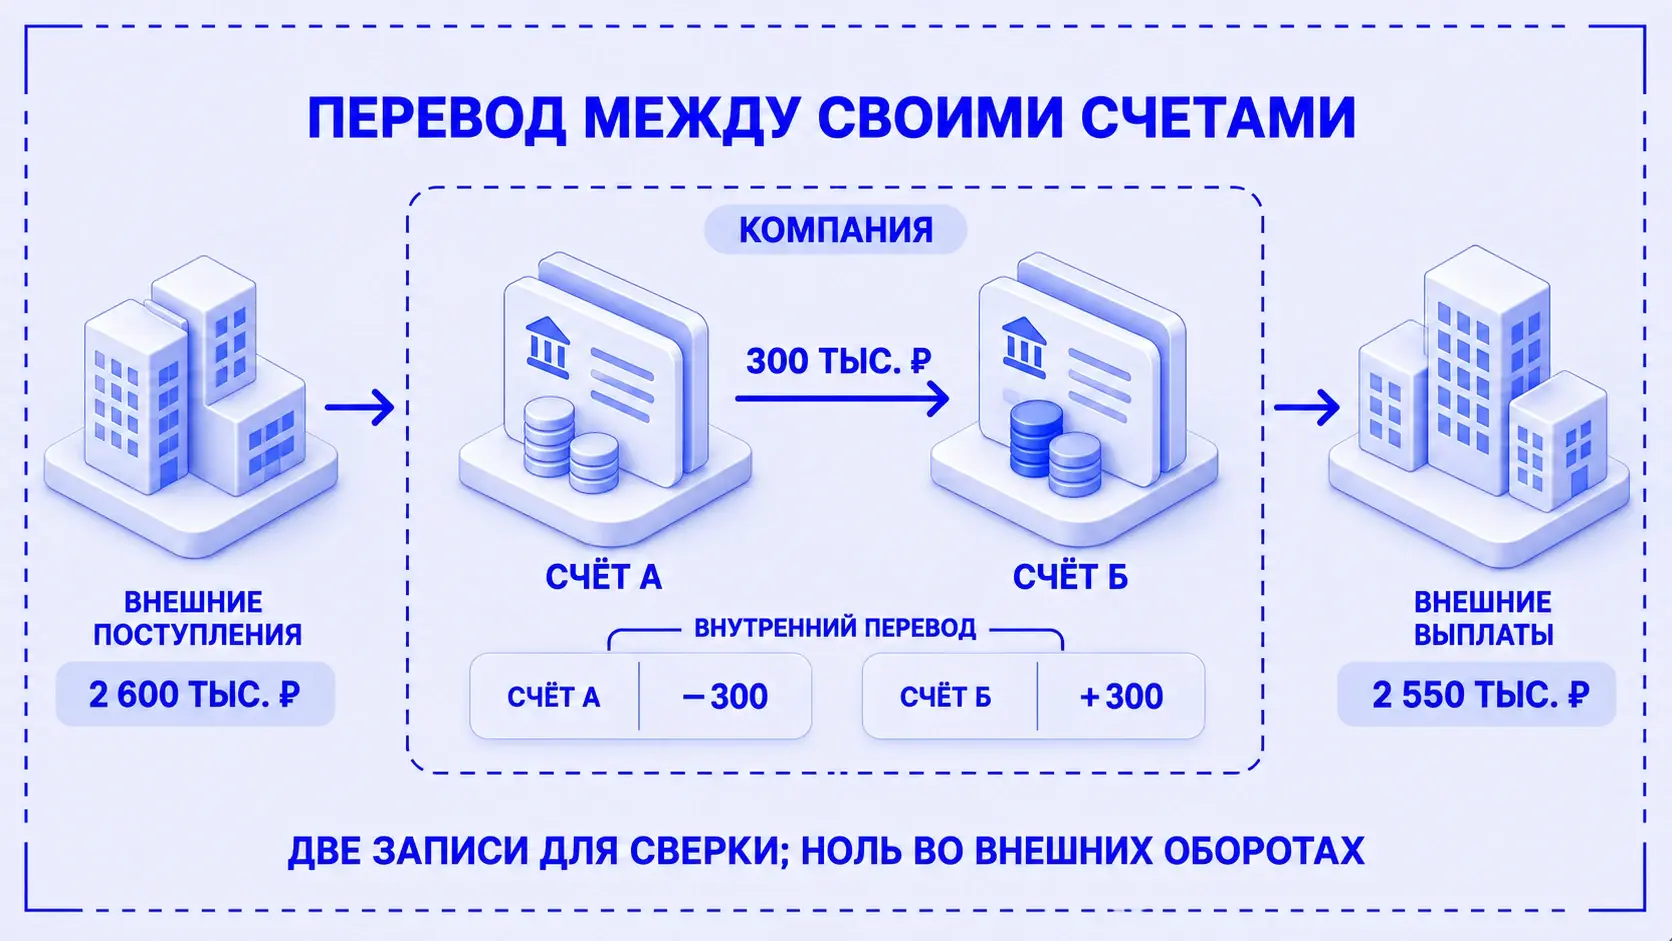
Но за месяц компания ещё перевела 300 тыс. ₽ со счёта А на счёт Б. В выписке одного банка это списание, в выписке другого — поступление. В регистре нужны обе стороны, чтобы сверить каждый счёт. В общие внешние поступления и выплаты компании они не входят: деньги остались внутри выбранного контура. Этот принцип объясняется и в учебном модуле IFRS Foundation о денежных потоках.
Если ошибочно включить перевод в обороты, получится:
- поступления 2 900 вместо 2 600 тыс. ₽;
- выплаты 2 850 вместо 2 550 тыс. ₽;
- конечный остаток по-прежнему 550: 500 + 2 900 − 2 850.
Остаток сошёлся, а обороты завышены. Именно поэтому проверка одной итоговой формулы не доказывает, что отчёт составлен правильно.
Отдельно проверьте качество исходных строк:
- Полнота. Все ли счета и кассы включены, нет ли пропущенных дней или выгрузок? Если свод не сходится, сначала найдите расхождение по конкретному месту хранения денег.
- Дубли. Не попал ли один платёж дважды — например, из выписки и ручного ввода? Сопоставьте дату, сумму, счёт и идентификатор операции.
- Классификация. Покупка станка не должна затеряться среди текущих материалов, а полученный кредит — среди оплат клиентов. Такие ошибки меняют смысл потоков даже при правильном остатке.
- Неопределённые операции. Пустая статья и крупная сумма в «прочем» требуют разбора. Не подбирайте статью только ради закрытия месяца.
- Сопоставимость. В соседних месяцах одинаковые операции должны учитываться по одинаковым правилам. Изменение состава компаний, счетов или статей нужно объяснить при сравнении.
Если отчёт составляется по группе компаний, сначала согласуйте её состав и правила сверки взаимных операций. Механически удалять все платежи «своим» контрагентам нельзя: внутренний перевод определяется границами конкретного отчёта.
Как использовать отчёт и когда автоматизировать сборку
После сверки стоит выяснить: за счёт чего вырос остаток, хватает ли денег от основной работы и какие крупные выплаты повторятся. Отдельный вопрос — какие будущие платежи появятся из-за привлечённого кредита.
В нашем примере на конец месяца есть 550 тыс. ₽, но считать всю сумму свободной нельзя. Фактический отчёт не показывает сам по себе, сколько потребуется к ближайшим датам. Для этого нужны плановые поступления, обязательства и платёжный календарь. Одного благополучного месяца недостаточно, чтобы сделать вывод об устойчивости бизнеса.
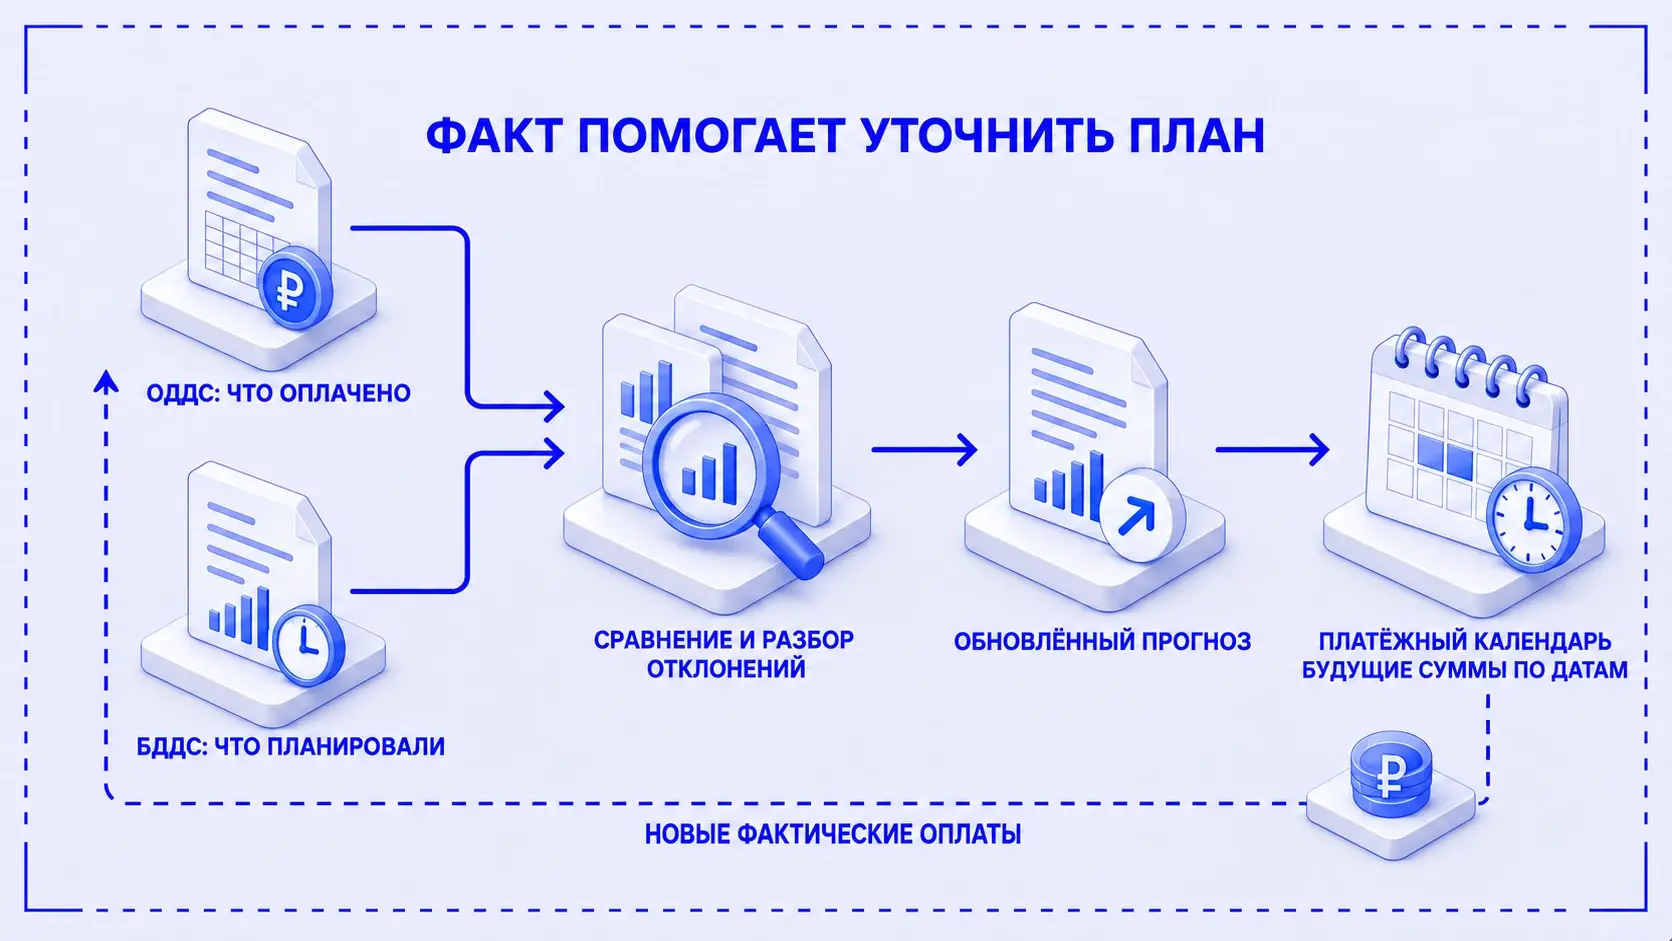
Полезно связать документы в рабочий цикл:
- ОДДС объясняет факт: что действительно поступило и было оплачено.
- Сравнение с БДДС показывает отклонения: какие поступления сдвинулись, какие выплаты выросли и почему.
- Обновлённый прогноз и календарь помогают планировать: какие суммы ожидаются к конкретным датам и какие решения нужно принять заранее.
Если деньги от текущей работы расходятся с прибылью, проверьте задолженность покупателей, запасы и расчёты с поставщиками в балансе. Например, положительный поток может сопровождаться накоплением неоплаченных обязательств. Знак потока — повод выяснить причину, а не готовый диагноз.
Вести отчёт можно в Excel, Google Sheets или системе управленческого учёта. Таблицы подходят, пока данные остаются под контролем: операции не теряются, статьи едины, изменения отслеживаются, сверка проходит вовремя. Выбирать систему только потому, что в ней есть кнопка «ДДС», рано: сначала нужно понять, откуда возьмутся правильные данные.
Об автоматизации стоит говорить, когда сбор выписок, поиск дублей, разнесение операций и сверка регулярно задерживают отчёт; одни и те же ошибки возвращаются; сотрудники поддерживают несколько несовместимых версий. Но прежде потребуется договориться о правилах. Невозможно настроить устойчивую классификацию, если один и тот же платёж каждый месяц трактуется по-разному.
Детализируйте отчёт до уровня, который сможете поддерживать. Если руководство хочет видеть деньги по проектам, у платежей должна появляться достоверная связь с проектом и ответственный за неё. Иначе вместо полезного разреза получится ещё один столбец, которому нельзя доверять. Этот предел детализации и порядок «методология → данные → программа» разобраны в материале об ошибках управленческого учёта.
Если отчёт приходится каждый месяц собирать заново и вручную объяснять расхождения, можно обсудить автоматизацию управленческого учёта со Smart Process. Для начала полезно принести текущую форму ДДС, перечень источников и несколько операций, которые вызывают споры: так проще определить, каких правил и данных не хватает. Практические разборы учёта и автоматизации выходят также в Telegram Руслана «1С, процессы и антидепрессанты».