План-факт анализ: как находить причины отклонений и автоматизировать контроль
Руслан Шарипов
2026-09-10 Статья
План-факт анализ часто заканчивается слишком рано. Финансовая служба показывает таблицу: выручка выполнена на 92%, расходы — на 106%, прибыль ниже плана. Цифры посчитаны верно, но руководителю от этого не легче. Непонятно, что произошло, кто может повлиять на результат и какое решение нужно принять сегодня.
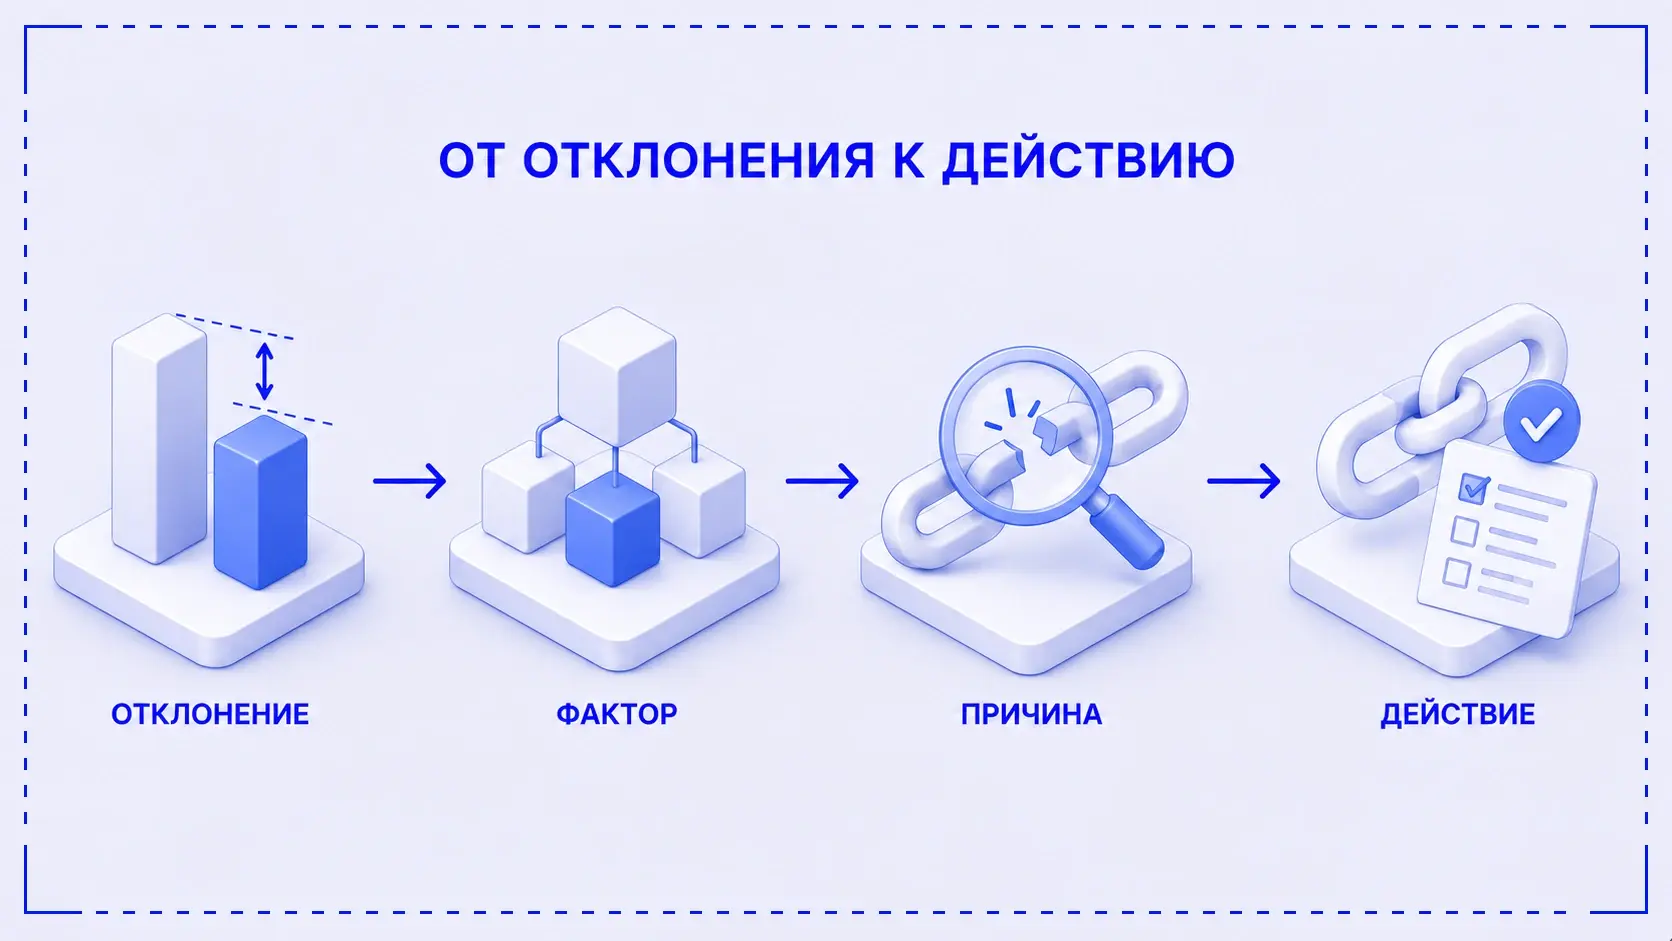
Разница между планом и фактом — это сигнал, а не объяснение. Рабочий разбор не заканчивается расчётом отклонения: цифру нужно превратить в проверенную причину и управленческое решение. Если последнего шага нет, компания получает отчёт о прошлом, а не инструмент управления.
Ниже — практический порядок план-фактного анализа. Он подходит для бюджета доходов и расходов, движения денег, продаж, закупок, производства и других показателей. Меняться будут факторы и периодичность, но логика останется одной.
В этой статье
Что такое план-факт анализ и что он должен показывать
Как провести план-факт анализ: 6 шагов
Сначала убедитесь, что план и факт сопоставимы
Как провести план-факт анализ: 6 шагов
Сначала убедитесь, что план и факт сопоставимы
Как считать отклонение и не ошибаться со знаком
Какие отклонения разбирать в первую очередь
Как перейти от суммы к первопричине
Условный пример: одно отклонение — разные решения
Кто и в каком ритме разбирает отклонения
План, прогноз и корректирующее действие — не одно и то же
Что автоматизировать в план-факт анализе
Чек-лист полезного план-факт анализа
От отчёта к управлению
Что такое план-факт анализ и что он должен показывать
План-фактный анализ, или план-факт анализ, — это управленческий разбор разницы между утверждённым планом и фактическим результатом. Он показывает не только сумму или процент отклонения, но и фактор, первопричину и решение. Поэтому полезный анализ заканчивается действием с владельцем и сроком, а не колонкой «отклонение».
В простом отчёте есть четыре колонки: показатель, план, факт и отклонение. Этого достаточно, чтобы заметить проблему, но недостаточно, чтобы ею управлять.
Полезный разбор отвечает как минимум на пять вопросов:
1. Где возникло существенное отклонение? Не только в какой строке отчёта, но и в каком продукте, подразделении, проекте, договоре или периоде
2. За счёт какого фактора? Изменился объём, цена, ставка, производительность, срок или состав продаж?
3. Что стало первопричиной? Ошибка данных, изменение процесса, внешнее событие или неверная предпосылка плана?
4. Кто может повлиять на повторение? Не обязательно тот, у кого отклонение отразилось в отчёте
5. Что компания делает дальше? Исправляет данные, меняет действие, уточняет прогноз, пересматривает лимит или принимает отклонение как обоснованное
Например, недополученная выручка может выглядеть одинаково в итоговой строке, но требовать разных решений. Если отгрузка перенесена на следующий месяц, нужно разбираться со сроком исполнения. Если продано меньше единиц — со спросом, запасами или работой продаж. Если снизилась средняя цена — со скидками и продуктовым составом. Если документ попал не в тот период — исправлять нужно данные, а не коммерческий процесс.
Пока причина не определена, фраза «усилить контроль» ничего не меняет.
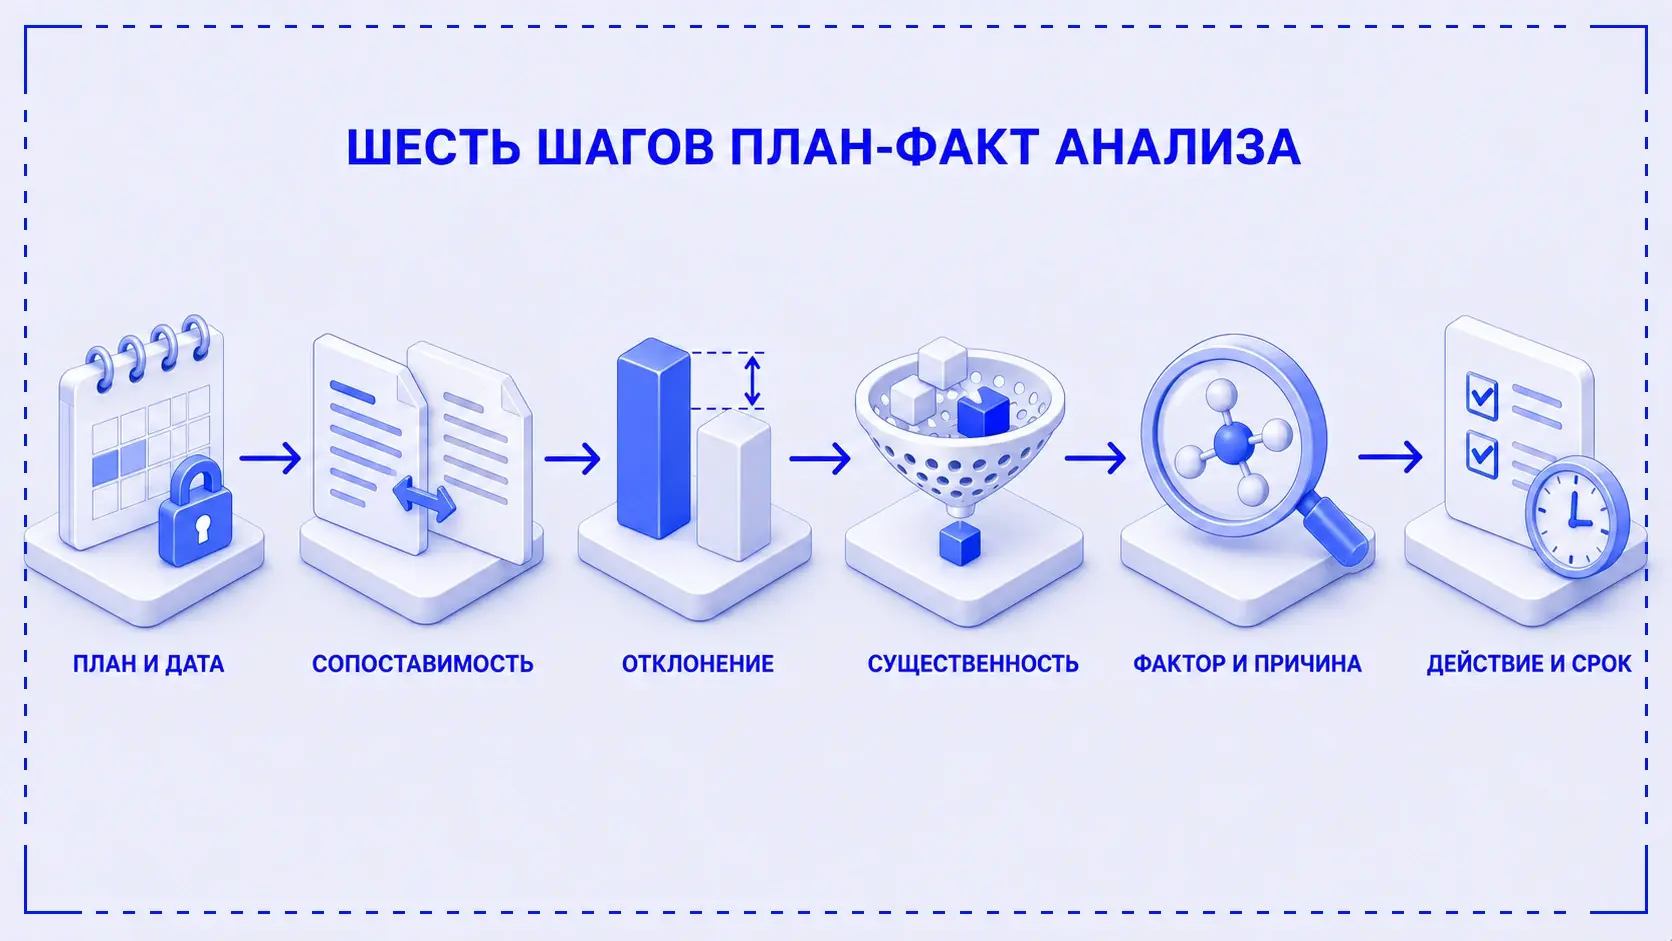
Как провести план-факт анализ: 6 шагов
1. Зафиксируйте версию плана и контрольную дату факта
2. Приведите план и факт к сопоставимым правилам, периоду и аналитикам
3. Рассчитайте абсолютное и относительное отклонение
4. Отберите существенные расхождения по сумме, проценту, повторяемости и риску
5. Разложите отклонение на факторы и найдите первопричину
6. Назначьте действие, владельца и срок проверки результата
Это каркас рабочего план-фактного разбора. Ниже разберём каждый шаг и места, где компании чаще всего теряют смысл анализа.
Сначала убедитесь, что план и факт сопоставимы
Самая дорогая ошибка план-факт анализа возникает до расчёта формулы. Компания сравнивает две цифры, полученные по разным правилам, а затем ищет бизнес-причину расхождения, которого на самом деле нет.
Перед план-фактным сравнением нужно сверить несколько условий.
Период. План и факт должны относиться к одному интервалу и одной контрольной дате. Поздний документ, перенос отгрузки или незакрытый месяц могут изменить результат уже после совещания.
Версия плана. В отчёте должно быть видно, с чем сравнивается факт: с утверждённым годовым бюджетом, квартальным уточнением или последним прогнозом. Если версии подменяются без следа, оценить качество исходного решения невозможно.
Правила признания. Выручка по отгрузке и поступление денег — разные показатели. То же относится к начисленным расходам и оплатам. Нельзя сопоставлять бюджет доходов и расходов с движением денег только потому, что суммы похожи.
Валюта и НДС. План и факт должны использовать одинаковую валюту представления, курс и логику НДС. Иначе валютный эффект или налог окажется ложной операционной причиной.
Статьи и аналитики. У плановой и фактической строки должны совпадать экономический смысл, ЦФО, проект, продукт и другие важные разрезы. Новую статью лучше показать отдельно или связать с ней прозрачным правилом. Постоянное складывание всего нового в «прочие расходы» прячет источник проблемы.
Организационный периметр. Если между планом и фактом изменились подразделения, юридические лица или состав бизнеса, нужна сопоставимая база. Нельзя оценивать нового владельца процесса по плану старой структуры без пересчёта или поясняющего мостика.
До фиксации этих правил спор о причинах быстро превращается в спор о цифрах. Поэтому у каждой строки отчёта должны быть источник факта, правило сопоставления и владелец справочника.
Как считать отклонение и не ошибаться со знаком
Базовые формулы просты:
• Абсолютное отклонение = факт − план
• Относительное отклонение = (факт − план) / |план| × 100%; модуль в знаменателе сохраняет сопоставимую базу, а благоприятность результата оценивается отдельно по экономическому смыслу показателя
• Выполнение плана = факт / план × 100%
• Относительное отклонение = (факт − план) / |план| × 100%; модуль в знаменателе сохраняет сопоставимую базу, а благоприятность результата оценивается отдельно по экономическому смыслу показателя
• Выполнение плана = факт / план × 100%
В этих формулах относительное отклонение считается к модулю плана. Это выбранное правило расчёта: в другой модели знаменателем может быть сам план. Правило нужно закрепить в методике и одинаково применять во всех периодах. При отрицательных плановых значениях обычный процент выполнения может вводить в заблуждение — оценку результата следует проверять по экономическому смыслу показателя.
Но одна формула не даёт готовой оценки.
Но одна формула не даёт готовой оценки.
Для выручки факт выше плана обычно выглядит благоприятно. Для расхода та же положительная разница может означать перерасход. Для срока поставки или уровня брака рост факта тоже нежелателен. Поэтому в отчёте лучше показывать не только плюс или минус, но и смысл: «благоприятное», «неблагоприятное» или «требует объяснения».
Если план равен нулю, относительное отклонение и стандартный процент выполнения плана математически не определяются. Строку анализируют в абсолютной сумме и отдельно выясняют, почему показатель не был предусмотрен планом.
Не стоит оценивать подразделение только по проценту выполнения. Экономия может возникнуть потому, что важную работу не сделали. Перевыполнение продаж — потому, что план изначально занизили. А небольшое процентное отклонение по крупной статье способно сильнее повлиять на прибыль, чем заметный процент по мелкой.
Смысл и ритм зависят от объекта. В БДР анализируют доходы, расходы и прибыль по принципу признания, а не по дате оплаты. В БДДС — поступления, выплаты и будущую ликвидность; перенос платежа между днями или месяцами здесь сам по себе является фактором. Для операционного KPI период может быть неделей или даже днём. Сводить эти три вида анализа в одну таблицу можно только при понятных связях, но сравнивать их строки как одинаковые нельзя.
Какие отклонения разбирать в первую очередь
Если финансовая служба требует комментарий к каждой строке, процесс быстро становится формальностью. Руководители копируют прошлые объяснения, а действительно важные сигналы теряются в объёме.
Для отбора полезно использовать четыре критерия одновременно:
1. Сумма. Насколько отклонение влияет на финансовый результат или денежный поток
2. Процент. Насколько факт отличается от принятой базы
3. Повторяемость. Разовое это событие или системное расхождение несколько периодов подряд
4. Риск. Может ли небольшая сумма сегодня привести к дефициту денег, срыву обязательства, остановке процесса или росту потерь позже
2. Процент. Насколько факт отличается от принятой базы
3. Повторяемость. Разовое это событие или системное расхождение несколько периодов подряд
4. Риск. Может ли небольшая сумма сегодня привести к дефициту денег, срыву обязательства, остановке процесса или росту потерь позже
Единого процента для всех строк не существует. Допустимый коридор по канцелярским расходам и по выручке ключевого направления не обязан быть одинаковым. Пороги задаются по группам показателей и регулярно пересматриваются, если перестают выделять действительно важные ситуации.
Отклонения удобно разделять на три уровня:
• В пределах коридора — видны в отчёте, но не требуют отдельного разбора
• Требуют комментария владельца показателя
• Требуют решения руководителя и контроля действия
• Требуют комментария владельца показателя
• Требуют решения руководителя и контроля действия
Так финансовая служба не пытается расследовать всё, а направляет внимание туда, где цена ошибки выше.
Как перейти от суммы к первопричине
Первый найденный ответ не всегда является причиной. «Продали меньше» — это расшифровка выручки, но ещё не объяснение. Продажи могли снизиться из-за дефицита товара, остановки оборудования, переноса срока, отказа клиента, изменения цены, ошибки прогноза или неверного отражения документа.
Разбор удобно вести по уровням.
В план-фактном анализе итоговый показатель, который раскладывается математически, нужно проверять через факторную модель. Выручку можно разделить на объём и среднюю цену, материальные затраты — на количество и закупочную стоимость, фонд оплаты труда — на численность, время и ставку. В сложных моделях добавляется продуктовый состав, производительность и другие драйверы.
Способ разложения нужно закрепить заранее. При последовательной подстановке порядок факторов может менять распределение совместного эффекта; поэтому для сравнения периодов применяйте одну методику и один порядок.
После расчёта факторов всё равно нужна проверка процесса. Формула показывает, за счёт чего изменилась сумма, но не отвечает, почему изменился сам фактор.
Условный пример: одно отклонение — разные решения
Рассмотрим учебный пример план-фактного анализа — это не клиентский кейс. Компания планировала продать 1 000 единиц продукта по 20 000 рублей. Плановая выручка — 20 млн рублей. Фактически продано 900 единиц по средней цене 21 000 рублей. Выручка составила 18,9 млн рублей.
При неизменной плановой цене потеря 100 единиц дала бы минус 2 млн рублей. Более высокая фактическая цена вернула около 900 тыс. рублей. Итоговое отклонение — минус 1,1 млн.
Дальше возможны разные причины объёма:
• Часть заказов перенесена на следующий месяц — нужен новый прогноз и контроль срока
• Товара не хватило — нужно разбирать закупки, запасы или производство
• Снизилась конверсия — действие относится к продажам
• Компания сознательно отказалась от низкомаржинальных заказов — выручка ниже, но прибыль может оказаться лучше
• Несколько отгрузок отражены в неверном периоде — нужно исправить данные
Одна и та же строка отчёта приводит к пяти разным решениям. Поэтому комментарий «не выполнили план продаж» нельзя считать завершённым анализом.
Как выглядит результат разбора
В учебном примере предположим, что речь идёт об августе 2026 года. Проверка реестра заказов и графика поставок показала: задержка поставки перенесла заказы на 100 единиц продукции на сентябрь. Это условие примера, а не описание клиентского проекта.
Карточка отделяет объяснение цифры от управленческого решения. Комментарий «продали меньше» описывает фактор; для работы нужны причина, действие, один ответственный и срок следующей проверки.
Скачать шаблон план-факт анализа в Excel
В шаблоне есть план, факт, отклонение, фактор, причина, действие, ответственный и срок проверки результата.
Скачать шаблон план-факт анализа в Excel
В шаблоне есть план, факт, отклонение, фактор, причина, действие, ответственный и срок проверки результата.
Кто и в каком ритме разбирает отклонения
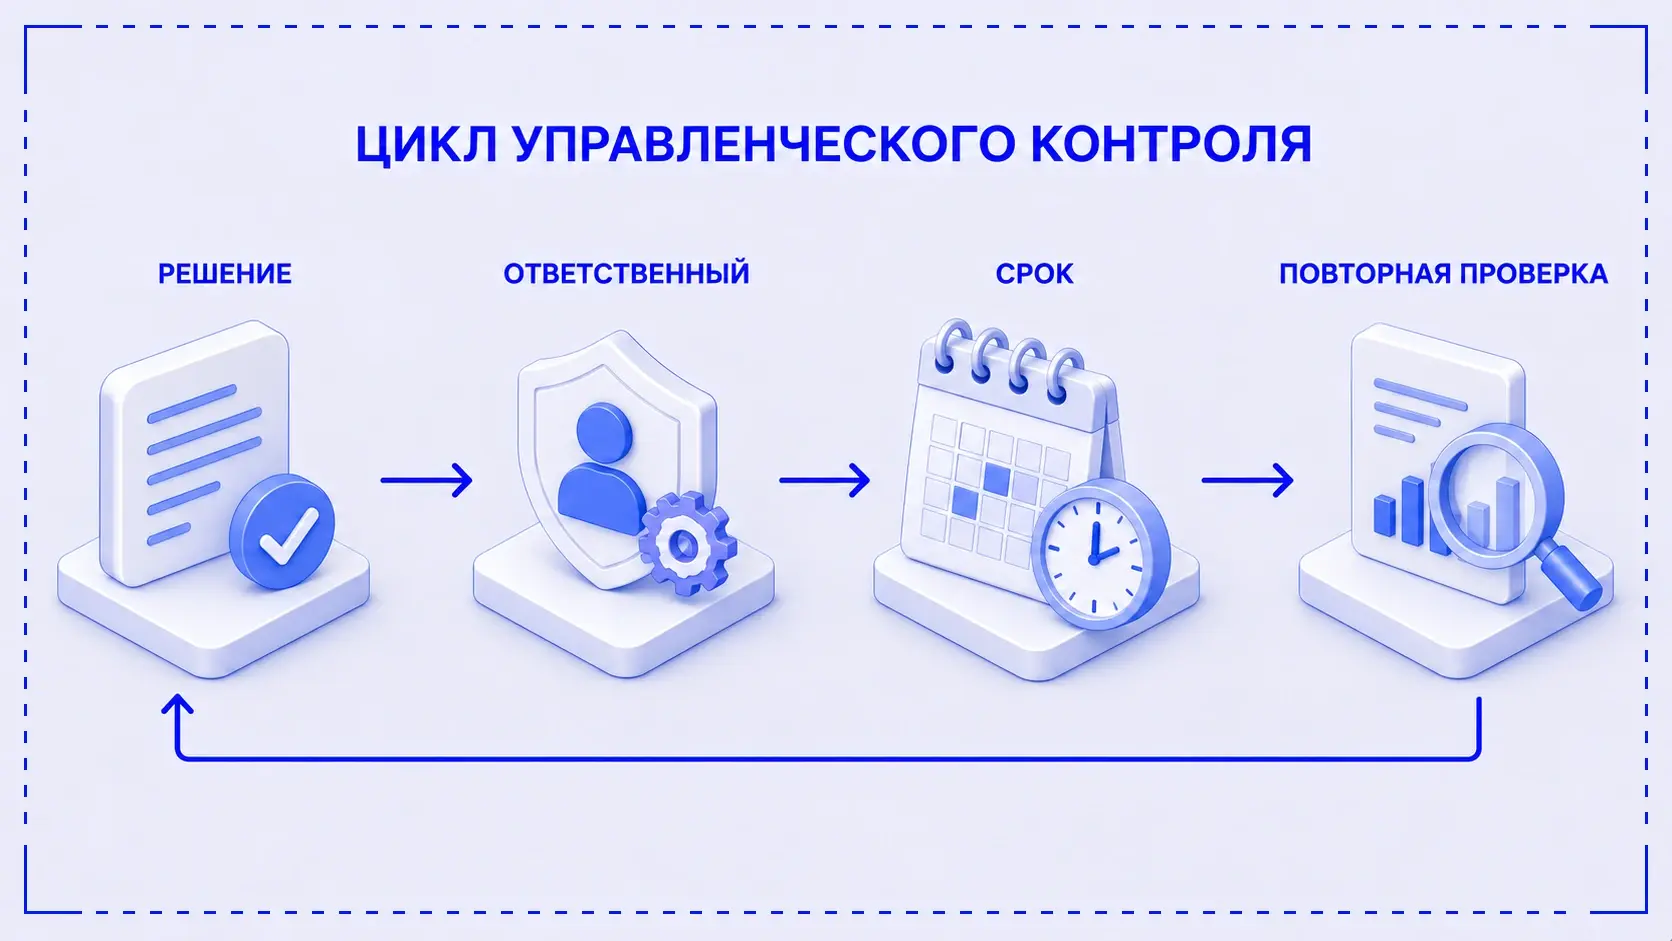
План-факт не должен быть личным отчётом финансового директора. Финансы отвечают за методику, сопоставимость и сбор данных. Владельцы показателей объясняют процессные причины. Решение принимает руководитель, у которого есть полномочия изменить действие или ресурс. При этом владелец причины и действия может отличаться от подразделения, в чьей строке отразилось отклонение.
Регламент план-фактного анализа может выглядеть так:
1. Финансовая служба фиксирует версию факта и формирует список существенных отклонений
2. Владельцы показателей получают строки со сроком для комментария
3. Комментарий содержит не пересказ цифры, а фактор, первопричину, влияние на следующий период и предлагаемое действие
4. На встречу выносятся только отклонения, где требуется выбор или ресурс руководства
5. Решение фиксируется вместе с ответственным, сроком и показателем результата
6. В следующем цикле проверяется не только новый факт, но и выполнение назначенного действия
Минимальная карточка решения содержит показатель и величину отклонения, фактор, подтверждённую причину, выбранное действие, ответственного, срок, ожидаемый эффект и текущий статус. Если причина пока не подтверждена, это тоже нужно фиксировать отдельно от готового объяснения.
Периодичность зависит от скорости процесса. Денежные остатки и критичные платежи иногда требуют ежедневного контроля. Продажи и закупки — недельного. Бюджет доходов и расходов чаще разбирают после закрытия месяца. Квартальный разбор не поможет показателю, на который нужно воздействовать сегодня.
План, прогноз и корректирующее действие — не одно и то же
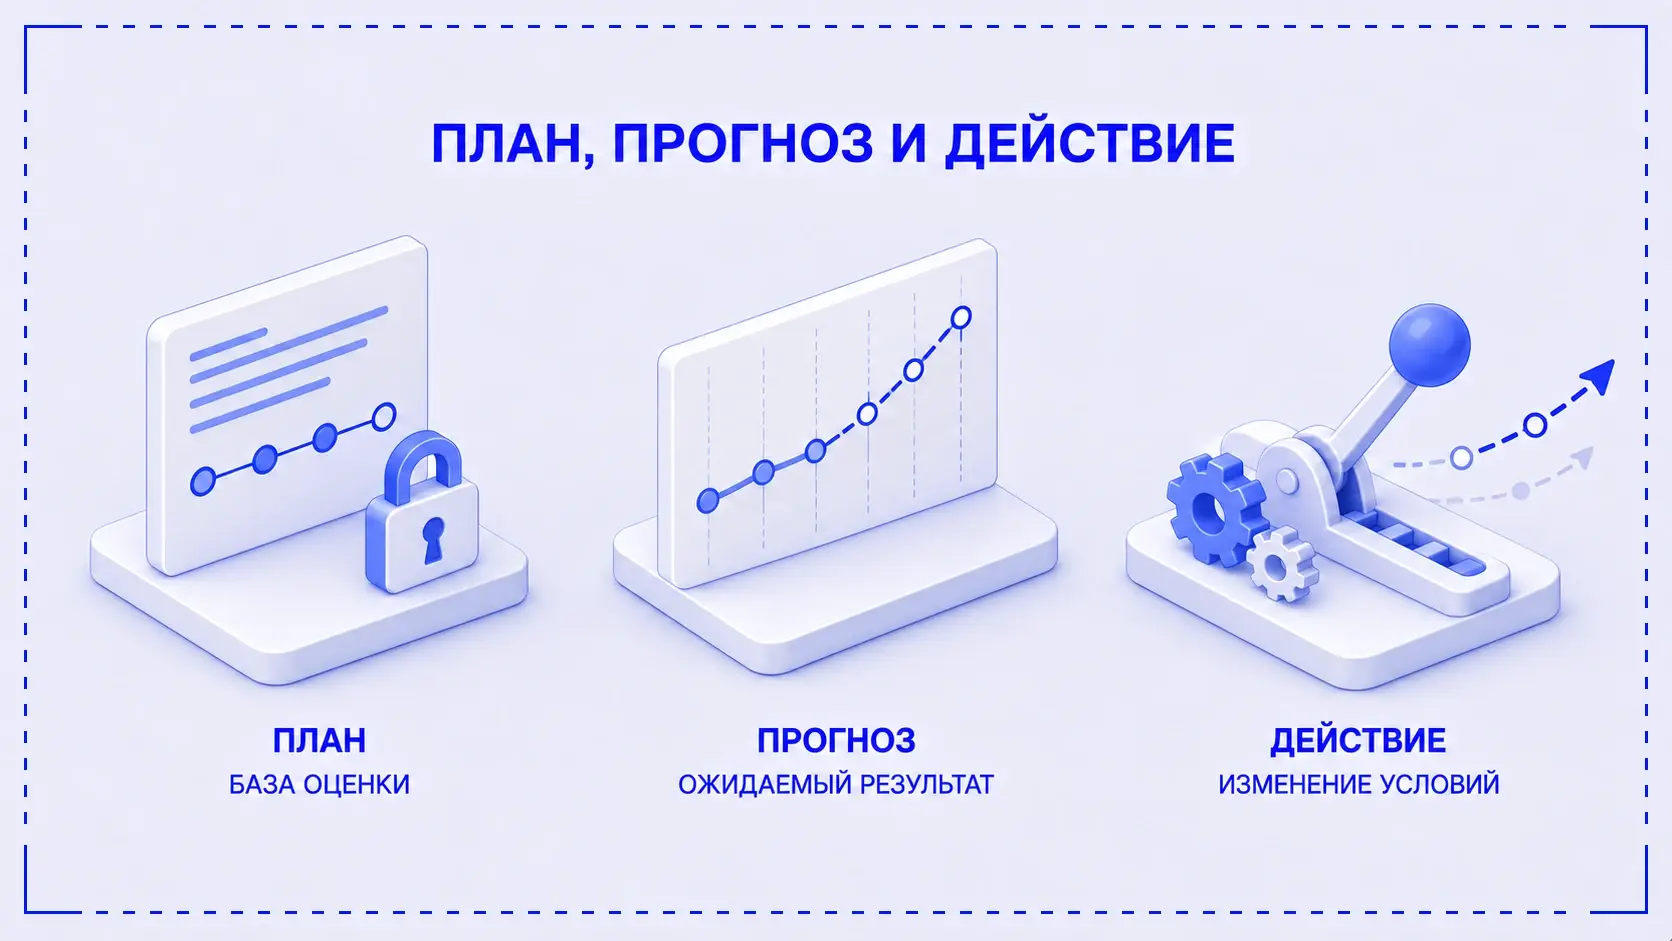
Когда факт сильно отклонился, возникает соблазн переписать план. Тогда отчёт снова становится зелёным, но компания теряет исходную точку решения.
Утверждённый план нужен, чтобы оценить, насколько верными были предпосылки и как исполнялись договорённости. Прогноз показывает наиболее вероятный будущий результат с учётом новых данных. Они могут существовать рядом.
Если план был обоснован, а причина — в исполнении, меняют действие: сроки, ресурс, процесс, договорённость или контроль. Если изменилась внешняя среда либо выявлена неверная исходная предпосылка, обновляют прогноз и при необходимости принимают новую версию плана по установленному правилу. Старую версию при этом сохраняют.
Иначе организация каждый месяц подгоняет ожидания под факт и перестаёт учиться планировать.
Что автоматизировать в план-факт анализе
Автоматизация план-фактного анализа нужна не для того, чтобы быстрее покрасить отклонения в красный и зелёный. Она должна сокращать путь от сигнала до проверяемой причины.
Минимальные требования к системе:
• Хранить утверждённые версии планов и прогнозов
• Получать фактические данные из определённых источников
• Показывать контрольную дату факта и допустимую задержку каждого источника
• Сопоставлять статьи и аналитики по прозрачным правилам
• Показывать сумму, процент и экономическую оценку отклонения
• Раскрывать показатель до ЦФО, продукта, проекта, договора и первичного документа
• Применять разные пороги существенности
• Сохранять комментарий, тип причины, действие, ответственного и срок
• Показывать повторяемость отклонений
• Контролировать выполнение принятых решений
В 1С:ERP источниками факта для бюджетирования могут быть данные оперативного, регламентированного или международного учёта, а также произвольные данные. Система поддерживает сравнение сценариев и план-фактные отчёты с суммовыми и процентными отклонениями. В мониторе целевых показателей можно настраивать варианты анализа для показателей с плановыми значениями.
Конкретный состав источников и способы получения факта нужно проверять для версии 1С:ERP и настроек бюджетной модели компании.
Но наличие отчёта в программе не создаёт методику автоматически. Если статьи не сопоставлены, версии не зафиксированы, а комментарий заканчивается словами «так получилось», система лишь быстрее покажет недоверие к данным.
Но наличие отчёта в программе не создаёт методику автоматически. Если статьи не сопоставлены, версии не зафиксированы, а комментарий заканчивается словами «так получилось», система лишь быстрее покажет недоверие к данным.
Excel может быть достаточен при небольшом числе показателей, одном владельце модели и стабильных источниках. Переход к автоматизации становится оправданным, когда файлы расходятся по версиям, факт собирается вручную из нескольких систем, расшифровка занимает дни, а решения и комментарии живут отдельно от отчёта.
Чек-лист полезного план-факт анализа
Перед регулярным совещанием проверьте:
• Зафиксированы ли версия плана и дата факта
• Совпадают ли период, валюта, НДС и правила признания
• Есть ли единое соответствие статей и аналитик
• Настроены ли пороги по сумме, проценту, повторяемости и риску
• Можно ли раскрыть отклонение до фактора и первичного документа
• Отделена ли ошибка данных от реального изменения бизнеса
• Указан ли владелец причины, а не только владелец строки отчёта
• Заканчивается ли комментарий конкретным действием
• Сохранён ли исходный план отдельно от текущего прогноза
• Проверяется ли исполнение решений в следующем цикле
Если на большую часть вопросов ответ «нет», автоматизировать пока нечего: сначала нужно договориться о методике и ответственности.
От отчёта к управлению
Хороший план-факт анализ не пытается объяснить весь бизнес одной цифрой. Он последовательно отбрасывает несопоставимые данные, выделяет важное отклонение, раскладывает его на факторы и приводит к решению, которое можно проверить в следующем периоде.
Главный признак зрелого план-фактного анализа — не количество цветных показателей. Это сокращение доли необъяснимых отклонений и времени от сигнала до действия.
Если фактические данные собираются вручную, версии бюджета расходятся, а комментарии не связаны с решениями, начинать стоит с модели процесса и требований к данным. Smart Process помогает выстроить такой контур в рамках автоматизации бюджетирования: от правил и ролей до источников факта и контроля исполнения.
Читайте также: как выбрать программу для управленческого учёта и что контролировать в казначействе 1С.